Čo kryje poistka pri úraze na koni a na čo si dať pozor
Úraz pri jazde na koni patrí k najzávažnejším športovým zraneniam, pri ktorých bežná poistka často sklame. Stačí chvíľka nepozornosti, prasknutá vetva v lese alebo nečakaný tieň na zemi. Poltonové zviera zareaguje úskokom a jazdec padá z výšky dvoch metrov priamo na tvrdú zem. Ak máte zle nastavenú poistnú zmluvu, poisťovňa vám po mesiacoch na lôžku nemusí vyplatiť ani euro. Pripravte sa na to, že jazdecký šport vníma likvidátor inak ako rekreačný beh.
Mnoho jazdcov žije v mylnom presvedčení, že akékoľvek úrazové krytie automaticky platí aj v sedle. V praxi však narážajú na rizikové skupiny, neplatné vyhlásenia o vlastnom riziku a krátenie plnenia pre chýbajúcu výstroj. Rovnako dôležité je vedieť, kto nesie zodpovednosť, ak kôň zraní náhodného okoloidúceho alebo poškodí zaparkované auto.
Zodpovednosť jazdeckej školy: čo ak sa stane zranenie na koni počas platenej hodiny?
Jazdecké školy a agroturistické ranče sa denne stretávajú s klientmi, ktorí sedia na koni prvýkrát v živote. Inštruktor pridelí koňa, upraví dĺžku strmeňov a hodina začína. Čo sa však deje, keď zviera náhle zmení smer, vyhodí jazdca zo sedla a ten si zlomí ruku či stavec? Podľa § 420 Občianskeho zákonníka každý zodpovedá za škodu, ktorú spôsobil porušením právnej povinnosti. Prevádzkovateľ areálu musí zabezpečiť bezpečný priestor a zviera, ktorého povaha zodpovedá skúsenostiam jazdca.
Ak inštruktor posadí začiatočníka na mladého, nevyspytateľného koňa a odíde telefonovať, dopúšťa sa hrubého porušenia prevenčnej povinnosti podľa § 415 Občianskeho zákonníka. V takom prípade škola plne zodpovedá za škodu na zdraví. Iná situácia nastáva, keď klient vedome neuposlúchne pokyn trénera a sám vyvolá nebezpečnú situáciu. Tu sa uplatňuje spoluzavinenie dopravnej nehody a iných škodových udalostí, kedy sa náhrada úmerne kráti.
Modelová situácia: pád po splašení a zlomenina stavca
Predstavme si modelovú situáciu: tridsaťročná klientka Martina si zaplatila individuálny tréning na jazdiarni. Počas krokovania okolo haly prešiel traktor, kôň sa splašil, Martina spadla a utrpela kompresívnu zlomeninu bedrového stavca. Škola odmietla akúkoľvek vinu s tvrdením, že kôň je živé zviera a traktor išiel po verejnej ceste. Martina musela riešiť úraz pri jazde na koni na jazdiarni cez dve rôzne línie: z vlastného úrazového pripoistenia a súčasne nárokom voči prevádzkovateľovi stajne.
Pre úspešné odškodnenie bolo kľúčové zabezpečiť svedecké výpovede, záznam z kamerového systému a presnú lekársku správu z urgentného príjmu. Zranená Martina musela preukázať, že jazdecká škola nemala dostatočne zabezpečený areál proti vonkajším vplyvom. V takýchto sporoch sa postupuje podobne ako pri dokazovaní na ceste, kde pomôže detailný návod na vyplnenie správy o nehode.
Platí podpísaný reverz o jazde na vlastné riziko?
Takmer každá jazdecká stajňa dáva pred prvou lekciou podpísať formulár s vyhlásením, že jazdec vstupuje do areálu a sadá na koňa výhradne na vlastné nebezpečenstvo. Mnoho zranených jazdcov sa po prečítaní tohto papiera vzdá akýchkoľvek nárokov. Ide o obrovský omyl. Podľa § 574 ods. 2 Občianskeho zákonníka je dohoda, ktorou sa niekto vzdáva práv, ktoré môžu vzniknúť až v budúcnosti, absolútne neplatná.
Podpis na takomto papieri nezbavuje prevádzkovateľa zákonnej zodpovednosti za škodu spôsobenú zanedbaním bezpečnosti, zlým výstrojom alebo nevhodným výberom koňa. Ak vám praskne zle udržiavaný strmeňový remeň a vy spadnete, majiteľ stajne sa nemôže odvolať na podpísaný reverz. Papier slúži škole najmä ako psychologická bariéra, aby odradila zranených od vymáhania peňazí.
Parkúr, drezúra a voltíž: kedy je pád z koňa braný ako rizikový šport?
Poisťovne rozdeľujú činnosti do dvoch až piatich rizikových skupín. Klasické rekreačné jazdenie po lesnej ceste raz za mesiac patrí u väčšiny finančných domov do základnej alebo mierne zvýšenej kategórie. V momente, keď začnete pravidelne trénovať skoky, pripravovať sa na licenčné skúšky alebo jazdiť oficiálne súťaže, ocitáte sa v kategórii rizikových alebo nepoistiteľných športov. Vtedy sa poisťovňa pýta, či sa úraz pri jazde na koni stal pri pokojnom klusaní, alebo pri nácviku oxera.
Parkúr prináša vysoké riziko rotácie koňa cez prekážku, kedy zviera dopadne priamo na jazdca. Voltíž zasa zahŕňa akrobatické cvičenia bez sedla, kde je riziko pádu na hlavu extrémne vysoké. Drezúra síce vyzerá pokojne, no pády pri vykonávaní náročných cvikov prinášajú ťažké zranenia panvy a chrbtice. Preto základná poistka tieto disciplíny automaticky vylučuje, pokiaľ nemáte uzatvorené špeciálne pripoistenie.
Rozdelenie jazdeckých disciplín do rizikových skupín
Aby ste predišli zamietnutiu žiadosti o peniaze, musíte mať disciplíny správne zaškrtnuté v poistnej zmluve. Nasledujúci zoznam ukazuje, ako sa k jazdeniu stavia väčšina slovenských likvidátorov:
- Rekreačné jazdenie: Krokové vychádzky do terénu a základný jazdecký výcvik pod dohľadom na jazdiarni. Zvyčajne spadá do 1. alebo 2. rizikovej skupiny.
- Hobby šport bez preukazu: Pravidelné tréningy parkúru a drezúry bez účasti na oficiálnych pretekoch. Vyžaduje zaradenie do 2. až 3. rizikovej skupiny.
- Výkonnostný šport: Oficiálne preteky v parkúre, military (všestrannosť), záprahoch a drezúre pod hlavičkou jazdeckej federácie. Nutné pripoistenie rizikových športov.
- Dostihový šport a steeplechase: Profesionálne aj amatérske rovinové a prekážkové dostihy. Radia sa do najvyššej rizikovej skupiny alebo sú úplne nepoistiteľné na bežných zmluvách.
- Práca s koňom zo zeme a lonžovanie: Manipulácia v stajni, čistenie a vodenie. Zvyčajne kryté ako bežný úraz, pokiaľ nejde o výkon plateného povolania ošetrovateľa.
Nezabúdajte ani na deti. Ak vaše dieťa navštevuje jazdecký krúžok, overte, či zmluva kryje organizovaný šport. Klasické úrazové poistenie dieťaťa uzatvorené v škole pád z koňa počas víkendového tréningu vo väčšine prípadov vôbec nerieši.
Oznamovacia povinnosť a zmena rizika v zmluve
Podľa § 793 Občianskeho zákonníka je poistený povinný pravdivo a úplne odpovedať na všetky písomné otázky poisťovateľa pri uzatváraní zmluvy. Ak ste pred tromi rokmi pri podpise uviedli, že športujete len rekreačne, a dnes skáčete parkúrové súťaže stupňa L, došlo k zmene rizika. Podľa § 802 Občianskeho zákonníka má poisťovňa právo plnenie znížiť alebo od zmluvy úplne odstúpiť, ak túto zmenu nenahlásite.
Zmenu nahláste vždy písomne. Poisťovňa vám prepočíta poistné a vystaví dodatok. Cena sa síce mierne zvýši, no získate istotu, že v prípade nehody nezostanete bez finančných prostriedkov na liečbu a rehabilitáciu.
Bolestné a sťaženie spoločenského uplatnenia po úraze
Poškodenie zdravia spôsobené pádom zo zvieraťa má podľa zákona č. 461/2003 Z. z. o sociálnom poistení (§ 8 ods. 1) povahu náhleho a násilného pôsobenia vonkajších síl nezávisle od vôle poškodeného. Ak úraz zavinila iná osoba (napríklad majiteľ stajne alebo iný jazdec), poškodený má nárok na náhradu škody na zdraví. Tá sa delí na dve základné zložky: bolestné a náhradu za sťaženie spoločenského uplatnenia.
Obe zložky sa riadia zákonom č. 437/2004 Z. z. a vychádzajú z bodového hodnotenia ošetrujúceho lekára. Bolesť sa hodnotí hneď po skončení liečby alebo po stabilizácii stavu. Sťaženie spoločenského uplatnenia vyjadruje trvalý nepriaznivý vplyv na rodinný, pracovný a športový život. Hodnotí sa spravidla najskôr rok po úraze a najneskôr do troch rokov, kedy sa stav považuje za definitívne ustálený.
Ako funguje bodové ohodnotenie lekárom
Lekár priradí každému poraneniu počet bodov podľa sadzobníka v prílohe zákona. Podľa § 5 ods. 1 zákona č. 437/2004 Z. z. predstavuje hodnota jedného bodu presne 2 percentá z priemernej mesačnej mzdy zamestnanca v hospodárstve SR za predchádzajúci kalendárny rok. Hodnota bodu preto každý rok stúpa s rastom miezd.
Pri komplikovanej zlomenine chrbtice s poškodením miechy či nervov môže bodové hodnotenie dosiahnuť tisíce bodov. Výsledná suma potom predstavuje desaťtisíce eur. Ak poisťovňa vinníka bodové hodnotenie svojvoľne zníži, vzniká spor s poisťovňou o výšku plnenia, ktorý často končí na súde alebo pred nezávislým znalcom z odboru zdravotníctva.
Komerčná poistka verzus zákonné odškodnenie od vinníka
Nezamieňajte si komerčné plnenie zo svojej vlastnej úrazovky so zákonným odškodnením od vinníka. Vaša vlastná zmluva vám vyplatí denné odškodné a dohodnuté percento za trvalé následky bez ohľadu na to, kto pád zavinil. Tieto peniaze slúžia na vykrytie okamžitého výpadku príjmu. Podobne ako pri autách, kde výhodná cena poistenia sedadiel kryje zranenia posádky, vaša úrazovka kryje vás priamo v konskom sedle.
Od zodpovednej osoby alebo jej poisťovne zodpovednosti následne žiadate preplatenie bolestného podľa lekárskeho posudku, ušlú mzdu, náklady na lieky a rehabilitáciu. Tieto dva nároky sa navzájom nevylučujú a môžete čerpať peniaze z oboch zdrojov súčasne. Najmä ak úraz pri jazde na koni spôsobí trvalé poškodenie zdravia, vlastné krytie vám poskytne potrebný kapitál hneď, kým sa nárok voči vinníkovi vyrieši.
| Parameter poistenia alebo nároku | Hodnota / Zákonná sadzba | Poznámka k uplatneniu |
|---|---|---|
| Pripoistenie trvalých následkov (10 000 €) | cca 3,00 € mesačne | S progresiou až do desaťnásobku základnej sumy |
| Denné odškodné za liečenie úrazu (10 €/deň) | 7,00 až 9,50 € mesačne | Spravidla podmienka liečby dlhšej ako 14 dní |
| Krátkodobé športové poistenie | od 0,99 € na deň | Vhodné na víkendové kurzy, preteky a sústredenia |
| Hodnota 1 bodu (bolestné a trvalé následky) | 2 % z priemernej mzdy SR | Počíta sa z priemernej mzdy za predchádzajúci rok |
| Premlčacia doba nároku na plnenie | 3 roky (§ 101 OZ) | Začína plynúť 1 rok po vzniku poistnej udalosti |
| Daň z neživotného poistenia | 8 % (zákon č. 213/2018 Z. z.) | Zahrnutá v cene komerčného poistného |
Krátenie a zamietnutie poistného plnenia pri porušení predpisov
Poisťovne nie sú charita a po nahlásení ťažkého úrazu detailne skúmajú okolnosti jeho vzniku. Najčastejším dôvodom krátenia alebo úplného odmietnutia plnenia je porušenie všeobecne záväzných predpisov, požitie alkoholu alebo ignorovanie základných bezpečnostných štandardov. Likvidátor má plné právo zamietnuť odškodnenie za úraz pri jazde na koni, ak jazdec požil alkohol alebo sedel na koni bez povinnej výbavy.
Významnú rolu zohráva bezpečnostná prilba a chránič chrbtice. Hoci zákon jazdcovi v prírode mimo cesty prilbu priamo neprikazuje, poistné podmienky často obsahujú klauzulu o povinnosti predchádzať škodám. Ak utrpíte ťažkú traumu lebky a pri vyšetrovaní vyjde najavo, že ste prilbu nechali v stajni, poisťovňa vám zníži plnenie za trvalé následky aj o 50 percent pre hrubú nedbanlivosť.
Jazdec na ceste má rovnaké povinnosti ako vodič
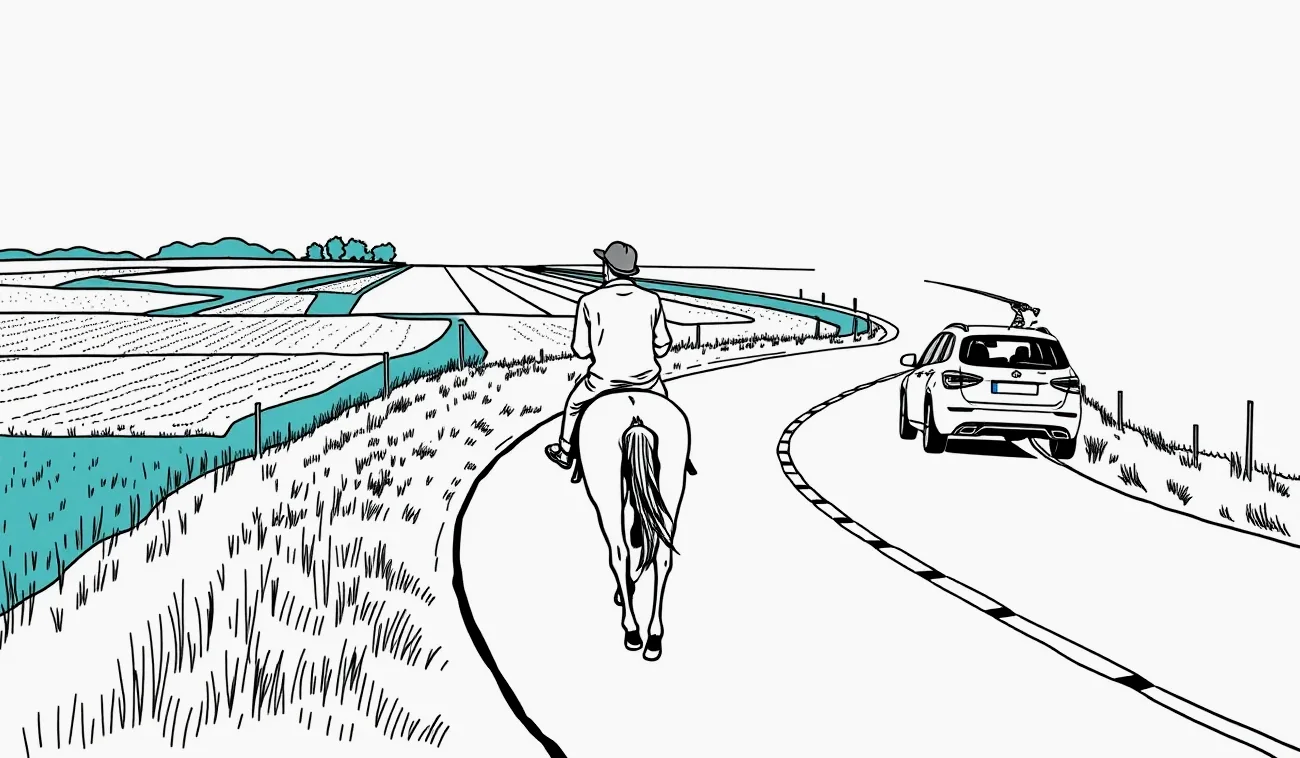
Veľa ľudí netuší, že presun na koni po verejnej komunikácii podlieha prísnym pravidlám. Podľa § 43 a § 44 zákona č. 8/2009 Z. z. o cestnej premávke sa na jazdca na zvierati primerane vzťahujú práva a povinnosti vodiča. Jazdec sa musí pohybovať pri pravom okraji vozovky, jazdiť len jednotlivo za sebou a nesmie viesť koňa pod vplyvom omamných látok.
Ak si dáte v krčme jedno pivo a pri návrate vás na ceste zrazí auto, nastupujú tvrdé následky opitej jazdy v poistení. Poisťovňa vám nielenže odmietne vyplatiť úrazové krytie, ale v prípade stretu s vozidlom bude vymáhať všetky škody späť. Pri vážnej kolízii navyše platí povinnosť zavolať políciu. Kedy presne treba kontaktovať zložky, rieši téma kedy volať políciu k dopravnej nehode, čo platí aj pri strete auta so zvieraťom.
Poistenie zodpovednosti z chovu a držby koňa
Zranenie jazdca v sedle je len jedna strana mince. Druhou, často finančne nákladnejšou hrozbou, je škoda, ktorú splašený kôň spôsobí iným osobám. Kôň vážiaci 500 až 700 kilogramov dokáže pri úteku prevalcovať plot, zraniť chodca na turistickom chodníku alebo vbehnúť na frekventovanú cestu I. triedy. V slovenskom práve neexistuje špeciálny zákon o škode spôsobenej zvieraťom, celá zodpovednosť sa posudzuje podľa § 420 Občianskeho zákonníka ako všeobecná zodpovednosť človeka, ktorý nad zvieraťom zanedbal dohľad.
V takýchto prípadoch škody na cudzom majetku a zdraví kryje poistenie zodpovednosti z držby zvieraťa. Mnohí majitelia sa spoliehajú na poistenie zodpovednosti v rámci poistky domácnosti. Pozor však na limity. Základné krytie domácnosti často zahŕňa len bežné domáce zvieratá ako psy a mačky. Hospodárske zvieratá a kone bývajú vo výlukách a vyžadujú samostatné pripoistenie chovateľa.
Kedy za škodu platí majiteľ zvieraťa
Majiteľ koňa zodpovedá za škodu vtedy, ak poruší prevenčnú povinnosť. Typickým príkladom je nedostatočne zabezpečená ohrada na pastvine, spadnutá páska elektrického ohradníka alebo ponechanie zvieraťa bez dozoru na verejnom priestranstve. Ak kôň utečie na cestu a zrazí sa s automobilom, vzniká obrovská majetková škoda a neraz aj ťažké zranenia posádky vozidla. Prípad sa posudzuje ako klasická zrážka so zverou a poistenie auta, avšak s tým rozdielom, že kôň má konkrétneho majiteľa.
Poisťovňa motoristu vyplatí škodu z havarijnej poistky, no následne uplatní voči majiteľovi koňa regres. Ak nemáte poistku zodpovednosti s limitom aspoň 100 000 eur, budete škodu na luxusnom aute a liečebné náklady vodiča splácať zo svojho majetku. Zodpovednosť chovateľa je nevyhnutná aj vtedy, ak koňa prevážate na preteky. Pre bezpečný transport sa využíva špeciálny príves, pričom netreba zabúdať ani na platné PZP pre prípojné vozidlo.
Pád zo sedla v zahraničí: preplatí liečebné náklady bežná cestovná poistka?
Dovolenka na ranči v Rakúsku, jazdecké safari v Afrike alebo trek na koňoch v rumunských horách lákajú čoraz viac slovenských jazdcov. Pred vycestovaním si však dôkladne preštudujte poistné podmienky vášho cestovného poistenia. Bežné komerčné krytie liečebných nákladov nepokryje úraz pri jazde na koni, ak je tento šport zaradený medzi rizikové či extrémne aktivity. Ak spadnete v zahraničí bez príslušného pripoistenia, nemocničný účet za operáciu a transport vrtuľníkom zaplatíte z vlastného vrecka.
Podobne ako pri zimných športoch, kde rekreačné lyžovanie kryje základ, no jazda vo voľnom teréne vyžaduje pripoistenie, aj pri koňoch rozhoduje terén a štýl jazdy. Ak máte v pláne skákanie prírodných prekážok v zahraničí, bez špeciálneho balíka pre rizikové športy neodchádzajte. Pri ťažkých stavoch hrozí, že nastane situácia, kedy poisťovňa žiada peniaze späť, ak zistí porušenie zmluvných výluk.
Cestovné poistenie a športové pripoistenie na dovolenke
Pri výbere cestovného krytia zvážte, či vám stačí základné pripoistenie na zmluve, alebo potrebujete individuálne krytie na presný počet dní. Porovnanie ukazuje, aké výhody a nevýhody prináša celoročné riešenie oproti krátkodobej poistke na konkrétnu jazdeckú akciu.
| Forma poistného krytia | Výhody | Nevýhody |
|---|---|---|
| Celoročné úrazové poistenie s pripoistením športov |
|
|
| Krátkodobé športové a cestovné pripoistenie |
|
|
Hipoterapia a jazdecká terapia: ako liečbu na koni hodnotí poisťovňa?
Osobitnou kapitolou je hipoterapia. Ide o uznávanú liečebnú metódu, pri ktorej sa využíva konský krok na stimuláciu svalstva a nervovej sústavy detí i dospelých s neurologickými, ortopedickými či duševnými poruchami. Klienti ani ich rodičia nevnímajú túto aktivitu ako rizikový šport, ale ako rehabilitačný výkon. Komerčné poisťovne však majú na túto činnosť svoj vlastný meter.
Ak sa stane úraz počas hipoterapie, likvidátor skúma, či zariadenie prevádzkuje certifikované zdravotnícke centrum so vzdelaným fyzioterapeutom a hipológom, alebo ide len o vozenie detí na agroturistickom ranči. V certifikovanom centre nesie plnú zodpovednosť za bezpečnosť personál, ktorý vedie zviera priamo na lonži alebo vodidle. V prípade pádu sa plnenie čerpá zo zodpovednosti poskytovateľa zdravotnej starostlivosti.
Ak si však klient dojednáva vlastnú úrazovku a má diagnostikované závažné vrodené ochorenie (napríklad detskú mozgovú obrnu), poisťovňa môže v zmluve uplatniť výluku na zranenia spôsobené zhoršením primárnej diagnózy. Dôkladne preto nahláste zdravotný stav dieťaťa, aby ste pri nečakanom páde nezostali bez nároku na odškodnenie.
Časté otázky o úrazoch na koni a poistení
Kryje bežné úrazové poistenie pád z koňa počas rekreačnej vychádzky do prírody?
Áno, väčšina poisťovní kryje rekreačnú jazdu v rámci základnej alebo druhej rizikovej skupiny. Podmienkou je, že nejde o preteky, tréning na súťaže a jazdec neporušil bezpečnostné predpisy (napríklad zákaz alkoholu). Odporúčame však skontrolovať výluky konkrétnej zmluvy.
Môže mi poisťovňa skrátiť plnenie, ak som pri páde nemal jazdeckú prilbu?
Áno. Hoci jazda v prírode mimo cesty prilbu priamo zákonom neprikazuje, poistné podmienky vyžadujú dodržiavanie prevenčnej povinnosti. Pri úrazoch hlavy bez prilby poisťovne bežne krátia poistné plnenie za denné odškodné aj trvalé následky o 20 až 50 percent.
Počíta sa ako úraz pri jazde na koni aj situácia, keď ma zviera kopne v stajni?
Áno, ide o poistný úraz podľa definície v zákone aj poistných podmienkach, pretože došlo k náhlemu a nečakanému pôsobeniu vonkajšej sily. Nemusíte sedieť v sedle. Rovnako je kryté pristúpenie nohy v boxe, uhryznutie či zranenie pri čistení koňa.
Do akej lehoty musím nahlásiť pád z koňa svojej poisťovni?
Poisťovňu informujte bezodkladne po poskytnutí prvej pomoci a ošetrení lekárom. Presné lehoty určujú poistné podmienky (zvyčajne do 15 až 30 dní od úrazu). Právo na poistné plnenie sa podľa § 101 a § 104 Občianskeho zákonníka premlčuje za tri roky, pričom premlčacia doba začína plynúť rok po poistnej udalosti.