Koľko stojí poistenie na lyže a na čo si dať pozor pri zmluve?
Koľko peňazí vás bude stáť jedna nepozornosť na zjazdovke, ak zraníte iného človeka alebo si privodíte komplikovanú zlomeninu v zahraničí? Kvalitné poistenie na lyže predstavuje v pomere k celkovým nákladom na zimnú dovolenku zanedbateľnú položku, no pri poistnej udalosti dokáže zachrániť rodinný rozpočet pred likvidačnými sumami. Priemerná cena jednej poistnej zmluvy na lyžovačku sa pohybuje na úrovni približne 22 eur, čo znamená medziročný nárast len o jedno euro. Napriek dostupnej cene však tisíce lyžiarov každoročne robia zásadné chyby pri výbere krytia a na svah vyrážajú s falošným pocitom bezpečia.
Základný rozdiel spočíva v tom, kde presne plánujete lyžovať. Ak zostávate na Slovensku, kľúčovú úlohu zohráva poistenie na hory doma a v zahraničí a jeho legislatívne špecifiká. Podľa § 11 ods. 2 zákona č. 544/2002 Z. z. o Horskej záchrannej službe je každá plnoletá zachraňovaná osoba povinná uhradiť HZS náklady na záchrannú činnosť alebo pátranie. Verejné zdravotné poistenie tieto technické zásahy od 1. júla 2006 vôbec nekryje. Bežná technický zásah Horskej záchrannej služby pri pátraní či zvoze na saniach stojí stovky až tisíce eur. Základné krytie do slovenských hôr pritom stojí orientačne približne 1 euro na deň pri pohybe po vyznačených tratiach, pričom týždenné poistenie pre dve dospelé osoby vychádza orientačne na 16 až 38 eur v závislosti od zahrnutia rizikových športov.
Pokiaľ smerujete do Álp, samotný Európsky preukaz zdravotného poistenia (EPZP) nestačí. EPZP nepokrýva doplatky pacienta, ošetrenie v súkromných zariadeniach pri lyžiarskych strediskách, zásah horskej služby, transport helikoptérou ani repatriáciu na Slovensko. Vážny úraz s nutnosťou operácie a leteckého prevozu môže presiahnuť sumu 100 000 eur. Pri ceste do zahraničia je preto nevyhnutné uzatvoriť komplexné komerčné krytie, kde limit liečebných nákladov začína od 300 000 eur alebo je dojednaný s neobmedzeným plnením. Týždenné krytie v Rakúsku pre štvorčlennú rodinu bez poistenia storna vychádza orientačne na 35 až 98 eur. Ak hľadáte optimálny balík, spoľahlivé porovnanie cestovného poistenia vám umožní nastaviť zodpovedajúce limity pre celú posádku auta behom niekoľkých minút.
Ukradli vám výstroj pri chate? Prečo poistka na lyžovačku nekryje stojan pred bufetom
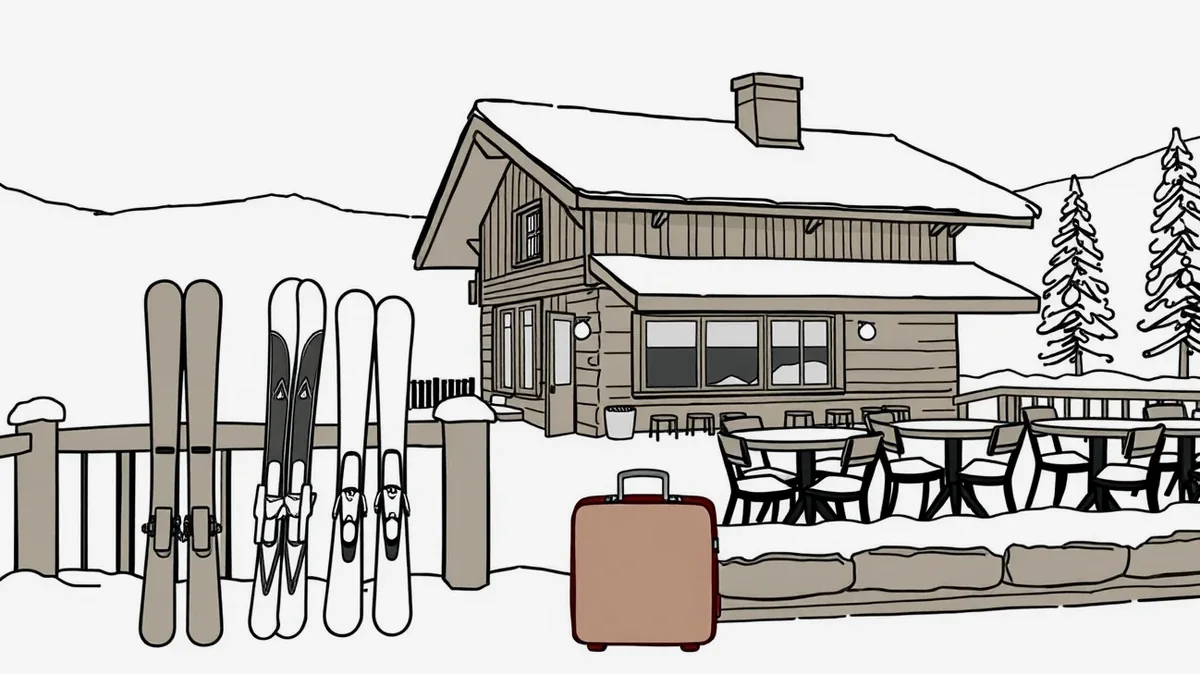
Jedným z najrozšírenejších omylov rekreačných športovcov je predstava, že poistná zmluva automaticky vyplatí náhradu škody za akúkoľvek stratu výstroja v areáli strediska. Typická situácia vyzerá rovnako: lyžiar zaparkuje drahé lyže v drevenom stojane pred reštauráciou, odíde na obed a po hodine nájde stojan prázdny. Preto bežné poistenie na lyže krádež lyží odložených voľne pred bufetom vôbec nekryje. Poistné podmienky všetkých komerčných poisťovní vyžadujú na vznik nároku na poistné plnenie takzvané prekonanie prekážky.
Ak výstroj necháte na mieste, ktoré je voľne prístupné tretím osobám bez uzamknutia, poisťovňa udalosť vyhodnotí ako nedostatočné zabezpečenie majetku a uplatní trvalú výluku z poistenia. V očiach likvidátora ide o zanedbanie prevenčnej povinnosti predchádzať škodám. Zlodej v takom prípade nemusel prekonať žiadny zámok, dvere ani reťaz, čo nárok na poistné plnenie okamžite ruší.
Pravidlá zabezpečenia výstroja a limity poistného plnenia
Krádež výstroja poisťovňa uzná iba vtedy, ak bol majetok riadne zabezpečený v súlade s poistnými podmienkami. Za uznateľnú krádež sa považuje odcudzenie z uzamknutého hotelového apartmánu, zo samostatne uzamknutej hotelovej lyžiarne, z uzamknutého batožinového priestoru vozidla, kde veci nie sú viditeľné zvonku, alebo z certifikovaného uzamykateľného strešného boxu na aute. Aj v týchto prípadoch však polícia musí potvrdiť stopy násilného vniknutia.
Druhým úskalím bývajú poistné sumy a podlimity. Základný balík poistenia batožiny zvyčajne ponúka limit okolo 1 000 eur, avšak s prísnym podlimitom 350 eur na jednu vec. Moderná lyžiarska výstroj vrátane viazania, palíc, lyžiarok a prilby túto sumu násobne prevyšuje. Ak lyžiar vlastní novú výbavu, mal by zvoliť vyšší balík krytia športovej výbavy, kde celkový limit dosahuje až do 4 000 eur a podlimit na jednu vec predstavuje 2 450 eur. Pri drahšej výbave je nevyhnutné uschovať si originálne pokladničné doklady s presným označením modelu, inak poisťovňa vyplatí len zlomok časovej hodnoty.
Kontrolný zoznam: Ako ochrániť lyžiarsku výbavu pred odcudzením
- Ukladajte lyže v ubytovacom zariadení výhradne do uzamknutých lyžiarní alebo individuálnych bezpečnostných skriniek.
- Pri prevoze používajte uzamykateľný strešný nosič alebo box a nenechávajte v ňom výstroj zaparkovaný počas celej noci.
- Pred reštauráciou na svahu rozdeľte pár lyží s partnerom a každý lyžu zapichnite do iného vzdialeného stojana.
- Zaobstarajte si kompaktný káblový zámok na lyže s číselným kódom, ktorým výstroj pripútate k pevnej konštrukcii stojana.
- Odložte si nákupné faktúry, odfoťte výrobné čísla lyží a pri krádeži vždy trvajte na spísaní policajného protokolu priamo na mieste.
Môže jedno varené víno na svahu spôsobiť zamietnutie poistného plnenia?
Požitie alkoholu patrí k najčastejším dôvodom, prečo poisťovne odmietajú alebo radikálne krátia poistné plnenie. Tradícia teplého vareného vína, piva či destilátov v bufetoch priamo na zjazdovkách vytvára klamlivý dojem spoločenskej tolerancie. Z hľadiska poistnej zmluvy je však situácia jednoznačná. Pokiaľ má požitie alkoholu alebo omamných látok príčinnú súvislosť so vznikom úrazu, poisťovateľ je oprávnený plnenie znížiť alebo ho úplne zamietnuť.
Práve preto poistenie na lyže neposkytuje krytie automaticky, ak sa zistí prítomnosť alkoholu v krvi. Pri každom vážnejšom zásahu záchrannej služby v zahraničí, a obzvlášť pri zásahoch privolanej polície, je dychová skúška alebo toxikologický odber krvi štandardným procesným úkonom. Ak lekárska správa obsahuje záznam o zápachu alkoholu či nameranej hodnote, likvidačné oddelenie poisťovne začne skúmať, či alkohol ovplyvnil reakčný čas, koordináciu a vnímanie rizika lyžiara.
Upozornenie na časté riziko: Mnohí lyžiari sa mylne spoliehajú na Európsky preukaz zdravotného poistenia (EPZP). V európskych strediskách však väčšinu ambulancií a kliník pri svahoch prevádzkujú súkromní lekári, kde EPZP vôbec neplatí. Štátna kartička navyše nekryje ani cent za zásah horskej služby, transport vrtuľníkom či repatriáciu zraneného na Slovensko.
Modelový príklad z praxe: Kolízia na zjazdovke a státisícové škody
Rekreačný lyžiar Peter si počas obeda na svahu v tirolskom stredisku doprial dva poháre vareného vína. Popoludní pri jazde po červenej zjazdovke nezvládol v rýchlosti manéver a zozadu narazil do lyžiara z Nemecka. Pád mal za následok vážne poranenia chrbtice a komplikovanú zlomeninu nohy zrazeného lyžiara. Na miesto nehody bol privolaný záchranársky vrtuľník aj rakúska alpská polícia (Alpinpolizei), ktorá u Petra namerala 0,6 promile alkoholu v dychu.
Finančný rozsah vzniknutých škôd sa vyšplhal na mimoriadne vysoké čiastky:
- Zásah a transport záchranárskym vrtuľníkom do nemocnice v Innsbrucku: 4 200 eur.
- Urgentná operácia a sedemdňová hospitalizácia zraneného na špecializovanej klinike: 14 600 eur.
- Bolestné, trvalé následky a strata na zárobku nárokovaná nemeckým lyžiarom: 65 000 eur.
- Zničená lyžiarska výstroj a poškodené oblečenie poškodeného: 1 800 eur.
- Repatriácia zraneného pacienta špeciálnou sanitkou do miesta bydliska v Nemecku: 2 100 eur.
Celková suma nákladov presiahla 87 700 eur. Pretože privolaná polícia zdokumentovala prítomnosť alkoholu, poisťovňa odmietla poskytnúť poistné plnenie z pripoistenia zodpovednosti za škodu z dôvodu hrubého porušenia poistných podmienok. Peter musel celú sumu 87 700 eur uhradiť z vlastných úspor a čeliť občianskoprávnej žalobe na rakúskom súde.
Regres poisťovne a povinné poistenie zodpovednosti v zahraničí
Pri škodách spôsobených iným osobám nastupuje poistenie zodpovednosti za škodu, kde sa štandardné trhové limity pohybujú od 200 000 eur do 500 000 eur pri škodách na zdraví a majetku tretích osôb. Pokiaľ však poistnú udalosť zaviníte pod vplyvom alkoholu, poisťovňa síce môže v určitých prípadoch odškodniť poškodeného tretieho lyžiara priamo, no vzápätí uplatní takzvaný regres. To znamená, že celú vyplatenú sumu bude súdnou cestou vymáhať priamo od vás.
Osobitný pozor si treba dať na legislatívne požiadavky jednotlivých krajín. Napríklad v Taliansku platí od roku 2022 zákonná povinnosť mať uzavreté poistenie zodpovednosti za škodu na zjazdovke pre každého lyžiara. Pri kontrole na svahu musí návštevník predložiť potvrdenie v anglickom alebo talianskom jazyku, inak mu hrozí pokuta od 100 do 150 eur a odobratie skipasu. V Rakúsku síce poistka nie je vymáhaná zákonom paušálne, no uzatvorené poistenie zodpovednosti na zjazdovke v Rakúsku je praktickou nutnosťou, keďže miestne súdy priznávajú zraneným lyžiarom rozsiahle kompenzácie vrátane náhrady ušlého zisku.
Zranil sa člen rodiny? Ako poistenie na lyžovačku rieši predčasný návrat domov
Zimná dovolenka sa môže nečakane skončiť už v prvých dňoch pobytu. Ak sa jeden člen rodiny zraní tak vážne, že vyžaduje okamžitú hospitalizáciu alebo prevoz do domáceho liečenia, vyvstáva otázka, čo s ostatnými účastníkmi zájazdu a zaplatenými službami. Na riešenie týchto krízových situácií slúži pripoistenie prerušenia cesty a asistenčné služby.
Ak cestujete s rodinou, komplexné poistenie na lyže by malo chrániť nielen zraneného, ale aj jeho blízkych príbuzných. Asistenčná služba poisťovne v takom prípade organizuje a hradí predčasný návrat celej rodiny, pokiaľ je zranený transportovaný sanitkou či repatriačným letom, prípadne uhradí ubytovanie jedného rodinného príslušníka, ktorý zostáva pri hospitalizovanom pacientovi ako sprievod. Kľúčové je poistiť všetkých rodinných príslušníkov na jednej zmluve alebo v rovnakom balíku, aby sa na nich vzťahovalo aj poistenie dieťaťa na lyžovačku a krytie rodinných asistenčných výdavkov.
Rozdiel medzi stornom zájazdu a prerušením dovolenky
Mnoho cestovateľov si zamieňa dve odlišné poistné riziká: storno poplatky pred vycestovaním a prerušenie už prebiehajúcej dovolenky. Klasické storno poistenie zájazdu rieši situáciu, kedy vôbec neodcestujete – napríklad kvôli náhlej akútnej chorobe pred nástupom na pobyt. Na túto situáciu nadväzuje aj storno zájazdu zo zdravotných dôvodov, ktoré pokrýva nevratné storno poplatky účtované ubytovacím zariadením či cestovnou kanceláriou.
Naopak, pripoistenie prerušenia cesty nastupuje v momente, keď ste už v stredisku a pobyt musíte ukončiť predčasne z dôvodu hospitalizácie, úmrtia v rodine či živelnej udalosti v mieste bydliska. Poisťovňa v takom prípade prepláca pomernú časť nevyužitého ubytovania a náhradnú dopravu domov. Dôležitým detailom sú skipasy: bežné stredisko neprelyžované dni na viacdňovom lístku neprepláca, pokiaľ nemáte špeciálne pripoistenie nevyužitého skipasu alebo storno zakúpené priamo pri pokladni strediska. Ak plánujete nákladnú rodinnú dovolenku, je vhodné si vopred prejsť komplexné porovnanie storno poistenia a zistiť, ktoré produkty zahŕňajú aj nevratné skipasy a lyžiarske školy.
Prehľad dôležitých lehôt a termínov pri poistnej udalosti
Pri uplatňovaní nárokov z poistnej zmluvy zohráva rozhodujúcu úlohu dodržanie stanovených termínov. Omeškanie môže viesť k predĺženiu šetrenia udalosti alebo k zamietnutiu plnenia. Pre podrobný návod odporúčame preštudovať si, ako uplatniť storno poistenie krok za krokom, no základné zákonné a zmluvné lehoty sumarizuje nasledujúca tabuľka.
| Úkon a poistná situácia | Stanovená lehota | Právny základ alebo podmienka |
|---|---|---|
| Nahlásenie poistnej udalosti poisťovni | Bez zbytočného odkladu, písomne | § 797 ods. 2 Občianskeho zákonníka |
| Kontaktovanie asistenčnej služby pri hospitalizácii | Ihneď pred začatím nákladných úkonov | Všeobecné poistné podmienky |
| Nahlásenie krádeže výstroja miestnej polícii | Do 24 hodín od zistenia skutku | Povinnosť predložiť policajný protokol |
| Predloženie originálnych účtov a lekárskych správ | Do 15 až 30 dní po návrate | Lehota pre likvidáciu poistnej udalosti |
| Výpoveď poistenia s bežným poistným ku koncu obdobia | Aspoň 6 týždňov pred uplynutím | § 800 ods. 1 Občianskeho zákonníka |
| Výpoveď zmluvy po jej uzavretí (lehota na zrušenie) | Do 2 mesiacov (8-dňová výpovedná lehota) | § 800 ods. 2 Občianskeho zákonníka |
Platia seniori viac? Vekové hranice a zimné poistenie pre starších lyžiarov
Lyžovanie patrí k celoživotným športom a na svahoch sa bežne stretávame s aktívnymi lyžiarmi vo veku 65, 70 či 80 rokov. Poisťovne však k tejto kategórii pristupujú so zvýšenou obozretnosťou. Starší organizmus je náchylnejší na zlomeniny, rekonvalescencia trvá dlhšie a riziko komplikácií pri operáciách je štatisticky vyššie. Preto poistná matematika uplatňuje na starších poistencov špecifické pravidlá.
Uzatvárať poistenie na lyže vo vyššom veku si vyžaduje pozornosť najmä pri vekových hraniciach a prirážkach na poistnom. Na trhu neexistuje jednotný model; každá poisťovňa si hranicu pre rizikovejšiu skupinu stanovuje samostatne vo svojich poistných podmienkach.
Vekové prirážky a posudzovanie chronických ochorení
Zvýšenie poistného prichádza najčastejšie po dosiahnutí veku 65 alebo 70 rokov. Poistné sadzby pre seniorov môžu byť dvojnásobné až trojnásobné v porovnaní so sadzbami pre dospelých v produktívnom veku. Niektoré finančné domy uplatňujú strop vo veku 75 alebo 80 rokov, po ktorom už nie je možné uzatvoriť vybrané rizikové pripoistenia alebo je maximálny limit liečebných nákladov administratívne obmedzený.
Druhým zásadným faktorom je posudzovanie existujúcich zdravotných ťažkostí a chronických ochorení. Všeobecné poistné podmienky štandardne vylučujú liečbu ochorení, ktoré vznikli pred vycestovaním alebo boli v priebehu posledných 6 až 12 mesiacov liečené či sledované lekárom. Ak senior na svahu utrpí úraz kolena, ktoré bolo pred šiestimi mesiacmi operované, poisťovňa môže skúmať, či k pádu nedošlo v dôsledku nestability operovaného kĺbu. Ak hľadáte konkrétne parametre, podrobnosti rozoberá Poistenie na hory pre seniorov, kde nájdete zoznam výluk a odporúčané limity pre seniorské kategórie.
Kde končí bežné krytie? Výluka pre aktivity nad 5 000 metrov a extrémne športy
Pri dojednávaní zmluvy je nevyhnutné rozlišovať medzi rekreačným lyžovaním po vyznačených tratiach a rizikovými či extrémnymi zimnými disciplínami. Bežná poistka kryje lyžovanie a snowboarding výhradne na sprevádzkovaných a označených zjazdovkách. Akonáhle lyžiar prekročí zábrany a vstúpi do voľného terénu (freeride) alebo sa vyberie na skialpinistický výstup mimo areálu strediska, základné krytie prestáva platiť.
Pripoistenie rizikových aktivít na Slovensku stojí orientačne približne 2,50 eura na deň oproti jednému euru za základ. V zahraničí sa prirážka za zimné a adrenalínové športy pohybuje v desiatkach percent k základnej sadzbe. Pokiaľ sa chystáte na náročnejšie výstupy a prechody hrebeňov s cepínmi a mačkami, je potrebné dojednať špecializované poistenie na vysokohorskú turistiku, ktoré kryje pohyb v technickom teréne a prácu s horolezeckým výstrojom.
Nadmorská výška, voľný terén a zásahy horskej služby
Väčšina štandardných poistných zmlúv obsahuje geografické a výškové obmedzenia. Aktivity nad 5 000 metrov nad morom sú spravidla zaradené v trvalých výlukách z poistenia liečebných nákladov aj technických zásahov. Pri bežnej lyžovačke v Európe sa do takejto výšky nedostanete, keďže najvyššie položené alpské strediská ležia pod hranicou 3 900 metrov nad morom. Výluka nad 5 000 m n. m. sa stáva kritickou pri expedíciách na Kaukaz, do Ánd, Pamíru či Himalájí, kde je nutné hľadať špecializované expedičné poistenie alebo členstvo v medzinárodných alpských spolkoch.
V európskych reáliách je oveľa častejším problémom hranica medzi označenou zjazdovkou a voľným terénom. Jazda pod lanovkou medzi dvoma traťami, pohyb v lavínových žľaboch alebo skákanie na prekážkach v snowparku bez príslušného pripoistenia zakladá právo poisťovne odmietnuť úhradu zásahu horskej služby aj ošetrenia. Slovenská legislatíva nestanovuje minimálne poistné limity pre cestovné poistenie ani poistenie do hôr – rozsah ochrany a definícia zjazdovky závisia výlučne od zmluvného dojednania a znenia poistných podmienok.
Často kladené otázky o poistení na lyžovačku
Stačí mi na lyžovanie v slovenských Tatrách bežná kartička poistenca?
Nestačí. Zdravotné poistenie hradí len lekárske ošetrenie v nemocnici. Technický zásah Horskej záchrannej služby (pátranie, vyslobodenie z lavíny, zvoz z terénu) musí podľa zákona č. 544/2002 Z. z. plnoletá osoba uhradiť sama, ak nemá uzavreté poistenie do hôr.
Je pravda, že v Taliansku môžem dostať pokutu, ak nemám poistenie zodpovednosti?
Áno. V Taliansku je poistenie zodpovednosti za škodu na zjazdovkách zo zákona povinné. Pri kontrole policajnou hliadkou musíte predložiť potvrdenie o poistení (spravidla v anglickom alebo talianskom jazyku). Za absenciu poistky hrozí pokuta 100 až 150 eur a odobratie skipasu.
Preplatí mi poisťovňa zranenie, ak som mal v krvi jedno pivo?
Poisťovňa skúma príčinnú súvislosť. Ak privolaná polícia alebo ošetrujúci lekár zaznamená požitie alkoholu, poisťovňa má právo krátiť poistné plnenie alebo ho úplne zamietnuť. Pri škode spôsobenej inému lyžiarovi od vás môže vymáhať všetky vyplatené peniaze späť formou regresu.
Čo robiť, ak mi ukradnú lyže zo stojana pred reštauráciou na svahu?
Krádež z voľne prístupného stojana patrí medzi štandardné výluky, keďže nedošlo k prekonaniu prekážky. Poistné plnenie získate len vtedy, ak boli lyže v uzamknutom priestore (lyžiareň, strešný box) alebo zabezpečené certifikovaným zámkom a krádež vyšetrila a zaprotokolovala polícia.
Vzťahuje sa základné cestovné poistenie aj na jazdu v hlbokom snehu mimo trate?
Nie. Freeride a lyžovanie mimo vyznačených zjazdoviek spadajú do kategórie rizikových alebo extrémnych športov. Pre pohyb mimo zjazdoviek si musíte dojednať špeciálne pripoistenie rizikových športov, inak zásah záchranárov a liečebné náklady hradíte z vlastného vrecka.
V konečnom dôsledku poistenie na lyže chráni váš rozpočet pred nepredvídateľnými nákladmi a umožňuje vám užiť si zimný pobyt bez obáv z finančných následkov nehody.