Obhliadka po krupobití: Kompletný sprievodca od prvého posúdenia po výplatu peňazí
Obhliadka po krupobití predstavuje základný krok v procese likvidácie poistnej udalosti, bez ktorého vám poisťovňa poškodenie karosérie nepreplatí. Keď letná búrka zanechá na rodinnom aute desiatky jamiek, prvoradou úlohou je škodu riadne zdokumentovať a bez zbytočného odkladu nahlásiť. Priemerná škoda na motorovom vozidle po krupobití sa totiž pohybuje na úrovni 2 000 až 3 000 eur, čo môže zásadným spôsobom zasiahnuť rozpočet každej domácnosti. Oprava 20 menších preliačin bez porušenia laku vyjde bežne na 400 až 900 eur, no pri poškodení laku náklady rýchlo stúpajú na 1 000 až 2 500 eur.
Kým základné povinné zmluvné poistenie kryje výhradne škody spôsobené iným účastníkom cestnej premávky, na vlastné vozidlo potrebujete kvalitné kasko poistenie alebo špecializované pripoistenie živelných udalostí. Ak sa spoliehate len na pripoistenie k zákonnej poistke, počítajte s tým, že má často pevné limity plnenia, obvykle 500 až 2 000 eur. Pri rozsiahlejšom krupobití takáto suma na kompletnú opravu často nestačí. Preto sa oplatí vopred poznať presný postup obhliadky, aby likvidátor do protokolu zapísal každú jamku, prasknutú lištu či svetlomet.
Bezpečný prevoz vozidla s poškodeným sklom na obhliadku
Ak krúpy nezasiahli iba plechy, ale prerazili alebo popraskali aj zasklenie, nastáva otázka, či s autom vôbec môžete vyraziť na cestu. Podľa pravidiel cestnej premávky je vozidlo s poškodeným čelným sklom v stieranej ploche technicky nespôsobilé na jazdu. Pokuta od polície a zadržanie osvedčenia o evidencii vozidla časť II sú v takej chvíli reálnym rizikom. Navyše, jazda s narušenou štruktúrou skla ohrozuje posádku, pretože pri ďalšom otrase môže sklo povoliť úplne.
Pred presunom vozidla do servisu alebo na miesto, kde sa uskutoční obhliadka po krupobití, skontrolujte rozsah prasklín. V mnohých prípadoch je oveľa rozumnejšie využiť asistenčné služby dojednané v havarijnom poistení a nechať si zabezpečiť odťah. Tým predídete nielen sankciám, ale aj komplikáciám, ak by poisťovňa tvrdila, že jazdou s poškodeným sklom došlo k zväčšeniu rozsahu škody.
Riziká jazdy s pavúkom na čelnom skle
Prasklina v zornom poli vodiča dramaticky zhoršuje výhľad a láme svetlo protiidúcich áut. Pokiaľ je nutné vyriešiť stav skla, zistite si, či vaša zmluva zahŕňa aj špecifické limity a spoluúčasť pri poistení skla. Menšie poškodenie mimo priameho výhľadu vodiča sa dá niekedy zaceliť živicou, no po zásahu krupobitím s desiatkami prasklín býva nevyhnutná kompletná výmena celého dielu vrátane kalibrácie asistenčných kamier a dažďových senzorov.
Ochrana interiéru pred zatečením a sekundárnou škodou
Zákon č. 40/1964 Zb. Občiansky zákonník ukladá poistenému povinnosť predchádzať zväčšovaniu vzniknutej škody. Ak krúpy prerazia strešné okno alebo zadné sklo, musíte otvor okamžite prekryť pevnou fóliou a zaistiť páskou. Voda z následného dažďa by mohla znehodnotiť čalúnenie sedadiel, riadiace jednotky pod podlahou a káblové zväzky. Vzniknutú sekundárnu škodu zatečením by likvidátor mohol zamietnuť s odôvodnením, že ste neprijali primerané opatrenia na ochranu majetku.
Pred akýmkoľvek zásahom či prevozom si prejdite tento kontrolný zoznam, aby ste nezabudli na kľúčové úkony:
- Vyhotovte celkové fotografie vozidla zo všetkých štyroch strán ešte na mieste udalosti.
- Detailne odfoťte napadané krúpy pri pravítku, minci alebo inom predmete ukazujúcom mierku.
- Prekryte rozbité okná a otvory vodotesnou fóliou, aby nedošlo k zatopeniu interiéru.
- Zaznamenajte presný dátum, čas a ulicu, kde vozidlo počas búrky stálo.
- Zabezpečte si svedectvá, fotografie okolitých poškodených áut alebo stiahnuté radarové snímky.
- Nahláste udalosť svojej poisťovni bez zbytočného odkladu, najlepšie do 24 hodín.
- Nepúšťajte sa do žiadnych klampiarskych opráv, kým neprebehne oficiálne posúdenie.
Obhliadka po krupobití a posúdenie poškodenia plastových dielov
Búrka s krúpami neútočí iba na oceľové a hliníkové plechy karosérie. Prudké nárazy ľadových guliek dokážu preraziť plastové kryty spätných zrkadiel, polámať mriežky chladiča, poškodiť strešné lišty a vytvoriť hlboké vrypy v nárazníkoch. Dôkladná obhliadka po krupobití musí preto zahŕňať aj tieto komponenty, na ktoré majitelia áut často zabúdajú, pretože svoju pozornosť sústredia len na jamky na kapote a streche.
Technik poisťovne posudzuje plasty odlišne od plechov. Kým plech sa dá často narovnať bez poškodenia laku, prasknutý plastový diel sa spravidla musí vymeniť za nový. Pri starších autách však poisťovne v kalkulačných systémoch uplatňujú rôzne korekcie, pričom pri výbere poistky zohráva úlohu aj celková cena poistenia auta a zvolený rozsah asistenčných a servisných balíkov.
Spôsob kalkulácie plastových líšt, svetlometov a spätných zrkadiel
Pri svetlometoch je dôležité sledovať, či nedošlo k mikroskopickým prasklinám na polykarbonátovom kryte. Aj nepatrná prasklina spôsobí vniknutie vlhkosti, zahmlievanie a následné zlyhanie drahých LED či xenónových modulov. Likvidátor do protokolu zapisuje katalógové číslo dielu a určí, či sa bude diel lakovať, zvárať alebo vymieňať. Všetky plastové lemy blatníkov, chrómové ozdobné lišty okolo okien a strešné nosiče musia byť dôkladne umyté, inak technik praskliny prehliadne.
Plošné poškodenie laku a nárok na celoplošné prelakovanie
Veľké krúpy s ostrými hranami pri dopade neroztlačia len podkladový kov, ale spôsobia takzvané plošné rozprsknutie laku. Na povrchu vzniknú mikroskopické trhliny, cez ktoré začne prenikať vlhkosť priamo k plechu. Ak lak stratil svoju pružnosť a popraskal, nie je možné použiť šetrnú metódu vytláčania za studena. V takej chvíli musí nastúpiť tradičná klampiarska a lakovnícka oprava, ktorá však rodinné auto pripraví o pôvodnú továrenskú vrstvu laku.
Kedy vzniká nárok na celoplošné prelakovanie dielu? Ak je na jednom paneli, napríklad na kapote motora, viac než určité množstvo hlbokých poškodení laku, lokálny rozstrek nie je technologicky možný. Poisťovňa musí v kalkulácii schváliť lakovanie celého dielu. Sporné situácie nastávajú pri starších lakoch, kde poisťovne často namietajú predchádzajúce mechanické opotrebenie, škrabance z umývacích liniek či odlupovanie laku od kamienkov.
Porovnanie metódy PDR a konvenčného lakovania dielov
Najmodernejšou a najžiadanejšou formou nápravy škôd po ľadovci je metóda PDR (Paintless Dent Removal). Ide o vytláčanie a vyťahovanie jamiek špeciálnym náradím z vnútornej strany dielca alebo pomocou lepených adaptérov z lícnej strany bez nutnosti gitovania a lakovania. Táto oprava zachováva pôvodnú hodnotu auta pri ďalšom predaji, pretože lakomierka ukáže pôvodnú hrúbku laku.
Nasledujúci prehľad triedi hlavné rozdiely medzi oboma technologickými postupmi:
- Zachovanie hodnoty vozidla: Metóda PDR ponecháva pôvodný fabrický lak, kým konvenčné lakovanie zanechá hrubšiu vrstvu gytu a laku, čo pri predaji vozidla vyvoláva podozrenie z ťažkej havárie.
- Rýchlosť opravy: Oprava metódou PDR trvá priemerne 1 až 3 dni, pričom oprava jednej jamky zaberie 30 až 90 minút. Konvenčné lakovanie vyžaduje odstávku auta na 1 až 2 týždne kvôli technologickým prestávkam schnutia.
- Cena práce: Cena PDR začína od 30 eur za preliačinu. Klasické gitovanie a celoplošné lakovanie jedného dielu stojí bežne 150 až 300 eur za diel, čo pri celom aute dramaticky zvyšuje konečný účet.
- Vplyv na životné prostredie: PDR je bezodpadová technológia bez použitia riedidiel, farieb a tmelov.
Doobhliadka po krupobití pri skrytých preliačinách
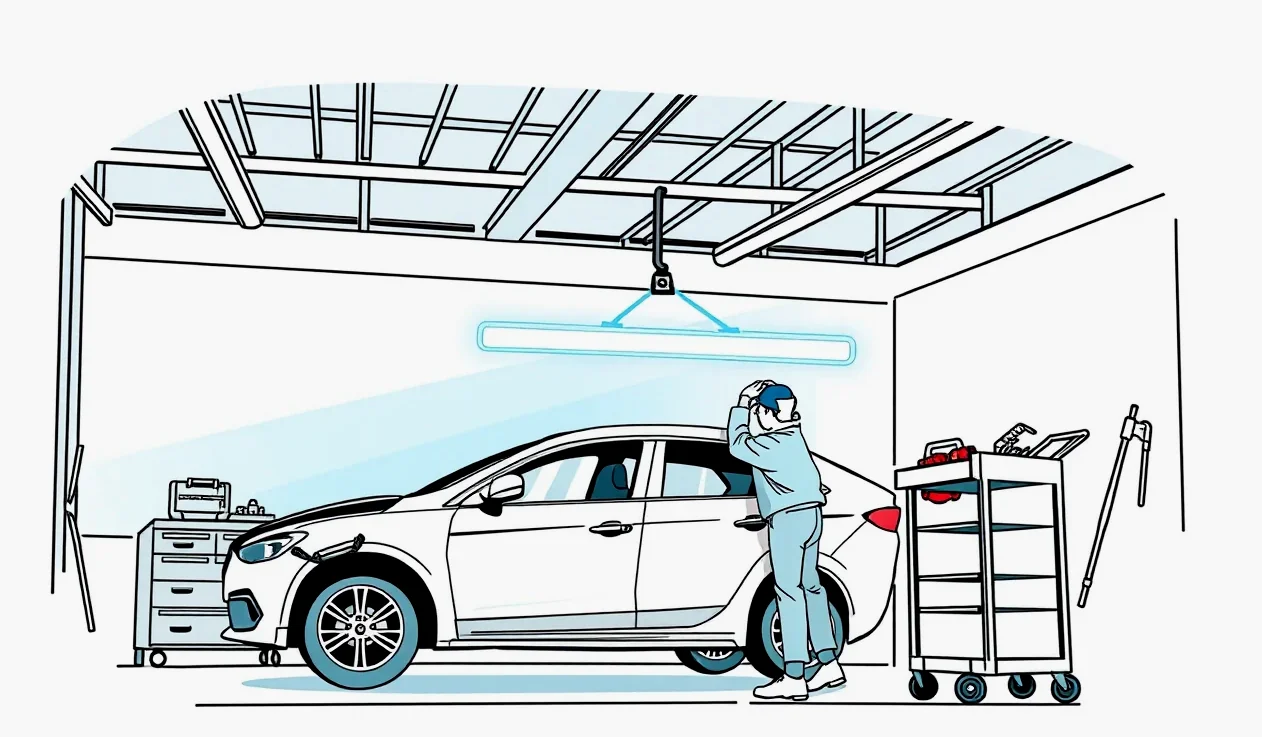
Pri prvotnom posúdení vozidla mobilný technik pracuje na parkovisku alebo dvore rodinného domu, často v premenlivých svetelných podmienkach. Hoci používa reflexné pruhované dosky, mnohé menšie mikropreliačiny ostanú voľným okom neviditeľné. Skutočný rozsah devastácie sa naplno prejaví až v špecializovanom servise, kde vozidlo umiestnia pod LED svetelnú rampu s vysokým kontrastom a technik zdemontuje vnútorné výplne dverí a stropu.
Práve vtedy prichádza na rad doobhliadka po krupobití. Servis preruší práce a vyzve poisťovňu na dodatočné posúdenie. Ak by servis pokračoval v oprave bez toho, aby poisťovňa nové poškodenia odsúhlasila v protokole, riskujete, že tieto práce poisťovňa nezaplatí a rozdiel zostane na vašich pleciach. Pri plánovaní poistného krytia je dôležité sledovať rôzne možnosti na trhu, napríklad lacnejšie poistenie auta často vyžaduje striktné dodržanie predpísaných zmluvných servisov.
Demontáž tapacírov a odhalenie poškodenia pod výstuhami
Mnohé jamky sa nachádzajú priamo nad bezpečnostnými výstuhami strechy a dverí, kam sa PDR náradie bežne nedostane. V takom prípade musí servis použiť špeciálne lepidlá a vyťahovacie hríbiky z vonkajšej strany alebo uvoľniť lepené spoje výstuh. V protokole o doobhliadke likvidátor zapíše nielen vyšší počet jamiek, ale aj normohodiny potrebné na montáž a demontáž interiéru, čalúnenia strechy, cloniek či airbagov, čo môže pôvodný rozpočet navýšiť o stovky eur.
Výplata plnenia rozpočtom verzus oprava v zmluvnom servise
Po skončení vyšetrenia poistnej udalosti vám poisťovňa položí zásadnú otázku: Želáte si opravu v zmluvnom servise na faktúru, alebo chcete poslať peniaze na účet formou rozpočtu nákladov? Každý z týchto prístupov má svoje výhody a riziká, ktoré musíte zvážiť podľa veku auta a vašej finančnej situácie.
Pokiaľ si necháte vyplatiť plnenie rozpočtom, poisťovňa použije kalkulačný systém (napríklad Audatex), kde započíta nižšie sadzby za normohodinu práce a nezriedka odpočíta daň z pridanej hodnoty, ak nepriedložíte faktúru. V zmluvnom servise naopak prebehne celá oprava bez vašej finančnej asistencie, zaplatíte iba dohodnutú spoluúčasť.
Porovnanie oboch foriem náhrady škody sumarizuje nasledujúca tabuľka:
| Kritérium | Výplata rozpočtom na účet | Oprava v zmluvnom servise |
|---|---|---|
| Rýchlosť získania peňazí | Rýchla, financie na účte do 15 dní od uzavretia spisu | Peniaze idú priamo servisu po dokončení opravy |
| Výška vyplateného plnenia | Nižšia (bez DPH, lacnejšia normohodina, krátenie cien dielov) | Plná výška podľa skutočných nákladov a krycieho listu |
| Nutnosť auto opraviť | Nie, peniaze môžete použiť na ľubovoľný účel | Áno, auto musí prejsť certifikovanou opravou |
| Záruka na prevedené práce | Žiadna (riziko nesie majiteľ pri svojpomoci) | Štandardná záruka servisu na prácu aj materiál |
| Riešenie skrytých chýb | Komplikované dodatočné dokazovanie | Servis si doobhliadku vyrieši s likvidátorom sám |
Finančné vyrovnanie na účet na základe kalkulačného systému
Ak máte staršie rodinné auto a vizuálne jamky vám na funkčnosti neprekážajú, rozpočet môže byť lákavý. Dávajte si však pozor: ak auto neopravíte a o rok príde ďalšie krupobitie, nová obhliadka po krupobití odhalí staré neopravené poškodenia. Poisťovňa má v záznamoch kompletnú fotodokumentáciu z predchádzajúcej udalosti a plnenie vám adekvátne skráti alebo úplne zamietne. Ak vám vznikli pochybnosti o správnosti postupu likvidácie, naštudujte si dôvody zníženia poistného plnenia, ktoré poisťovne v praxi uplatňujú.
Úhrada opravy v servise cez krycí list
Využitie partnerského servisu je pre zaneprázdnené rodiny najpohodlnejšou cestou. Servis po schválení kalkulácie požiada poisťovňu o vystavenie takzvaného krycieho listu. Ide o záväzný dokument, v ktorom sa poisťovňa zaväzuje preplatiť faktúru priamo na účet servisu. Vy pri preberaní vozidla zaplatíte iba dohodnutú spoluúčasť. Štandardná spoluúčasť pri havarijnom poistení býva 5 %, minimálne 165 eur, prípadne 5 %, minimálne 100 eur. Pri celkovej škode 2 500 eur tak zo svojho vrecka zaplatíte len minimálnu dohodnutú sumu 165 eur a zvyšných 2 335 eur uhradí poisťovateľ.
Ekonomická totálna škoda a obhliadka po krupobití
Veľmi častým javom pri starších vozidlách po prudkom krupobití je vznik takzvanej ekonomickej totálnej škody. Majitelia sú často šokovaní: ich auto je technicky plne pojazdné, motor beží bez chyby, geometria náprav je neporušená, no likvidátor vyhlási „totálku“. K tomuto stavu dochádza vtedy, keď predpokladané náklady na opravu vozidla (klampiarske práce, lakovanie, nové sklá a lišty) presiahnu stanovené percento všeobecnej hodnoty vozidla pred poškodením. V závislosti od poistných podmienok sa táto hranica pohybuje obvykle medzi 70 % až 100 % trhovej hodnoty auta.
Ak máte staršie auto s trhovou hodnotou 3 500 eur a po búrke je na ňom 250 preliačin, oprava metódou PDR spolu s novým lakovaním strechy a kapoty by vyšla na 3 800 eur. Pre poisťovňu je v tej chvíli nerentabilné opravu platiť. Aby ste v budúcnosti predišli finančnému prepadu pri strate trhovej hodnoty, oplatí sa pri nákupe novšieho auta poznať, ako funguje poistenie finančnej straty na nové vozidlo.
Výpočet zostatkovej hodnoty a predaj vraku v poistnej aukcii
Ako sa v praxi počíta poistné plnenie pri totálnej škode? Výpočet sa riadi presným vzorcom:
Poistné plnenie = Všeobecná hodnota vozidla v čase vzniku škody − Hodnota použiteľných zvyškov (vraku) − Spoluúčasť
Poisťovňa umiestni vaše auto do neverejnej elektronickej aukcie poškodených vozidiel, kde registrovaní autovrakoviská a obchodníci predkladajú záväzné cenové ponuky na odkúpenie. Najvyššia ponuka z aukcie určí hodnotu použiteľných zvyškov. Ak mala vaše auto pred búrkou hodnotu 4 000 eur a najvyšší dražiteľ ponúkne za obité, no pojazdné auto 2 200 eur, poisťovňa vám vyplatí rozdiel 1 800 eur mínus spoluúčasť (napr. 165 eur), teda 1 635 eur. Vy sa následne môžete slobodne rozhodnúť: buď auto predáte víťazovi aukcie za 2 200 eur a spolu s poistkou máte celú hodnotu vozidla, alebo si auto necháte, vezmete 1 635 eur a budete na ňom ďalej jazdiť s vizuálnymi jamkami.
Obhliadka po krupobití pri vozidle na lízing alebo úver
Ak rodinné auto splácate cez lízingovú spoločnosť alebo bankový autoúver, proces likvidácie podlieha prísnejším pravidlám. Vozidlo je totiž až do úplného splatenia majetkom financujúcej inštitúcie (pri finančnom lízingu) alebo je naň zriadené záložné právo. Súčasťou zmluvy je preto vinkulácia poistného plnenia v prospech lízingovky či banky.
V praxi to znamená, že po tom, čo prebehne obhliadka po krupobití a poisťovňa vyčísli poistné plnenie, nemôže vám poslať peniaze na účet automaticky. Poisťovňa musí najprv kontaktovať lízingovú spoločnosť a vyžiadať si súhlas s výplatou plnenia – takzvané devinkulačné vyjadrenie. Podobné špecifiká má aj správa poistiek pri iných zmluvných formách, napríklad ak využívate moderné Poistenie auta na operatívny leasing.
Vinkulácia plnenia a súhlas lízingovej spoločnosti
Lízingová spoločnosť preverí vašu platobnú disciplínu. Ak pravidelne a načas uhrádzate mesačné splátky, lízingovka vystaví súhlasné stanovisko a požiada poisťovňu, aby plnenie poslala priamo servisu, ktorý auto opravuje. Lízingovka si totiž chráni hodnotu svojho majetku a vyžaduje, aby bolo auto uvedené do pôvodného stavu v certifikovanom servise. Pokiaľ by ste chceli riešiť škodu rozpočtom a nechať si peniaze na účte, lízingová spoločnosť to takmer bez výnimky zamietne. Ak navyše dôjde k totálnej škode, preplatenie rozdielov kryje preplatenie spoluúčasti pri totálnej škode v rámci doplnkového krytia, pričom celková výhodná cena GAP poistenia dokáže ochrániť celú investíciu vloženú do akontácie.
Rôzne situácie, ktoré môžu nastať pri obhliadke a následnom riešení škôd po krupobití, zhŕňa nasledujúca tabuľka:
| Situácia | Čo platí podľa zákona a poistných podmienok | Čo presne robiť v praxi |
|---|---|---|
| Auto je po búrke pojazdné, no husto posiate jamkami | Škodu kryje havarijné poistenie. Povinné zmluvné poistenie (PZP) túto škodu na vašom aute nikdy nekryje. | Nahláste škodu do 24 hodín online, počkajte na termín obhliadky a dovtedy nezačínajte žiadne opravy. |
| Prasknuté čelné sklo v zornom poli vodiča | Auto je technicky nespôsobilé na cestnú premávku. Hrozí pokuta a odobratie technického preukazu. | Nepokúšajte sa jazdiť na vlastnú päsť; využite asistenčnú službu z poistky na zabezpečenie odťahu do servisu. |
| Vozidlo je financované cez lízing alebo autoúver | Poistné plnenie je vinkulované v prospech lízingovej spoločnosti alebo banky. | Po obhliadke bezodkladne požiadajte financujúcu spoločnosť o udelenie súhlasu s výplatou plnenia pre servis. |
| Škoda sa blíži k trhovej hodnote staršieho auta | Poisťovňa vyhlási ekonomickú totálnu škodu, ak náklady presiahnu limit (obvykle 70 – 100 % hodnoty). | Počkajte na výsledok poistnej aukcie vraku a zvážte, či doplatok prijmete, alebo auto predáte kupcovi z aukcie. |
| Likvidátor nezapočítal všetky preliačiny na karosérii | Záverečný protokol nemusíte podpísať bez výhrad. Servis má právo požiadať o doobhliadku. | Zavezte auto do servisu pod PDR lampu, urobte nové fotky a vyžiadajte si úradnú doobhliadku pred zahájením prác. |
Uplatnenie nároku na primeranú zálohu pri prieťahoch
Pri rozsiahlych letných kalamitách, kedy krupobitie v priebehu polhodiny zasiahne tisíce áut v celom okrese, bývajú kapacity poisťovní preťažené. Hoci mobilní technici zriaďujú dočasné veľkokapacitné obhliadkové centrá, vyšetrovanie škody a schvaľovanie rozpočtov sa môže neúmerne natiahnuť. Rodina pritom potrebuje auto denne na dochádzanie do práce, rozvoz detí do školy či na rodinné nákupy.
Ak sa proces likvidácie neúmerne vlečie a servis čaká na peniaze, slovenská legislatíva poskytuje poistenému účinnú ochranu. Málokto vie, že nemusíte pasívne čakať na milosť poisťovne, ale máte zákonný nárok na finančnú zálohu, ktorú môžete použiť na čiastočné zaplatenie opráv.
Zákonné lehoty vyšetrovania škody podľa Občianskeho zákonníka
Zákon č. 40/1964 Zb. Občiansky zákonník upravuje časové rámce likvidácie nasledovne:
Podľa § 797 ods. 3 Občianskeho zákonníka je plnenie splatné po skončení vyšetrenia potrebného na zistenie rozsahu povinnosti poistiteľa plniť. Toto vyšetrenie sa však musí skončiť do jedného mesiaca odvtedy, ako sa poisťovňa o poistnej udalosti dozvedela.
Následne podľa § 799 ods. 1 Občianskeho zákonníka je poisťovňa povinná poskytnúť poistné plnenie do 15 dní po skončení tohto vyšetrenia. Zákon počíta aj so situáciou, kedy likvidácia viazne. Podľa § 799 ods. 2 Občianskeho zákonníka platí: ak nemožno vyšetrenie skončiť do jedného mesiaca, odkedy sa poistiteľ o udalosti dozvedel, je povinný na požiadanie poisteného poskytnúť primeranú zálohu na plnenie.
Ak teda od nahlásenia škody uplynulo 30 dní a poisťovňa stále nevystavila krycí list, zašlite písomnú žiadosť o vyplatenie primeranej zálohy s odvolaním sa na tento paragraf. Poisťovňa vám zálohu musí poukázať, čo vám umožní zaplatiť zálohovú faktúru v servise a urýchliť odovzdanie auta. V prípade, že by poisťovňa odmietala komunikovať, na ochranu práv spotrebiteľov slúži Sťažnosť na poisťovňu a dohľad NBS. Pamätajte tiež, že podľa § 101 a § 104 Občianskeho zákonníka je premlčacia lehota práva na poistné plnenie 3 roky, pričom začína plynúť rok po vzniku poistnej udalosti.
Nesúhlas s výsledkom obhliadky po krupobití a nezávislý znalec
Čo robiť, ak technik poisťovne uzavrie obhliadku s kalkuláciou, ktorá ani zďaleka nepokrýva reálne náklady na opravu? Likvidátori občas v snahe znížiť náklady zapíšu iba časť jamiek, zvolia nevhodnú technológiu (napríklad lacné gitovanie namiesto PDR) alebo výrazne znížia započítané hodiny na demontáž dielov. Ako majiteľ poškodeného vozidla nemusíte s kalkuláciou súhlasiť.
Nesúhlas vyjadrite písomnou námietkou priamo pri preberaní protokolu alebo do niekoľkých dní od jeho doručenia. Dôkladná obhliadka po krupobití vyžaduje precíznosť, preto sa oplatí bojovať za každé prehliadnuté poškodenie, zvlášť ak by malo ísť na úkor hodnoty vášho vozidla.
Podanie námietky proti kalkulácii a kontrolné premeranie
V námietke presne špecifikujte, ktoré diely boli podhodnotené. Najlepším argumentom je odborné stanovisko certifikovaného PDR servisu. Servis disponuje špeciálnym osvetlením, pod ktorým vozidlo znova nafotí, označí každú jamku fixkou a vystaví presný rozpis dielov s ich poškodením. Tieto fotografie pošlite do poisťovne ako podklad pre revíziu kalkulácie. V mnohých prípadoch poisťovňa ustúpi a vyšle technika na kontrolné premeranie.
Znalecké dokazovanie a riešenie sporu
Pokiaľ poisťovňa naďalej odmieta uznať reálny rozsah škody a trvá na podhodnotenom rozpočte, vašou najsilnejšou zbraňou je autorizovaný súdny znalec z odboru dopravy a strojárstva. Na trhu je potrebné využiť profesionálne znalecké dokazovanie výšky škody. Znalec vykoná vlastnú nezávislú prehliadku, vyhotoví znalecký posudok so softvérovou kalkuláciou presne podľa metodiky Ministerstva spravodlivosti SR. Poisťovne na znalecké posudky reagujú s rešpektom, pretože v prípade súdneho sporu by takýto posudok slúžil ako hlavný dôkaz v ich neprospech. Pri preukázanom pochybení likvidátora vám navyše poisťovňa musí preplatiť aj účelne vynaložené náklady na vypracovanie posudku. Všetky kroky si však vopred dôsledne overte a pripravte si Hlásenie škody na vozidle a potrebné doklady.
Časté otázky vodičov o obhliadke a krupobití
Ako presne prebieha obhliadka auta poškodeného krupobitím?
Technik poisťovne si auto postaví do tieňa alebo pod prístrešok, prípadne použije tieniacu dosku s pruhmi. Pruhy svetla dopadajú na karosériu a na každej preliačine sa zakrivia, vďaka čomu presne vidno stred aj hĺbku jamky. Technik spočíta poškodenia na jednotlivých dieloch (strecha, kapota, dvere), preverí stav laku, zapíše poškodenie plastov a svetiel a všetko zanesie do softvérového protokolu.
Do koľkých dní od búrky musím krupobitie nahlásiť poisťovni?
Zákon č. 40/1964 Zb. hovorí o povinnosti nahlásiť škodu bez zbytočného odkladu. V praxi poisťovne vyžadujú nahlásenie do 24 hodín, maximálne do niekoľkých dní od búrky. Čím skôr škodu nahlásite, tým ľahšie sa overuje prítomnosť krupobitia cez meteorologické záznamy.
Môžem dať auto do servisu hneď, alebo musím čakať na technika z poisťovne?
Pred vykonaním obhliadky alebo pred udelením výslovného súhlasu poisťovne nesmiete začať žiadne opravy karosérie ani výmenu dielov. Ak by ste auto svojvoľne opravili, technik už nedokáže preveriť rozsah poškodenia a poisťovňa má právo poistné plnenie krátiť alebo ho úplne zamietnuť.
Mám auto pred obhliadkou umyť, aby boli jamky lepšie vidieť?
Auto pred obhliadkou určite umyte od bežného prachu a peľu na bezdotykovej autoumyvárni, pretože na špinavom laku svetelné odrazy nefungujú. Nikdy ho však neleštite, nevoskujte ani nebrúste, aby ste nezmazali jemné mikrotrhliny laku, ktoré likvidátor potrebuje zdokumentovať.
Preplatí mi poisťovňa opravu metódou PDR bez lakovania?
Áno, poisťovne túto metódu vyslovene preferujú, pretože je lacnejšia ako klasické gitovanie a výmena dielov. V protokole z obhliadky je oprava technológiou PDR štandardne označená a servisy s ňou bežne pracujú na základe zmluvných cenníkov.
Koľko zaplatím zo svojho, keď mám spoluúčasť 5 % s minimom 165 eur?
Ak servisu vznikne faktúra na 2 000 eur, 5 % predstavuje rovných 100 eur. Keďže je však zmluvné minimum 165 eur, zaplatíte zo svojho 165 eur. Poisťovňa doplatí zvyšných 1 835 eur. Keby bola škoda 5 000 eur, 5 % je 250 eur, čo je viac ako minimum – vtedy by vaša spoluúčasť bola celých 250 eur.
Musím ku krupobitiu privolať políciu?
Nie, k živelným škodám na stojacom vozidle sa príslušníci Policajného zboru SR neprivolávajú. Živelná udalosť nie je dopravnou nehodou ani priestupkom zavineným človekom. Poisťovňa existenciu búrky verifikuje priamo z dát Slovenského hydrometeorologického ústavu (SHMÚ).
Prídem po nahlásení krupobitia o bonus na havarijnom poistení?
Každá poisťovňa má vlastné poistné podmienky pre systém bonus a malus. Zatiaľ čo niektoré poisťovne vnímajú živelnú udalosť ako nezavinenú a bonus vám nezkrátia, iné uplatňujú zosun o niekoľko bonusových tried pri každej vyplatenej škode. Túto podmienku si overte vo svojej poistnej zmluve.
Preplatí mi škodu poisťovňa, ak mám iba základné PZP?
Nie, základné PZP chráni majetok tretích osôb, ktorým spôsobíte škodu prevádzkou svojho auta. Škodu z krupobitia na vašom vlastnom vozidle nekryje. Na preplatenie musíte mať dojednané havarijné poistenie alebo aspoň špecifické živelné pripoistenie k PZP, ktoré má však často obmedzené limity a spoluúčasť pri pripoisteniach.
Správne zvládnutá obhliadka po krupobití je rozhodujúcim momentom celej likvidácie. Kľúčové je škodu bez meškania odfotiť, nahlásiť do 24 hodín, chrániť interiér pred zatečením a nezačínať opravu pred príchodom likvidátora. V prípade nesúhlasu s nízkym rozpočtom vždy žiadajte kontrolnú doobhliadku pod špeciálnou PDR lampou, pri prieťahoch nad jeden mesiac uplatnite zákonný nárok na zálohu a pri vážnych sporoch využite nezávislý znalecký posudok.