Poistenie pneumatík a diskov: Ako funguje pripoistenie výtlkov k autu
Vchádzate do zákruty na známej ceste, no v tieni stromov prehliadnete hlbokú jamu s ostrou hranou. Ozve sa tvrdý kovový úder a volant vám okamžite trhne z rúk. Po zastavení na krajnici zistíte, že máte rozseknutý bok gumy a ohnutý hliníkový disk. V takýchto nepríjemných chvíľach prichádza na rad poistenie pneumatík a diskov, ktoré vás chráni pred nečakanými výdavkami na opravu kolesa.
Mnoho motoristov sa mylne domnieva, že zničené koleso automaticky vyrieši ich základná havarijná poistka. Realita v servise ich však často nepríjemne prekvapí. Bežné zmluvy totiž obsahujú prísne výluky, ktoré samostatné poškodenie obutia vylučujú. Preto sa pozrieme na to, ako doplnkové krytie funguje, kedy sa vyplatí a aké povinnosti musíte splniť, aby ste neprišli o peniaze.
Defekt od klinca, skrutky alebo skla: Čo kryje poistenie pneumatík a diskov?
Bežný defekt stretne počas šoférskeho života každého vodiča. Stačí prejsť okolo staveniska alebo prejsť cez nepozametanú križovatku. Vbehnutie na ostrý klinec, samoreznú skrutku či rozbité sklo spôsobí pomalý alebo okamžitý únik tlaku vzduchu. V takejto chvíli sa vodiči pýtajú, či im škodu preplatí poistenie pneumatík a diskov.
Odpoveď závisí od presnej definície v poistných podmienkach. Špecializované pripoistenie obutia sa spravidla vzťahuje na náhle mechanické poškodenie behúňa aj bočnice cudzím predmetom. Ak klinec prederaví behúň, poisťovňa zvyčajne uhradí odbornú opravu v pneuservise. Ak je však plášť prebodnutý z boku alebo roztrhnutý tak, že oprava nie je bezpečná, vzniká nárok na príspevok na novú pneumatiku. Tieto pravidlá nájdete podrobne vysvetlené, keď si prejdete doplnkové krytie k PZP.
Rozdiel medzi bežným defektom a rozrazením plášťa
Medzi drobným prepichnutím a rozrazením existuje zásadný technický rozdiel. Prepichnutie klincom v oblasti dezénu sa dá spoľahlivo opraviť za pár eur pomocou opravného hríbika. Naopak, prerazenie bočnice o obrubník alebo jamu znamená okamžitú smrť pneumatiky. Bočnica nesie celú váhu vozidla a žiadny zodpovedný servis ju vulkanizáciou neopravuje.
Kým drobnú opravu defektu riešia vodiči často z vlastného vrecka, pri neopraviteľnom plášti nastupuje poistné plnenie. Treba však počítať s tým, že poistka nepokrýva bežné prevádzkové opotrebenie. Ak máte dezén zjazdený pod zákonom povolenú hranicu, poisťovňa plnenie zamietne.
Prečo bežné kasko samostatný defekt nepreplatí
Veľkým sklamaním býva nahlásenie defektu z klasickej havarijnej poistky. Štandardné poistné podmienky totiž hovoria jasne: samostatné poškodenie pneumatík, duší a diskov kolies je z poistenia vylúčené. Poisťovňa vám škodu uzná len vtedy, ak pri rovnakej udalosti došlo k poškodeniu aj iných častí vozidla, napríklad ramena nápravy, tlmiča alebo blatníka.
Druhým dôvodom je výška finančnej spoluúčasti. V havarijnom poistení býva dohodnutá spoluúčasť 5 %, minimálne 166 eur. Ak oprava defektu stojí 30 eur alebo nová pneumatika 90 eur, celá suma je hlboko pod touto hranicou. Z kaska by ste teda nedostali ani cent, a preto má samostatné pripoistenie zmysel.
Poškodenie pneumatiky výtlkom a postup priamo na ceste
Jarné mesiace pravidelne odkrývajú katastrofálny stav našich ciest. Voda v trhlinách asfaltu v zime zamrzne, roztrhá podklad a kolesá áut vytvoria hlboké krátery. Ak do takejto pasce vletíte, škoda na podvozku býva okamžitá. Ak chcete, aby vám poistenie pneumatík a diskov pomohlo, musíte na mieste zachovať chladnú hlavu a dodržať presné kroky.
Základom úspechu je neopustiť miesto udalosti bez dôkazov. Mnoho vodičov urobí chybu, že v hneve vymenia koleso za rezervu a odídu domov. Likvidátor poisťovne však bez preukázania miesta a príčiny škodu neuzná. Preto postupujte rozvážne a systematicky.
Postup na mieste škody krok za krokom
- Zaistite bezpečnosť: Ihneď zapnite výstražné svetlá, oblečte si reflexnú vestu a umiestnite výstražný trojuholník v predpísanej vzdialenosti za vozidlom.
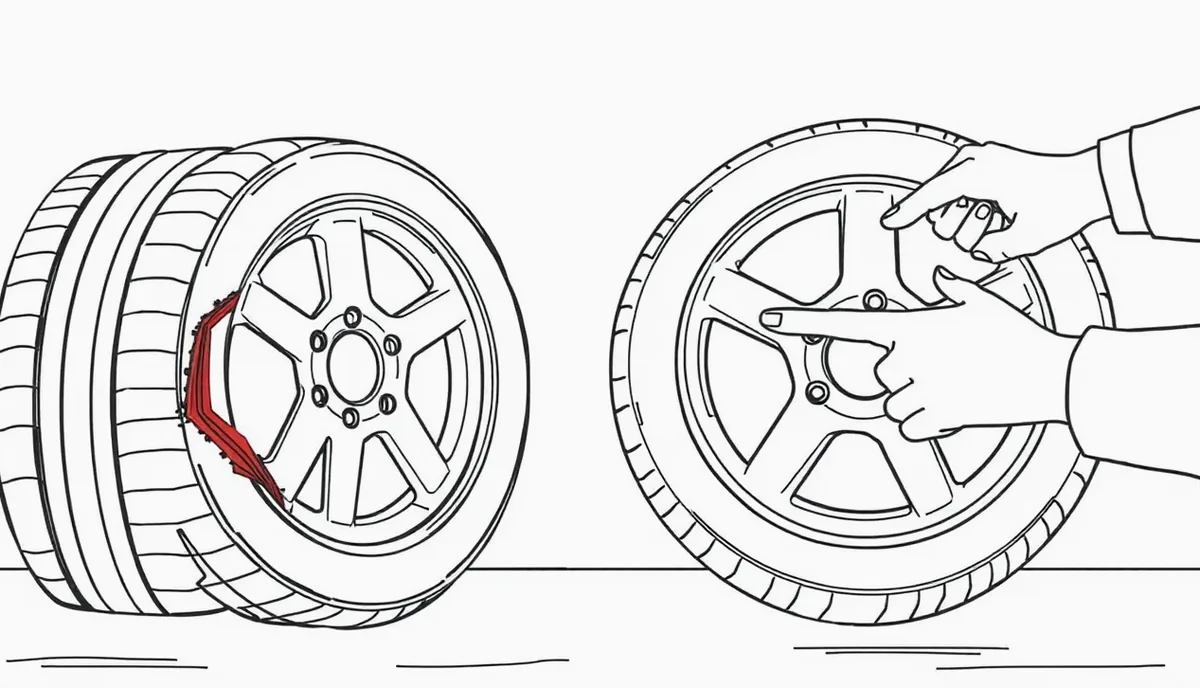
- Zhodnoťte rozsah poškodenia: Skontrolujte nielen prázdnu gumu, ale aj disk, puklicu a podbehy. Zamerajte sa na to, či z kolesa neuniká brzdová kvapalina.
- Vykonajte podrobnú fotodokumentáciu: Odfoťte poškodené koleso ešte založené na aute, detail jamy aj celkový pohľad na úsek cesty.
- Zmerajte rozmery výtlku: Priložte k jame skladací meter, krabičku zápaliek alebo fľašu, aby bola jasná jej hĺbka a šírka.
- Kontaktujte asistenčnú službu: Zavolajte na číslo asistenčnej služby uvedené na asistenčnej karte k vašej zmluve a nahláste škodovú udalosť.
- Zabezpečte svedkov: Ak s vami cestovali spolujazdci alebo incident videli okoloidúci, zapíšte si ich mená a telefónne čísla.
Upozornenie na časté riziko: Nikdy poškodenú pneumatiku ani prasknutý disk hneď nevyhadzujte v servise. Poisťovňa má právo vykonať fyzickú obhliadku poškodených dielov. Ak starý diel zlikvidujete pred príchodom likvidátora, poistné plnenie vám môže byť úplne zamietnuté.
Fotodokumentácia výtlku: Ako správne zmerať jamu a zachytiť okolie?
Fotografie z mobilného telefónu sú vaším hlavným dôkazom. Musia byť ostré, zrozumiteľné a nesmú nechávať priestor na pochybnosti. Jedna rozmazaná fotka kolesa zblízka nestačí. Poisťovňa aj správca cesty potrebujú vidieť súvislosť medzi stavom vozovky a poškodením vášho auta.
Pri fotení preto vytvorte ucelenú sériu záberov. Začnite detailom prasknutého disku a roztrhnutej pneumatiky, pokračujte detailom výtlku a skončite širokými zábermi z oboch smerov jazdy. Tieto zábery neskôr poslúžia aj vtedy, keď budete vymáhať náhradu škody od správcu komunikácie.
Prečo je dôležitý záber bez výstražného značenia
Zákon č. 135/1961 Zb. o pozemných komunikáciách ukladá správcom povinnosť udržiavať cesty v zjazdnom stave. Správca sa však môže zbaviť zodpovednosti, ak preukáže, že o chybe v zjazdnosti nevedel alebo na ňu vodičov včas upozornil. Na to slúži prenosná dopravná značka upozorňujúca na nerovnosť vozovky.
Práve preto je mimoriadne dôležité odfotiť úsek cesty pred jamou v smere vašej jazdy. Musí byť preukázateľné, že pred výtlkom nebola umiestnená žiadna výstražná značka ani obmedzenie rýchlosti. Ak tam značka chýbala, správca cesty nesie plnú zodpovednosť za vzniknutú škodu.
Dôkazné bremeno voči správcovi cesty
Dôkazné bremeno leží vždy na pleciach poškodeného vodiča. Ak nemáte pripoistenie kolies a škodu žiadate priamo od cestárov, pripravte sa na zdĺhavý proces. Cesty na Slovensku majú rôznych správcov podľa svojej kategórie:
- Diaľnice a rýchlostné cesty: Národná diaľničná spoločnosť.
- Cesty I. triedy: Slovenská správa ciest.
- Cesty II. a III. triedy: Príslušný samosprávny kraj (župa) cez svoju správu ciest.
- Miestne komunikácie a ulice v obciach: Mestá a obce.
Ak bola jama označená značkou, správca vám nezaplatí nič, pretože ste mali prispôsobiť rýchlosť stavu vozovky. Práve preto je výhodnejšie mať uzatvorené vlastné poistenie, ktoré plní bez ohľadu na prieťahy so správcom cesty.
Podmienka privolania asistenčnej služby na miesto škody
Mnoho motoristov pri poškodení kolesa zabudne na zásadnú zmluvnú podmienku. Niektoré poisťovne v poistných podmienkach priamo vyžadujú, aby vodič pri škode spôsobenej výtlkom privolal zmluvnú asistenčnú službu priamo na miesto incidentu. Asistencia totiž neslúži len na odťah, ale aj ako nezávislý overovateľ vzniknutej situácie.
Pracovník asistenčnej služby po príchode na miesto udalosť zaprotokoluje, overí polohu auta a zdokumentuje poškodenie disku aj pneumatiky. Pre poisťovňu je to garancia, že k poškodeniu nedošlo iným spôsobom, napríklad pri driftovaní na parkovisku či jazde v teréne. Keď si vyberáte limity odťahu v asistencii, overte si aj tieto podmienky obhliadky.
Čo robiť, ak asistenčná služba mešká
V odľahlých regiónoch alebo počas kalamity sa môže stať, že asistenčná služba nedokáže prísť v rozumnom čase. Ak vám operátor oznámi neprimerane dlhé čakanie, neprepadajte panike. Požiadajte ho o výslovný súhlas na samostatnú výmenu kolesa alebo odjazd s dojazdovou rezervou.
Tento hovor si asistenčná centrála nahráva. Operátor vám do telefónu presne potvrdí, aké fotky máte spraviť a či môžete pokračovať v jazde. Bez tohto predchádzajúceho súhlasu by ste riskovali krátenie poistného plnenia pre porušenie povinností poisteného.
Poškodenie kolesa v zahraničí a potrebné doklady zo servisu
Defekt alebo zničený disk na diaľnici v cudzine patrí medzi najstresujúcejšie zážitky. Ceny opráv v západnej Európe sú výrazne vyššie ako na Slovensku a jazyková bariéra situáciu ešte komplikuje. Pred cestou na dovolenku je preto dôležité poznať územnú platnosť vašej poistky a vedieť, ako postupovať pri oprave v cudzom servise. Často pomôže skontrolovaná poistná zmluva pred letnou dovolenkou.
Väčšina pripoistení platí na geografickom území Európy. V zahraničí však platia iné pravidlá pre hlásenie škôd a poisťovne vyžadujú precízne dokladovanie nákladov. Ak musíte kúpiť nový disk alebo plášť na mieste, dbajte na správnosť vystavených faktúr.
Lehoty hlásenia a faktúry z cudzieho servisu
Zákon č. 40/1964 Zb. Občiansky zákonník v § 799 ods. 2 ukladá poistenému povinnosť oznámiť poistnú udalosť písomne a bez zbytočného odkladu. Konkrétne lehoty sú však určené v poistných podmienkach každej poisťovne. Kým pri škode na Slovensku býva lehota najčastejšie 15 dní, pri škode v zahraničí máte na nahlásenie spravidla 30 dní od jej vzniku.
Zahraničný servis vám musí vystaviť podrobnú faktúru s rozpisom materiálu a práce. Na doklade musí byť uvedený rozmer pneumatiky, značka, model, index nosnosti a rýchlosti. Rovnako pri disku musí byť uvedený presný typ a rozmer. Uschovajte si aj starý diel, prípadne požiadajte servis o fotodokumentáciu poškodenia pred montážou nového kusu.
| Úkon alebo situácia | Lehota na vybavenie | Právny alebo zmluvný základ |
|---|---|---|
| Nahlásenie škody vzniknutej na území SR | do 15 dní od udalosti | poistné podmienky poisťovní |
| Nahlásenie škody vzniknutej v zahraničí | do 30 dní od udalosti | poistné podmienky poisťovní |
| Výpoveď poistenia ku koncu poistného obdobia | najmenej 6 týždňov vopred | § 800 ods. 1 Občianskeho zákonníka |
| Odstúpenie od zmluvy po jej uzavretí | do 2 mesiacov (lehota 8 dní) | § 800 ods. 2 Občianskeho zákonníka |
| Platnosť garančného poistenia z e-shopu | 12 mesiacov od nákupu | podmienky predajcu pneumatík |
Poškodenie kolies pri lízingu alebo operatívnom prenájme
Čoraz viac motoristov využíva financovanie vozidla cez lízing alebo dlhodobý operatívny nájom. Pri takomto vzťahu však vodič nie je zapísaný v technickom preukaze ako vlastník vozidla. Vlastníkom je lízingová spoločnosť a táto skutočnosť zásadne mení postup pri riešení škôd na kolesách. Prečítajte si tiež, čo obnáša poistenie dlhodobo prenajatého vozidla.
Pri operatívnom prenájme býva v mesačnej splátke zahrnutý kompletný servis vrátane sezónneho prezutia a opráv defektov. To však automaticky neznamená, že zničený disk z nedbalosti za vás zaplatí prenajímateľ. Zmluvy o nájme obsahujú prísne pravidlá pre vrátenie vozidla s nepoškodenými originálnymi diskami.
Kto rieši poistnú udalosť a kam putuje plnenie
Ak máte auto na finančný lízing, poistníkom ste vy, no v zmluve je dohodnutá vinkulácia poistného plnenia v prospech lízingovej spoločnosti. Pri drobných škodách na pneumatikách a diskoch do určitej sumy (často do 1 000 eur) však poisťovne vyplácajú peniaze priamo poistenému na úhradu servisu. Lízingovka nemusí vydávať osobitný devinkulačný súhlas na každú opravu defektu.
Pri operatívnom nájme naopak škodu rieši správca vozového parku prenajímateľa. Vodič je povinný udalosť okamžite nahlásiť na asistenčnú linku lízingovky. Ak ste si disk poškodili vlastnou vinou a nemáte dojednané pripoistenie diskov, lízingová spoločnosť vám pri vyúčtovaní opravu naúčtuje ako nadmerné opotrebenie.
Obmedzenie na dve poistné udalosti a limity plnenia: Ako funguje poistenie diskov a pneumatík v praxi?
Pri uzatváraní zmluvy je nutné pozerať sa na čísla a limity. Žiadna poistka nekryje škody bez obmedzenia. Na slovenskom trhu je pri poistení kolies štandardom zmluvný strop, ktorý určuje maximálnu sumu na jednu udalosť aj frekvenčný limit pre počet nahlásených škôd za rok. Tieto rozdiely vám rýchlo ozrejmí porovnanie havarijného poistenia.
Najčastejším pravidlom je obmedzenie na maximálne 2 poistné udalosti počas jedného poistného obdobia (teda za jeden poistný rok). Ak v marci rozrazíte pravé predné koleso a v októbri ľavé zadné, poistka vám obe škody preplatí. Ak by ste však v decembri trafili ďalšiu jamu, tretiu škodu už budete musieť zaplatiť kompletne z vlastného vrecka.
| Typ produktu / parameter | Orientačný limit plnenia | Bežná cena poistenia | Spoluúčasť vodiča |
|---|---|---|---|
| Pripoistenie výtlkov k poisteniu auta | 120 až 150 eur na pneumatiku | od 10 eur ročne | zvyčajne 0 eur |
| Garančné poistenie z e-shopu / servisu | do výšky kúpnej ceny kusu | cca 5 % z ceny sady ročne | 0 eur |
| Asistenčné krytie defektu pri nákupe | oprava do 80 eur | často v cene nákupu | 0 eur |
| Štandardné havarijné poistenie (kasko) | do limitu vozidla (s iným dielom) | stovky eur ročne | 5 %, min. 166 eur |
| Ročný počet krytých škôd | max. 2 poistné udalosti | v cene poistného | – |
Čo robiť po vyčerpaní limitu poistných udalostí
Ak vyčerpáte ročný limit dvoch udalostí, pripoistenie na daný rok zaniká alebo sa stáva neaktívnym. Zmluva sa automaticky obnoví až začiatkom nového poistného obdobia po zaplatení poistného na ďalší rok. V medziobdobí jazdíte na vlastné riziko.
V prípade kúpy nových pneumatík v obchode máte možnosť siahnuť po garančnom poistení priamo od predajcu. To stojí zhruba 5 % z kúpnej ceny sady a platí presne 12 mesiacov od nákupu. Platnosť tohto poistenia zaniká poskytnutím poistného plnenia na poškodený kus, prípadne uplynutím ročnej lehoty.
Modelový príklad: Rozseknutá pneumatika a ohnutý disk na okresnej ceste
Pán Milan jazdí na aute strednej triedy s obutím o rozmere 225/50 R17. Cena jednej novej prémiovej pneumatiky je 110 eur a nový originálny zliatinový disk stojí 180 eur. Pri návrate z chalupy trafil v tme neoznačený výtlk s hĺbkou 12 centimetrov. Výsledkom bola preseknutá bočnica plášťa a deformovaný ráfik disku. Celková škoda v servise bola vyčíslená na 290 eur za nový materiál plus 30 eur za pneuservisné práce (prezutie a vyváženie).
Pozrime sa, ako by pán Milan dopadol pri rôznych možnostiach krytia:
- Scenár A – uplatnenie z bežného kaska: Milan má havarijné poistenie so spoluúčasťou 5 %, minimálne 166 eur. Keďže žiadna iná časť nápravy nebola poškodená, likvidátor celú škodu zamietol z dôvodu výluky na samostatné poškodenie kolies. Milan zaplatil celých 320 eur sám.
- Scenár B – pripoistenie k zmluve s limitom: Milan mal dojednané pripoistenie diskov a pneumatík za 14 eur ročne s limitom 150 eur na pneumatiku a úhradou opravy disku. Poisťovňa preplatila plnú sumu pneumatiky 110 eur, opravu (vyrovnanie) disku v špecializovanej dielni za 70 eur a prácu servisu 30 eur, úplne bez spoluúčasti. Poisťovňa vyplatila spolu 210 eur a Milan doplatil len 110 eur za to, že disk nebolo bezpečné rovnať a kúpil radšej nový kus.
Na tomto príklade jasne vidno, prečo sa pri drahších zliatinových kolesách oplatí mať zriadené cielené krytie. Vhodnú kombináciu poistiek si môžete overiť cez porovnanie poistenia auta.
Alkohol za volantom, drogy a najčastejšie otázky pre poistenie pneumatík a kolies
Rovnako ako pri každom inom poistení vozidiel, aj pri kolesách existujú tvrdé hranice, cez ktoré vlak nejde. Poisťovne striktne uplatňujú všeobecné výluky týkajúce sa správania vodiča. Predstava, že po oslave v noci rozrazíte koleso o obrubník a poisťovňa vám škodu bez rečí preplatí, je úplne scestná.
Medzi najvážnejšie výluky patrí jazda pod vplyvom alkoholu, omamných a psychotropných látok, liekov znižujúcich pozornosť a jazda bez príslušného vodičského oprávnenia. V týchto prípadoch dochádza k okamžitému a úplnému odmietnutiu poistného plnenia bez ohľadu na výšku zaplateného poistného.
Tvrdé výluky: Alkohol, návykové látky a jazda bez oprávnenia
Ak pri vyšetrovaní nehody policajná hliadka zistí u vodiča prítomnosť alkoholu v dychu, poistná ochrana okamžite padá. Poisťovňa neuhradí ani cent nielen z havarijného poistenia či pripoistenia kolies, ale pri škode spôsobenej iným bude všetky náklady vymáhať späť cez takzvaný regres. Podobné dôsledky hrozia, ak sa preukáže krátenie plnenia za nevhodné obutie na zasneženej vozovke.
Rovnaká stopka platí pri vedení vozidla osobou bez vodičského preukazu alebo v čase, keď mala vodičské oprávnenie súdom či políciou odobraté. Medzi ďalšie časté výluky patrí úmyselné poškodenie pneumatík, účasť na motoristických pretekoch či poškodenie kolesa pri jazde mimo oficiálnych pozemných komunikácií (napríklad na poľnej ceste, v lese alebo na stavenisku).
Časté otázky vodičov o poistení kolies a výtlkov
Preplatí mi poistka obe pneumatiky na náprave, keď musia mať rovnaký dezén?
Nie, toto je veľmi častý omyl. Vyhláška síce vyžaduje, aby pneumatiky na tej istej náprave mali zhodný rozmer, konštrukciu a dezén, poistné zmluvy však kryjú výhradne vecne poškodený kus. Druhú pneumatiku na náprave si musíte dokúpiť z vlastných peňazí.
Čo ak mám dezén na hranici zákonného minima, dostanem peniaze?
Zákonné minimum pre letné pneumatiky je 1,6 mm a pre zimné pneumatiky 3 mm (prípadne 4 mm podľa kategórie). Ak mal váš plášť v čase nárazu dezén pod touto hranicou, vozidlo nebolo technicky spôsobilé na prevádzku. Poisťovňa plnenie spravidla úplne zamietne. Ak bol dezén tesne nad minimom, likvidátor započíta amortizáciu (opotrebovanie) a vyplatí len zlomok ceny novej gumy.
Musím volať políciu k poškodenému kolesu z výtlku?
K samotnému poškodeniu kolesa políciu volať nemusíte, pokiaľ nevznikla škoda tretej osobe a nedošlo k zraneniu. Ak však chcete škodu neskôr vymáhať priamo od správcu cesty a jama nebola označená, policajný záznam predstavuje najsilnejší úradný dôkaz. Privolaná hliadka stav cesty zapíše do správy o nehode.
Kryje pripoistenie aj odcudzenie hliníkových diskov z parkoviska?
Krádež kolies je spravidla krytá v rámci rizika krádeže častí vozidla v základnom kasku, nie v lacnom pripoistení výtlkov. Poisťovne navyše často vyžadujú, aby boli drahé elektróny zabezpečené bezpečnostnými skrutkami. Postup pri vandalizme je podobný ako pri situácii, keď nastane poškodenie zaparkovaného auta neznámym páchateľom.
Je pripoistenie pneumatík a diskov automaticky súčasťou každého PZP?
Nie, v základnom balíku zákonného poistenia sa krytie vlastných kolies nikdy nenachádza. PZP slúži na náhradu škôd, ktoré vy spôsobíte iným. Pripoistenie kolies si musíte výslovne dojednať ako doplnkový balíček k PZP alebo havarijnému poisteniu za ročný príplatok. Základné rozdiely vysvetľuje náš komplexný sprievodca povinným zmluvným poistením.
Ako mám zmluvu vypovedať, ak už pripoistenie nechcem?
Pripoistenie kolies je viazané na hlavnú poistnú zmluvu na auto. Vypovedať ho môžete ku koncu poistného obdobia, pričom písomná výpoveď musí byť poisťovni doručená najneskôr 6 týždňov pred výročným dňom zmluvy podľa § 800 ods. 1 Občianskeho zákonníka. Do dvoch mesiacov od uzavretia novej zmluvy platí osemdňová výpovedná lehota.
Kvalitné poistenie pneumatík a diskov predstavuje cenovo dostupnú ochranu pred rozbitými cestami, ktorá vám pri jedinom prejazde hlbokým výtlkom dokáže ušetriť desiatky až stovky eur.