Ukončenie kasko zmluvy a nová poisťovňa: Ako na zmenu bez chýb a prerušenia krytia
Predstava, že podpisom novej zmluvy automaticky končí tá stará, pripravila na Slovensku tisíce vodičov o úspory. Zmena poisťovne pri havarijnom poistení totiž podlieha prísnym pravidlám Občianskeho zákonníka, a nie benevoletným predstavám o jednoduchej výmene faktúry. Ak podceníte lehoty alebo administratívny postup, v najlepšom prípade skončíte s dvoma platnými zmluvami na jedno auto, kde od vás obe inštitúcie budú vymáhať poistné. V tom horšom prípade odošlete nesprávnu výpoveď, nová zmluva nezačne platiť načas a po nočnej havárii zistíte, že škodu za 12 000 € platíte kompletne z vlastného vrecka.
Havarijné poistenie, hovorovo označované ako kasko poistenie, je na rozdiel od povinného zmluvného poistenia dobrovoľný zmluvný vzťah. Neriadi sa zákonom o PZP, ale výhradne zmluvnými podmienkami a ustanoveniami Občianskeho zákonníka. Pre mladého šoféra, pre ktorého je rozhodujúca celková ročná platba, býva impulzom k odchodu predovšetkým drahý predpis poistného na ďalší rok. Samotná úspora na poistnom však nesmie ohroziť kontinuitu krytia.
Ako naplánovať kalendár celého prechodu medzi poisťovňami?
Prechod k výhodnejšiemu poskytovateľovi nie je záležitosťou jedného popoludnia. Celý proces si vyžaduje presnú časovú postupnosť, pretože zmeškanie zákonného termínu čo i len o jediný kalendárny deň znamená, že v starej inštitúcii zostávate uviaznutí ďalších 12 po sebe nasledujúcich mesiacov.
Porovnanie ponúk a výpovedné lehoty
Základným kameňom úspešného prechodu je poznať svoj výročný deň zmluvy. Podľa § 800 ods. 1 Občianskeho zákonníka je možné poistenie vypovedať ku koncu poistného obdobia, pričom výpoveď musí byť poisťovateľovi doručená najmenej 6 týždňov (42 dní) pred jeho uplynutím. Ak vám poistné obdobie končí 31. decembra, výpoveď nestačí poslať v polovici novembra – v tom čase už musí ležať zaevidovaná v podateľni poisťovne. Pre mladých vodičov, ktorí hľadajú výhodnejšie autopoistenie, sa odporúča sledovať poštovú aj e-mailovú schránku približne 10 týždňov pred výročím, kedy pôvodný správca zmluvy posiela kalkuláciu na ďalšie obdobie.
Doručenie výpovede a potvrdenie o zániku
Častou chybou býva spoliehanie sa na podaciu pečiatku pošty. Pri právnych úkonoch tohto druhu platí teória dôjdenia – rozhodujúci je moment, kedy mal adresát objektívnu možnosť sa s písomnosťou oboznámiť. Výpoveď posielajte vždy doporučene s doručenkou, prípadne ju odovzdajte osobne na pobočke proti podpisu. Zodpovedná zmena poisťovne pri havarijnom poistení zahŕňa aj vyžiadanie písomného potvrdenia o akceptácii výpovede a ukončení zmluvy k stanovenému dátumu. Ak máte záujem zjednotiť si administratívu, oplatí sa súčasne overiť, či nie je pre vás výhodnejšie získať najlacnejšie PZP a kasko v balíku u jedného nového poskytovateľa.
Pred odoslaním dokumentov si prejdite nasledujúci kontrolný zoznam, aby ste nezabudli na kľúčové náležitosti:
- Overenie výročného dňa zmluvy: Skontrolujte poistku a identifikujte presný dátum konca poistného obdobia.
- Kalkulácia lehoty 42 dní: Odpočítajte presne 6 týždňov smerom dozadu od výročia zmluvy.
- Identifikačné údaje: Uveďte správne číslo starej zmluvy, VIN číslo auta, značku, model a evidenčné číslo (EČV).
- Doručenie s predstihom: Zvoľte doporučený list s doručenkou alebo osobnú návštevu pobočky s potvrdením kópie.
- Získanie akceptačného listu: Trvajte na písomnom vyjadrení starej poisťovne o zániku poistenia.
- Výber nového partnera: Uzavrite novú poistnú zmluvu s platnosťou nadväzujúcou na sekundu presne.
Aké riziká prináša medzera v krytí a posunutý začiatok novej zmluvy?
Mnohí motoristi v snahe ušetriť nastavujú začiatok novej poistky až na deň nasledujúci po zániku starej, prípadne podcenia administratívne lehoty pri podpise. Výsledkom je takzvané hluché miesto, počas ktorého vozidlo nie je chránené žiadnou kasko zmluvou. Ak sa v tejto dobe stane nehoda, následky idú výhradne na ťarchu majiteľa.
Nočná jazda bez havarijnej poistky
Stará zmluva spravidla zaniká o 23:59:59 hod. v deň výročia. Ak nová zmluva nadobúda účinnosť až nasledujúci deň napríklad o 08:00 ráno alebo dokonca až o dva dni neskôr, vzniká nebezpečné časové vákuum. Štatisticky patrí nočná jazda cez víkend medzi najrizikovejšie udalosti z pohľadu kolízií so zverou či nehôd na mokrej vozovke. Zatiaľ čo povinné ručenie kryje ujmu spôsobenú iným, rozbitá predná časť vášho vlastného auta ostane bez akejkoľvek náhrady. Pri totálnej deštrukcii zánovného auta to môže pre mladého človeka znamenať okamžitý finančný bankrot.
Ako správne previazať koniec a začiatok poistenia
Z hľadiska kontinuity nesmie medzi zánikom predchádzajúcej a vznikom novej zmluvy existovať ani minútová medzera. Nová zmluva musí plynule nadväzovať na predchádzajúcu, teda platiť od 00:00:00 hod. dňa nasledujúceho po dni zániku pôvodného krytia. Detailnejšie to, ako funguje výročie zmluvy a poistné obdobie, vysvetľujú poistné podmienky, ktoré definujú presné momenty začiatku a konca zodpovednosti poisťovateľa. Bezproblémová zmena poisťovne pri havarijnom poistení preto vyžaduje, aby ste si na novej poistnej zmluve skontrolovali nielen dátum, ale aj konkrétny čas začiatku poistenia.
Ako prebieha prenos bonusu a bezškodového priebehu do novej kasko zmluvy?
Výslednú cenu havarijného poistenia zásadným spôsobom ovplyvňuje systém zliav za jazdu bez nehôd. Mladí vodiči často predpokladajú, že nová spoločnosť si ich históriu stiahne zo vzdialeného servera stlačením jedného tlačidla. Realita je však komplikovanejšia.
Preukázanie bezškodového priebehu
Na rozdiel od povinného ručenia, kde existuje centrálny register škôd pri Slovenskej kancelárii poistiteľov, kasko poistenie podlieha interným pravidlám jednotlivých komerčných domov. Každá poisťovňa uplatňuje vlastnú segmentáciu a metodiku, podľa ktorej vyhodnocuje škodovosť pri PZP aj havarijnom poistení. Aby vám nová poisťovňa priznala maximálnu možnú zľavu, musíte jej predložiť potvrdenie o škodovom priebehu od predchádzajúceho poisťovateľa. Tento dokument vám stará spoločnosť vydá na požiadanie po ukončení zmluvy, prípadne priamo pri spracovaní výpovede. Ak potvrdenie nedoložíte v stanovenej lehote (zvyčajne do 15 až 30 dní od uzavretia novej zmluvy), nová poisťovňa vám spätne prepočíta poistné na základnú sadzbu a pošle nedoplatok.
Vplyv predchádzajúcich škôd na novú cenu
Ak ste v uplynulom období riešili poistnú udalosť, stará poisťovňa vám pri výročí zmluvy spravidla uplatní malus – teda prirážku k cene. Práve vtedy býva plánovaná zmena poisťovne pri havarijnom poistení logickým krokom. Treba však počítať s tým, že nová poisťovňa bude chcieť poznať detailný počet škôd. Priznanie pravdy je nevyhnutné. Ak pri vstupe zamlčíte zavinenú haváriu a nová spoločnosť si overí váš škodový priebeh vodiča, hrozí vám nielen dodatočné doúčtovanie poistného, ale v prípade poistnej udalosti aj odstúpenie od zmluvy či odmietnutie poistného plnenia pre uvedenie nepravdivých údajov.
Kedy nová poisťovňa vstupnú obhliadku odpustí a kedy na nej striktne trvá?
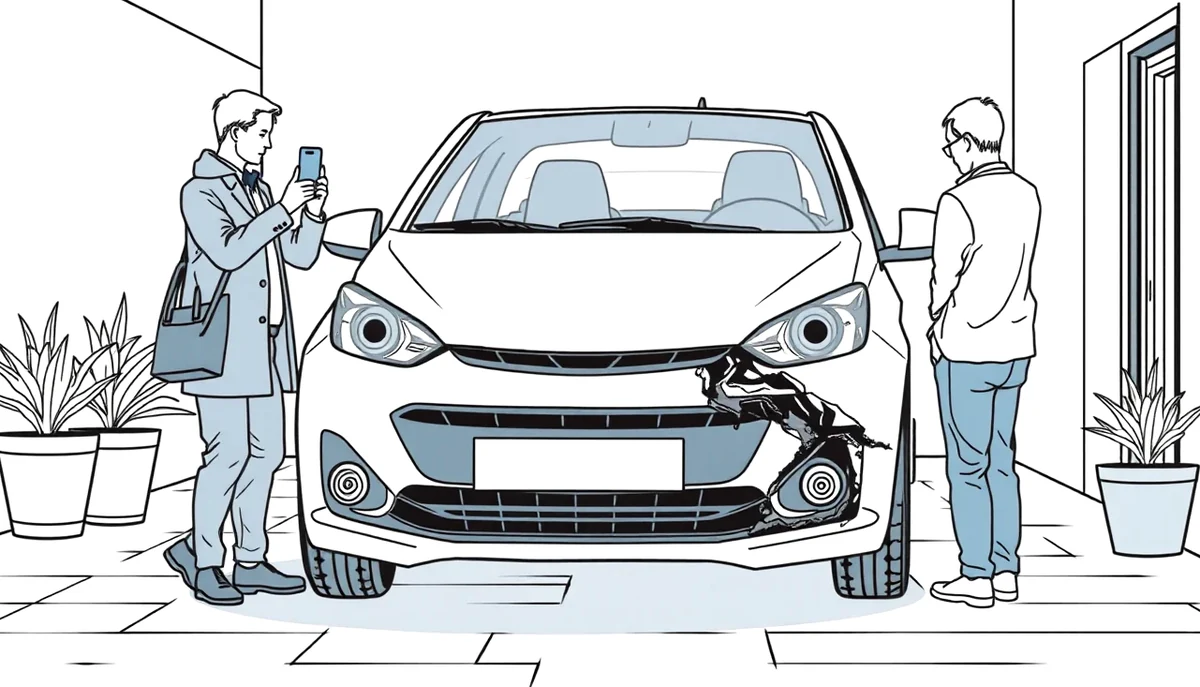
Vstupná obhliadka predstavuje pre poisťovateľa poistku proti tomu, aby klienti nepoisťovali vozidlá, ktoré sú už v čase podpisu zmluvy nabúrané alebo mechanicky poškodené. Napriek tomu existujú situácie, kedy je možné tento krok vynechať.
Prechod bez obhliadky pri plynulom poistení
Niektoré finančné domy poskytujú výnimku z fyzickej previerky vozidla v prípade, že ide o plynulý prechod z inej slovenskej poisťovne bez jediného dňa prerušenia. Podmienkou býva, že vozidlo nemá viac než 3 až 5 rokov, predložíte predchádzajúcu poistnú zmluvu a čestné vyhlásenie o tom, že auto nie je poškodené. Stále populárnejšia je taktiež takzvaná samoobhliadka cez mobilnú aplikáciu. Klient podľa pokynov odfotografuje vozidlo z rôznych uhlov, nahrá snímky tachometra a VIN čísla priamo na server poisťovne. Tým sa proces zjednodušuje a zlacňuje.
Dôvody, prečo poisťovňa obhliadku neodpustí
Ak prechádzate s autom starším ako päť rokov, prípadne nastala čo i len jednodňová pauza v krytí, fyzická obhliadka technikom je prakticky neodpustiteľná. Rovnako na nej poisťovne trvajú pri vozidlách z dovozu, drahších prémiových modeloch alebo pri autách, kde boli v minulosti hlásené viaceré podozrivé škodové udalosti. Uvedomte si, že zmena poisťovne pri havarijnom poistení bez včas vykonanej obhliadky môže znamenať, že nová zmluva síce formálne existuje, ale poistné krytie pre riziká havárie a krádeže je odložené až do momentu úspešného nafotenia vozidla.
Rozhodovanie medzi využitím samoobhliadky a návštevou certifikovaného strediska má svoje pre a proti, ktoré prehľadne zhŕňa nasledujúce porovnanie:
| Spôsob vykonania obhliadky | Výhody a nevýhody pre klienta |
|---|---|
| Samoobhliadka cez mobilnú aplikáciu |
|
| Fyzická obhliadka certifikovaným technikom |
|
Ako vyzerá vstupná obhliadka vozidla a čo všetko technik kontroluje?
Previerka automobilu pred uzavretím kasko poistenia je štandardizovaný proces. Cieľom technika je detailne zmapovať aktuálny stav vozidla, preveriť pravosť identifikátorov a odhaliť všetky existujúce vady karosérie, laku či zasklenia.
Zoznam požadovaných podkladov a fotodokumentácie
Pred príchodom technika alebo spustením aplikácie musí byť vozidlo dôkladne umyté. Vrstva prachu alebo blata znemožňuje posúdenie laku a technik má právo znečistené vozidlo odmietnuť nafotiť. Ďalej si musíte pripraviť kompletnú dokumentáciu k vozidlu aj svoje osobné doklady.
Na vykonanie vstupnej obhliadky si vopred zabezpečte:
- Osvedčenie o evidencii časť II: Veľký technický preukaz vozidla.
- Platný občiansky preukaz: Doklad totožnosti poistníka alebo držiteľa vozidla.
- Všetky kľúče od vozidla: Vrátane diaľkových ovládačov a servisných kľúčov.
- Ovládače zabezpečovacieho systému: Čipy od dodatočných imobilizérov alebo tajných vypínačov.
- Faktúry od dodatočnej výbavy: Zvlášť ak poisťujete drahé disky kolies, ťažné zariadenie či multimediálny systém.
- Protokoly o technickej a emisnej kontrole: Potvrdenie o platnosti STK a EK.
Zaznamenanie predchádzajúcich poškodení
Technik postupne vyhotovuje sériu fotografií. Zameriava sa na celkový pohľad zpredu, zozadu, z oboch profilov, stav pneumatík vrátane hĺbky dezénu, stav tachometra a predovšetkým identifikačné číslo vozidla (VIN) vyrazené priamo na karosérii a výrobnom štítku. Špeciálnu pozornosť venuje čelnému sklu. Ak sa na skle nachádza drobná prasklina alebo stopa po kamienku, technik ju detailne zaznamená do protokolu. Pri prípadnej budúcej škode vám poisťovňa poškodenie tohto dielu nepreplatí. Správne vykonaná oprava alebo výmena čelného skla pred obhliadkou vám ušetrí sklamanie pri likvidácii poistnej udalosti.
Čo robiť, keď nová poisťovňa žiadosť o kasko po obhliadke zamietne?
Veľmi nepríjemná situácia nastáva, keď stará zmluva už bola riadne ukončená výpoveďou, no nový poistiteľ po obhliadke odmietne vozidlo do poistenia prijať. Havarijné poistenie je dobrovoľné a komerčná inštitúcia nemá zákonnú povinnosť s vami zmluvu uzatvoriť.
Záchrana poistného krytia pri odmietnutí
Najčastejším dôvodom zamietnutia bývajú zistené rozsiahle korózie nosných častí, nejasná história pôvodu vozidla, manipulácia s VIN číslom alebo zistenie, že vozidlo bolo v minulosti vedené ako totálna škoda a neodborne opravené. Ak vás nová spoločnosť odmietne, musíte konať okamžite. Pôvodnú výpoveď už spravidla nemožno vziať späť, ak druhá strana nesúhlasí. Zostáva vám osloviť inú komerčnú poisťovňu s miernejšími vstupnými kritériami, prípadne akceptovať poistku s vyššou spoluúčasťou. Štandardná spoluúčasť pri kasko poistení sa pohybuje v rozmedzí 5 % až 10 % s minimálnou sumou 165 alebo 166 EUR, no pri rizikovejších vozidlách môže poisťovňa požadovať podiel na škode vo výške 20 % či viac.
Riešenie neopravených škôd z minulosti
Ak ste u starého poisťovateľa riešili škodu takzvaným rozpočtom nákladov – teda nechali ste si poslať peniaze na účet a opravu ste vykonali svojpomocne alebo vôbec – nová poisťovňa tieto diely automaticky zaradí do výluk. Dokiaľ nepredložíte faktúru z certifikovaného servisu o riadnej výmene nárazníka či lakovaní blatníka, poškodená časť auta zostáva nepoistená. Úspešná zmena poisťovne pri havarijnom poistení preto predpokladá, že všetky minulé incidenty máte uzatvorené a vozidlo je v bezchybnom stave.
V rôznych krízových momentoch prechodu platia odlišné pravidlá. Nasledujúca tabuľka ukazuje, ako reagovať na konkrétne životné situácie:
| Situácia pri prechode | Právny stav a odporúčaný postup |
|---|---|
| Výpoveď doručená neskoro (menej ako 6 týždňov) | Stará zmluva pokračuje ďalší rok. Novú zmluvu okamžite stornujte v lehote do 2 mesiacov od uzavretia podľa § 800 ods. 2 Občianskeho zákonníka s 8-dňovou lehotou, inak budete platiť dve poistky. |
| Odmietnutie vozidla po obhliadke | Zmluva nevznikla alebo zanikla. Okamžite vyhľadajte alternatívnu poisťovňu s benevolentnejšími podmienkami, aby auto nezostalo bez krytia na ulici. |
| Poistná udalosť pred koncom starej zmluvy | Udalosť nahláste a likvidujte v starej poisťovni. Na platnosť doručenej výpovede ku koncu obdobia to nemá vplyv, poistka zanikne v stanovenom termíne. |
| Nezaplatenie splátky poistného | Nezaplatenie nie je štandardný spôsob zániku. Poistenie zanikne až po 1 mesiaci od doručenia výzvy (§ 801 ods. 2), pričom dlhované poistné bude poisťovňa vymáhať. |
| Predaj alebo prepis vozidla na iného majiteľa | Poistenie zaniká automaticky zmenou vlastníka. Na novú poisťovňu neprechádza, nový majiteľ si musí dojednať vlastnú zmluvu od nuly. |
Aký vplyv majú neplatná STK, EK a technický stav na platnosť krytia?
Pre mladých vodičov s obmedzeným rozpočtom býva lákavé odložiť návštevu stanice technickej kontroly a šetriť financie. Pri havarijnom poistení však jazda bez platného osvedčenia predstavuje obrovský hazard.
Príčinná súvislosť a krátenie poistného plnenia
Všeobecné poistné podmienky všetkých poisťovní na slovenskom trhu obsahujú jednoznačnú výluku: vozidlo musí byť v čase poistnej udalosti spôsobilé na prevádzku na pozemných komunikáciách podľa platných predpisov. Ak spôsobíte nehodu v čase, kedy má vaše auto prepadnutú STK alebo emisnú kontrolu, poisťovňa začne skúmať takzvanú príčinnú súvislosť. Ak bola príčinou zrážky zlyhaná brzdová sústava alebo opotrebované pneumatiky pod zákonom stanovený limit, likvidátor poistné plnenie úplne zamietne alebo ho zníži o desiatky percent. Prípadná parkovacia škoda bez viníka a havarijné poistenie síce nemusí priamo súvisieť so stavom bŕzd, no administratívne komplikácie spojené s neplatnou STK výrazne predĺžia výplatu peňazí.
Porovnanie zmluvných podmienok a prístupu poisťovní
Kým niektoré inštitúcie uplatňujú sankcie len vtedy, ak technický stav priamo zapríčinil nehodu, iné majú neplatnosť kontrol definovanú ako hrubé porušenie poistnej zmluvy s automatickým nárokom na krátenie plnenia bez ohľadu na vinu. Plánovaná zmena poisťovne pri havarijnom poistení je ideálnym momentom na kontrolu všetkých termínov v technickom preukaze. Rovnako pamätajte, že ak vám auto poškodí neznámy páchateľ na ulici a zmluva neobsahuje príslušný balík, zachráni vás jedine krytie vandalizmu v havarijnom poistení, ktoré však technický stav vozidla nesmie nijako diskvalifikovať. Dojednanie novej zmluvy s autom bez platnej STK je vyhadzovaním peňazí von oknom, pretože poisťovňa pri riešení škody vždy požaduje kópiu technického preukazu a protokolov.
Aké špecifiká má zmena poistenia pri historických a veterán vozidlách?
Poistenie starších automobilov, youngtimerov a oficiálnych veteránov predstavuje samostatnú disciplínu. Kým pri bežnom desaťročnom aute trhová cena neustále klesá, pri udržiavaných historických kúskoch hodnota naopak rastie.
Určenie hodnoty vozidla a znalecký posudok
Bežné tabuľkové systémy, ktoré poisťovne používajú pri kalkulácii sadzieb, nedokážu oceniť zreštaurované historické vozidlo. Zatiaľ čo bežná zmena poisťovne pri havarijnom poistení pri spotrebnom aute vychádza z trhovej hodnoty určenej softvérom, pri veteráne na historických značkách (so zvláštnym evidenčným číslom začínajúcim písmenom H) musíte predložiť odborný znalecký posudok. Ten nesmie byť starší ako niekoľko mesiacov a stanovuje pevnú poistnú sumu. Ak by ste historické vozidlo poistili cez bežnú online zmluvu bez posudku, v prípade totálnej deštrukcie vám poisťovňa vyplatí len zlomkovú hodnotu šrotu. Kľúčové je poznať, ako presne prebieha výpočet plnenia pri totálnej škode, kde sa od trhovej hodnoty odpočítava hodnota použiteľných zvyškov vraku a spoluúčasť.
Financovanie, GAP a ukončenie poistenia
Pri drahších youngtimeroch alebo zánovných autách kupovaných na úver či lízing často vyvstáva požiadavka krytia na plnú kúpnu cenu. Na tento účel slúži finančné pripoistenie, pričom nezávislá kalkulačka GAP poistenia vám ukáže, koľko stojí ochrana pred amortizáciou na tri až päť rokov. Ak ste však zmluvu uzavreli unáhlene a zistíte, že podmienky krytia veterána vám nevyhovujú, nezúfajte. § 800 ods. 2 Občianskeho zákonníka vám dáva právo zmluvu vypovedať do 2 mesiacov od jej uzavretia, pričom po doručení výpovede začína plynúť 8-dňová výpovedná lehota, po ktorej poistenie definitívne zanikne. Podobné pravidlá pre zrušenie platia aj vtedy, ak sa rieši výpoveď poistnej zmluvy PZP pri zmene dodávateľa povinného ručenia.
Najčastejšie otázky pri prechode na novú kasko zmluvu
Kedy najneskôr musím podať výpoveď, ak chcem zmeniť havarijnú poisťovňu?
Výpoveď musí byť písomne doručená pôvodnému poisťovateľovi najneskôr 6 týždňov (42 kalendárnych dní) pred výročným dňom zmluvy podľa § 800 ods. 1 Občianskeho zákonníka. Rozhodujúci je dátum prijatia na podateľni alebo doručenia poštovým doručovateľom, nie dátum odoslania zásielky.
Čo sa stane, ak nezaplatím splátku kasko poistenia v starej poisťovni?
Nezaplatenie nie je právne čistý spôsob ukončenia zmluvy. Poistenie podľa § 801 ods. 2 Občianskeho zákonníka zanikne až po márnom uplynutí lehoty 1 mesiaca od doručenia písomnej výzvy na zaplatenie. Poisťovňa má plné právo dlhované poistné za celé obdobie až do dňa zániku vymáhať súdnou cestou alebo cez exekútora.
Môžem zmeniť poisťovňu, ak mám auto kúpené na lízing?
Áno, ale výhradne s písomným súhlasom lízingovej spoločnosti, ktorá je až do úplného splatenia zapísaná ako vlastník vozidla. Nová poistná zmluva musí obsahovať vinkuláciu poistného plnenia v prospech financujúcej inštitúcie a rozsah krytia nesmie byť nižší, než vyžaduje lízingová zmluva.
Vráti mi stará poisťovňa peniaze, ak zmluvu ukončím predčasne?
Áno, v prípade predčasného zániku poistenia (napríklad pri predaji vozidla alebo po totálnej škode) máte nárok na vrátenie takzvaného nespotrebovaného poistného za obdobie odo dňa zániku zmluvy do konca predplateného poistného obdobia. Poisťovňa si môže odpočítať administratívne náklady podľa poistných podmienok.
Správne zvládnutá zmena poisťovne pri havarijnom poistení vám dokáže ušetriť desiatky až stovky eur ročne bez toho, aby ste riskovali stratu poistnej ochrany. Kľúčom k úspechu je dodržanie zákonnej lehoty 42 dní, dôsledná príprava vozidla na vstupnú obhliadku a plynulé nadviazanie začiatku novej zmluvy na sekundu presne.