Zodpovednosť lyžiara na svahu: Kto platí škodu pri zrážke a ako vás ochráni poistka?
Medzi mnohými rekreačnými športovcami dodnes prežíva predstava, že na zasneženom kopci platia len akési nepísané pravidlá slušnosti a akákoľvek kolízia je iba nešťastná náhoda, pri ktorej si každý svoje boľavé koleno a polámané lyže rieši sám. Skutočnosť je však úplne iná. Lyžiarska zjazdovka nie je územím bez pravidiel. Ak svojou jazdou zrazíte iného človeka a spôsobíte mu zranenie alebo škodu na majetku, nesiete za to plnú právnu zodpovednosť rovnako, ako keby ste spôsobili dopravnú nehodu autom na ceste. Práve preto je zodpovednosť lyžiara na svahu témou, ktorú by mal poznať každý rekreačný športovec skôr, než si po prvý raz v sezóne zapne lyžiarske viazanie.
Základným kameňom náhrady škody je Občiansky zákonník. Podľa jeho § 415 má každý z nás generálnu prevenčnú povinnosť počínať si tak, aby nedochádzalo ku škodám na zdraví, majetku, prírode a životnom prostredí. Kľúčové je však ustanovenie § 420, ktoré hovorí, že každý zodpovedá za škodu, ktorú spôsobil porušením právnej povinnosti. Na rozdiel od trestného práva sa v občianskom práve zavinenie predpokladá. Ak teda dôjde k zrážke, škodca sa zbaví zodpovednosti jedine vtedy, ak sám preukáže, že škodu nezavinil. Zranený človek môže požadovať bolestné, náhradu za sťaženie spoločenského uplatnenia, ušlý zárobok aj peniaze za zničený výstroj, pričom tieto sumy sa bežne šplhajú do desiatok tisíc eur.
Kryje bežné poistenie zodpovednosti v občianskom živote aj škody na lyžiarskom svahu?
Mnoho ľudí netuší, že na ochranu pred týmito nepríjemnými výdavkami nemusia uzatvárať žiadne špeciálne športové zmluvy. Povinné zmluvné poistenie pre lyžiarov na Slovensku zatiaľ neexistuje, no škody spôsobené iným osobám pri rekreačnom športe dokáže veľmi dobre pokryť poistenie zodpovednosti za škodu v občianskom živote. Toto krytie býva najčastejšie súčasťou poistky domácnosti. Ak si dojednávate moderné poistenie domácnosti online, býva poistenie zodpovednosti členov domácnosti buď automatickou súčasťou základného balíka, alebo dostupným voliteľným doplnkom za pár eur.
Takáto občianska zodpovednosť chráni vás aj príslušníkov vašej rodiny žijúcich v spoločnej domácnosti pri bežných denných činnostiach. Patrí sem napríklad nechcené vytopenie suseda, situácia, kedy riešite škody od domácich miláčikov a poistenie psa, ale práve aj rekreačné športovanie vrátane zjazdového lyžovania či snoubordingu na vyznačených tratiach. Pre bežného lyžiara predstavuje toto poistenie obrovskú finančnú istotu za zlomok ceny, ktorú by inak musel vyplatiť poškodenému v prípade vážneho úrazu.
Výhody a limity rodinnej poistky na lyžiach
Ročná cena občianskej zodpovednosti k domácnosti sa pohybuje orientačne na úrovni 20 až 50 eur ročne pre celú rodinu. Štandardný limit krytia pri rekreačných športoch býva nastavený na 100 000 až 150 000 eur, čo s prehľadom postačuje na pokrytie bežných škôd na zdraví aj majetku. Je to neporovnateľne výhodnejšie, než keby ste podobnú sumu mali uhrádzať z rodinných úspor. Na druhej strane, ak vyrážate lyžovať za hranice, musíte si overiť, či vaša zmluva platí len pre územie Slovenska, alebo pokrýva aj geografickú Európu.
V praxi sa často stretávame s porovnávaním celoročnej poistky k bytu a krátkodobého cestovného poistenia. Aby ste mali jasnú predstavu, ako sa tieto dve možnosti líšia, pripravili sme pre vás prehľadné porovnanie ich predností a obmedzení pri rekreačnom lyžovaní.
| Forma poistenia | Hlavné výhody | Nevýhody a obmedzenia |
|---|---|---|
| Poistenie zodpovednosti k domácnosti | Platí celoročne pre všetkých členov rodiny, nízka cena od 20 eur ročne, kryje aj iné činnosti mimo zjazdovky. | Územná platnosť môže byť obmedzená len na Slovensko, nekryje liečebné náklady samotného poistenca v cudzine. |
| Pripoistenie zodpovednosti v cestovnom poistení | Platí medzinárodne, často ponúka vyššie limity krytia a priame asistenčné služby v cudzom jazyku priamo na mieste. | Platí iba počas zakúpených dní dovolenky, pri opakovaných výjazdoch je nutné myslieť na uzatvorenie pred každou cestou. |
Ak si chcete overiť, čo je a čo nie je kryté poistením domácnosti, vždy si prečítajte poistné podmienky svojej zmluvy. Niektoré staršie poistky totiž môžu obsahovať výluky na zimné športy alebo veľmi nízke limity plnenia, ktoré by pri ťažkom úraze nestačili. Podobne ako pri iných rizikách v byte či dome, ani pri športe sa neoplatí nechávať ochranu na náhodu.
Ako funguje spoluzavinenie pri zrážke a kedy sa zodpovednosť lyžiara na svahu delí?
Na svahu málokedy nastane situácia, ktorá je na prvý pohľad čiernobiela. Veľmi často sa stáva, že síce jeden z účastníkov urobil zásadnú chybu, no ani správanie druhého nebolo úplne bez viny. V takýchto prípadoch prichádza na rad § 441 Občianskeho zákonníka. Tento paragraf hovorí jasnou rečou: ak bola škoda spôsobená aj zavinením poškodeného, znáša škodu pomerne. Ak bola škoda spôsobená výlučne jeho zavinením, znáša ju sám. V praxi to znamená, že sa zodpovednosť lyžiara na svahu rozpočíta medzi oboch účastníkov kolízie podľa miery ich previnenia.
Tento princíp funguje veľmi podobne ako spoluzavinenie dopravnej nehody na cestách. Poisťovne aj súdy pri posudzovaní nehody skúmajú, do akej miery každý z účastníkov porušil pravidlá bezpečného pohybu na lyžiarskej trati. Výsledkom môže byť delenie náhrady škody v pomere napríklad 70 ku 30 alebo 50 na 50, kedy každý dostane vyplatenú len príslušnú časť svojich preukázaných nárokov.
Biely kódex a prednosť na svahu
Základné pravidlá správania na zjazdovke definuje § 8b zákona č. 544/2002 Z. z. o Horskej záchrannej službe, ktorý vychádza z medzinárodných pravidiel FIS, známych ako Biely kódex. Jedno zo základných pravidiel hovorí, že lyžiar prichádzajúci zozadu či zhora musí svoj smer jazdy voliť tak, aby neohrozil lyžiarov pred sebou. Lyžiar jazdiaci vpredu má prednosť, pretože nevidí, čo sa deje za jeho chrbtom.
To však neznamená, že lyžiar vpredu môže robiť čokoľvek. Predpisy mu ukladajú povinnosť neprechádzať bezdôvodne a nekontrolovateľne krížom cez celú šírku zjazdovky a nevchádzať náhle do dráhy iným jazdcom bez toho, aby sa presvedčil, či tým nespôsobí kolíziu. Zákaz platí aj pre bezdôvodné zastavovanie na neprehľadných úsekoch, pod terénnymi zlomami alebo v úzkych zúženiach trate.
Modelový príklad: Zrážka dvoch lyžiarov a krátenie náhrady
Pozrime sa na konkrétny prípad z praxe. Pán Milan (58 rokov) lyžoval v stredisku v Nízkych Tatrách stredne rýchlym tempom v hornej časti zjazdovky. Pred ním jazdil mladší snoubordista Peter. Milan si udržiaval odstup približne pätnásť metrov. Peter sa však náhle, bez akéhokoľvek obzretia či spomalenia, rozhodol urobiť prudký traverz z pravého okraja zjazdovky až k ľavému okraju cez celú šírku trate priamo pod menším terénnym horizontom. Milan napriek okamžitému brzdeniu nedokázal zrážke zabrániť a narazil do Petrovho boku.
Pri páde utrpel Peter zlomeninu kľúčnej kosti a Milan si vážne pomliaždil rameno a zlomil obe lyže. Peter vyčíslil svoje nároky nasledovne: bolestné podľa lekárskeho posudku predstavovalo 2 800 eur, ušlý zárobok počas práceneschopnosti dosiahol 1 600 eur, náklady na lieky a rehabilitáciu boli 450 eur a poškodený odev spolu so snoubordom mali hodnotu 1 200 eur. Celková preukázaná škoda Petra bola 6 050 eur. Peter žiadal, aby mu Milan z pozície jazdca prichádzajúceho zozadu uhradil celú sumu.
Likvidátor poisťovne na základe záznamu Horskej záchrannej služby a výpovedí dvoch nezávislých svedkov z lanovky dospel k záveru, že išlo o obojstranné zavinenie. Milan porušil povinnosť dodržať dostatočný odstup a neprispôsobil rýchlosť jazde pred terénnym zlomom (zavinenie 60 %). Peter však zásadne porušil pravidlá tým, že vykonal nepredvídateľný a prudký manéver cez celý svah v neprehľadnom mieste bez sledovania situácie za sebou (spoluzavinenie 40 %). Petrovi tak bola vyplatená náhrada znížená o 40 %, teda 3 630 eur namiesto pôvodných 6 050 eur. Zvyšných 2 420 eur musel znášať sám, pričom Milanovi musel zároveň uhradiť 40 % z hodnoty jeho zničených lyží a ošetrenia.
Môže zdravotná poisťovňa vymáhať náklady na liečbu zraneného od vinníka nehody?
Mnoho rekreačných športovcov sa mylne domnieva, že ak niekoho zrania, zdravotná starostlivosť ide automaticky zo štátneho rozpočtu alebo zo zdravotného poistenia zraneného a tým je vec uzavretá. V skutočnosti má zdravotná poisťovňa zo zákona nárok na takzvaný regres. Ak zdravotná poisťovňa vynaloží finančné prostriedky na ošetrenie, operáciu, nemocničný pobyt a rehabilitáciu poistenca, ktorého zranila iná osoba protiprávnym konaním, tieto peniaze bude nekompromisne pýtať od vinníka.
Zatiaľ čo priama zodpovednosť lyžiara na svahu vzniká primárne voči poškodenému človeku za jeho bolesť a zničený výstroj, regres zdravotnej poisťovne predstavuje úplne samostatný balík peňazí. Poisťovňa po skončení liečby pošle vinníkovi platobný výmer na úhradu všetkých zdravotných výkonov, ktoré musela nemocniciam a lekárom za zraneného preplatiť.
Aké sumy môže zdravotná poisťovňa žiadať
Náklady na liečbu komplikovaných zlomenín, operácie kĺbov s použitím titánových implantátov alebo niekoľkodňová hospitalizácia na jednotke intenzívnej starostlivosti rýchlo dosiahnu sumy od 5 000 do 25 000 eur. V extrémnych prípadoch s trvalými následkami môže ísť o ešte vyššie čiastky. Ak vinník nehody nemá uzatvorené poistenie zodpovednosti, zdravotná poisťovňa od neho tieto peniaze vymáha súdnou cestou a následne prostredníctvom exekútora.
Preto je nesmierne dôležité mať poistku s dostatočným limitom. Ak máte dohodnuté poistenie zodpovednosti k domácnosti alebo cestovné poistenie, poisťovňa preberá aj tieto regresné nároky zdravotných poisťovní. Rovnako ako keď motorista vie, aké krytie poskytujú limity poistného plnenia PZP v Generali či iných inštitúciách, aj lyžiar by mal poznať strop svojej poistky zodpovednosti.
Aké následky má varené víno na svahu na poistné plnenie a zodpovednosť lyžiara?
Zastaviť sa počas mrazivého dňa v bufete na svahu na pohár vareného vína, grog alebo pivo patrí k obľúbeným zvykom mnohých rekreačných lyžiarov. Z pohľadu práva a poistných zmlúv je to však jedno z najrizikovejších rozhodnutí, aké môžete na horách urobiť. Alkohol znižuje pozornosť, spomaľuje reakčný čas, zhoršuje odhad vzdialenosti a naopak dodáva falošný pocit odvahy, čo vedie k riskantnej jazde.
Všeobecné poistné podmienky komerčných poisťovní obsahujú pri poistení zodpovednosti jednoznačné výluky týkajúce sa alkoholu a iných návykových látok. Ak sa preukáže, že škodca spôsobil nehodu pod vplyvom alkoholu, poisťovňa má právo odmietnuť poistné plnenie, výrazne ho krátiť, alebo uplatniť takzvaný stopercentný regres. To znamená, že aj keď poisťovňa zranenému škodu vyplatí, následne bude celú vyplatenú sumu do posledného centu vymáhať od vás.
Prečo poisťovne siahajú po stopercentnom regrese
Práve požitie alkoholu zásadne mení to, ako je vnímaná zodpovednosť lyžiara na svahu pred vyšetrovateľmi aj likvidátormi. V poistných zmluvách býva uvedené, že možný rozsah regresu poisťovne voči škodcovi pod vplyvom alkoholu dosahuje až do 100 percent vyplateného plnenia. Ak zraníte iného lyžiara, privolaná Horská záchranná služba alebo hliadka Policajného zboru vás spravidla podrobí dychovej skúške.
Pozitívny výsledok na alkohol je pre likvidátora jasným dôkazom porušenia základných povinností. V takej chvíli vám nepomôže ani argument, že išlo len o jedno slabé varené víno na zahriatie. Podobne prísne pravidlá platia aj v iných oblastiach poistenia – napríklad pri škodách v práci, kde vám pomôže len zodpovedný prístup a kvalitné porovnanie poistenia zodpovednosti zamestnanca, ktoré vás chráni pri plnení pracovných úloh.
Je lyžiarska prilba pre deti do 15 rokov povinná zo zákona a čo hrozí pri jej nepoužití?
Ochrana hlavy na zjazdovkách bola dlhé roky považovaná za osobnú voľbu každého lyžiara. To sa však zmenilo novelou zákona o Horskej záchrannej službe. Podľa § 8b ods. 4 zákona č. 544/2002 Z. z. je lyžiar alebo snoubordista mladší ako 15 rokov povinný chrániť si hlavu riadne upevnenou ochrannou prilbou. Táto povinnosť platí bez výnimky na všetkých vyznačených lyžiarskych tratiach na území Slovenskej republiky.
Biely kódex Medzinárodnej lyžiarskej federácie (FIS) síce odporúča prilbu až do veku 18 rokov a mnohé zahraničné krajiny majú vlastné pravidlá, no na slovenských svahoch je hranica 15 rokov daná zákonom. Dozornú funkciu majú predovšetkým rodičia a zákonní zástupcovia, ktorí nesú priamu právnu zodpovednosť za bezpečnosť svojich maloletých detí.
Právna povinnosť do 15 rokov verzus prax na zjazdovkách
Ak dieťa do 15 rokov lyžuje bez prilby, prevádzkovateľ lyžiarskeho strediska alebo ním poverená lyžiarska služba má právo takéhoto malého lyžiara vykázať z trate, prípadne mu zablokovať skipas. Závažnejší problém však nastáva pri úraze. Ak dieťa bez prilby utrpí zranenie hlavy pri kolízii s iným lyžiarom, poisťovňa vinníka bude okamžite namietať spoluzavinenie na strane rodičov poškodeného dieťaťa.
Dôvodom je, že zanedbanie zákonnej povinnosti chrániť hlavu prilbou prispelo k vážnosti zranenia. Výsledkom môže byť výrazné krátenie bolestného a náhrady škody. Pamätajte, že ani dodržanie pravidiel pre deti nezbavuje dospelých faktu, že zodpovednosť lyžiara na svahu nesú v plnom rozsahu bez ohľadu na to, či ich ratolesť poistku má alebo nie. Rodičia by mali pred zimnou dovolenkou skontrolovať nielen výstroj, ale napríklad aj to, ako funguje horské poistenie pre deti pri záchranných akciách.
Kde všade platí poistka a ako sa líši zodpovednosť lyžiara na svahu doma a v zahraničí?
Slováci veľmi radi navštevujú lyžiarske strediská v okolitých krajinách – predovšetkým v Rakúsku, Taliansku, Česku či Poľsku. Pred prekročením hraníc je však nevyhnutné skontrolovať si územnú platnosť vašich poistných zmlúv. Zatiaľ čo bežná občianska zodpovednosť dojednaná k poisteniu bytu či domu môže platiť len na Slovensku, pre zahraničie je štandardom kvalitné cestovné poistenie s pripoistením zodpovednosti za škodu a zimných športov. Orientačná cena takéhoto pripoistenia v krátkodobom cestovnom poistení je iba 1,50 až 4 eurá na osobu a deň, čo je v porovnaní s cenou skipasu zanedbateľná položka.
Je dôležité nezabúdať na zásadný rozdiel: kde platí poistenie do slovenských hôr, tam sa rieši iba záchrana a pátranie Horskou záchrannou službou na našom území. Nekryje liečebné náklady ani zodpovednosť v zahraničí. V cudzine sa zodpovednosť lyžiara na svahu posudzuje podľa miestnych zákonov, ktoré bývajú v západnej Európe oveľa prísnejšie a finančné nároky zranených lyžiarov dramaticky vyššie.
Povinné poistenie v Taliansku a limity v zahraničí
Špecifickým príkladom je Taliansko, kde od 1. januára 2022 platí zákonná povinnosť pre každého lyžiara mať uzatvorené poistenie zodpovednosti za škodu voči tretím osobám. Ak vás na talianskom svahu skontroluje polícia a nepreukážete sa platným poistením (napríklad v smartfóne alebo vytlačeným certifikátom), hrozí vám bloková pokuta vo výške 100 až 150 eur a okamžité odobratie skipasu.
Okrem samotnej existencie poistenia si strážte aj limity krytia. V alpských krajinách sú náklady na zásah vrtuľníka, špecializovanú operáciu a právne zastúpenie poškodeného mimoriadne drahé. Limit krytia zodpovednosti vo výške 100 000 eur, ktorý na Slovensku stačí, môže byť v Rakúsku či Taliansku pri ťažkom úraze s trvalými následkami nedostatočný. Preto sa odporúča voliť balíky s limitom aspoň 200 000 až 300 000 eur. Pri plánovaní ciest do zahraničia môžete využiť aj overené produkty na trhu, pričom komplexnú predstavu vám poskytne napríklad sprievodca poistením vozidla v Union, kde nájdete informácie o cezhraničnom krytí pri cestách autom.
Čo robiť, ak vinník zrážky ušiel zo zjazdovky a ako získať odškodnenie?
Jednou z najhorších situácií, aká vás môže na horách stretnúť, je moment, kedy do vás niekto zozadu narazí, zraní vás a namiesto poskytnutia pomoci sa postaví a bez slova ujde preč. Takéto konanie nie je len hrubým porušením morálky a Bieleho kódexu, ale pri zranení ide o podozrenie z trestného činu neposkytnutia prvej pomoci. Ak vinník ujde, vyvodiť konkrétnu zodpovednosť lyžiara na svahu býva mimoriadne náročné, pretože na svahu nemáme žiadny garančný fond, aký funguje pri nepoistených motorových vozidlách.
Bez zistenia totožnosti škodcu nie je od koho škodu vymáhať. Komerčná poisťovňa vám z poistenia zodpovednosti nevyplatí nič, pretože zodpovednostná poistka kryje škodu len vtedy, ak je známy poistený vinník. V takejto chvíli vám pomôže jedine vaše vlastné úrazové poistenie, ktoré kryje vaše telesné poškodenie bez ohľadu na to, kto ho zavinil.
Dôkazy a svedkovia priamo na mieste
Ak ste schopní vnímať okolie, alebo ak lyžujete s rodinou či priateľmi, musíte okamžite konať. Prvým krokom je oslovenie svedkov na svahu alebo na lanovke, ktorí incident videli. Vypýtajte si na nich telefónne čísla a mená. Svedecké výpovede sú pri neskoršom dokazovaní kľúčové, pretože svedkovia po pár minútach odídu a už ich nikdy nenájdete.
Snažte sa zapamätať alebo odfotografovať telefónom akékoľvek rozlišovacie znaky vinníka – farbu bundy, prilby, značku lyží či nezvyčajný batoh. Mnohé moderné strediská majú dnes kamerové systémy na turniketoch a nástupných staniciach lanoviek. Ak presne nahlásite čas a miesto nehody Horskej záchrannej službe a privolanej Polícii SR, existuje reálna šanca stotožniť vinníka podľa záznamu z kamier alebo podľa prechodu skipasu turniketom.
Zoznam dokladov potrebných na uplatnenie škody
Aby ste mohli úspešne žiadať odškodnenie od vinníka alebo jeho poisťovne, budete potrebovať ucelený súbor dôkazov. Čím dôkladnejšie podklady pripravíte, tým hladšie prebehne likvidácia poistnej udalosti. Pripravte si nasledujúce dokumenty a podklady:
- Správa Horskej záchrannej služby: Oficiálny zápis o zásahu, v ktorom je zaznamenaný čas, presné miesto zrážky, poveternostné podmienky a prvotný popis zranení.
- Policajný protokol: Ak bola na miesto privolaná hliadka Policajného zboru (nevyhnutné pri ťažkých úrazoch a podozrení z trestného činu), vyžiadajte si číslo spisu a záznam o nehode.
- Lekárske správy a posudok o bolestnom: Kompletná zdravotná dokumentácia z prvotného ošetrenia v nemocnici, prepúšťacie správy a bodové ohodnotenie bolestného vyplnené ošetrujúcim lekárom.
- Kontaktné údaje svedkov: Mená, priezviská, telefónne čísla a adresy osôb, ktoré priebeh kolízie videli na vlastné oči.
- Fotodokumentácia miesta a výstroja: Fotografie z miesta nehody, poškodenia vášho oblečenia, prilby, polámaných lyží či poškodeného viazania.
- Doklady o kúpe výstroja a účtenky: Faktúry alebo pokladničné bloky od poškodených vecí, prípadne doklady o zaplatení liekov, zdravotníckych pomôcok a poplatkov za dopravu na ošetrenie.
- Potvrdenie o strate príjmu: Doklad od zamestnávateľa alebo daňové priznanie pri SZČO, ktoré preukazuje ušlý zárobok počas práceneschopnosti.
Správny postup pri nahlasovaní škodovej udalosti je rovnako dôležitý ako pri škodách na majetku. Ak vás zaujíma, ako nahlásiť škodu na dome krok za krokom, princíp rýchleho a presného zdokumentovania platí pri zrážke na lyžiach úplne rovnako. Pamätajte na lehoty: podľa § 106 Občianskeho zákonníka sa nárok na náhradu škody premlčuje v subjektívnej lehote 2 rokov odo dňa, keď sa poškodený dozvie o škode a o tom, kto za ňu zodpovedá. Pri škode na zdraví sa objektívna lehota neuplatňuje, no pri škode na výstroji je objektívna premlčacia doba 3 roky od udalosti.
Kedy vám Horská záchranná služba môže uložiť blokovú pokutu do 331 eur?
Pohyb na lyžiarskej trati nie je len o občianskoprávnych nárokoch medzi dvoma lyžiarmi. Do hry vstupuje aj štátna moc a priestupková zodpovednosť. Príslušníci Horskej záchrannej služby majú zo zákona oprávnenie dohliadať na bezpečnosť a dodržiavanie poriadku na vyznačených tratiach v horských oblastiach.
Ak lyžiar alebo snoubordista závažným spôsobom porušuje pravidlá správania na zjazdovke, môže byť takéto konanie kvalifikované ako priestupok. Zákon č. 544/2002 Z. z. výslovne stanovuje, že za porušenie povinností na lyžiarskej trati môže byť v blokovom konaní uložená bloková pokuta do 331 eur. Tieto pravidlá správania na tratiach určujú mantinely, v ktorých sa zodpovednosť lyžiara na svahu hodnotí aj z pohľadu zákona a úradných orgánov.
Za aké porušenia hrozí sankcia
Horská služba neudeľuje pokuty za bežné lyžiarske chyby či neúmyselné pády. Sankcia hrozí pri vedomom a hrubom ignorovaní bezpečnostných zásad. Typickým príkladom je agresívna a bezohľadná jazda v tesnej blízkosti detských lyžiarskych škôlok, nerešpektovanie výstražných značení a zákazov vstupu na uzavreté zjazdovky, alebo svojvoľný vjazd na trať, kde práve prebieha úprava snežnými pásovými vozidlami (rolbami) s navijakovým lanom, čo predstavuje smrteľné nebezpečenstvo.
Pokutu do 331 eur môžete dostať aj za neposkytnutie prvej pomoci zranenej osobe, ak ste boli účastníkom nehody alebo ste k nej prišli a stav zraneného si vyžadoval okamžitý zásah. Podobne sa posudzuje aj odmietnutie preukázania totožnosti horskej službe po zrážke. Ak sa k tomu pridá zásah záchranárov, nezabudnite, že podľa § 11 zákona o Horskej záchrannej službe je každá osoba v horskej oblasti povinná uhradiť náklady na záchrannú činnosť alebo pátranie, ak nemá dojednané komerčné poistenie. Preto je dobré poznať, aká je bežná cena poistenia na hory, ktorá stojí zvyčajne okolo jedného až dvoch eur na deň.
Vzťahuje sa zodpovednosť lyžiara na svahu aj na jazdu vo voľnom teréne a freeride?
Čoraz väčšej popularite sa teší jazda v hlbokom snehu mimo oficiálnych zjazdoviek, známa ako freeride, a taktiež skialpinizmus. Mnoho lyžiarov predpokladá, že vo voľnom teréne sú úplne slobodní a žiadne pravidlá tam neplatia. To je obrovský omyl. Generálna prevenčná povinnosť podľa Občianskeho zákonníka platí kdekoľvek na území Slovenska – na zjazdovke, v lese aj na hrebeni hôr.
Ak pri jazde vo voľnom teréne svojím pohybom strhnete lavínu, ktorá zasype lyžiarov alebo turistov pod vami, nesiete plnú trestnú aj občianskoprávnu zodpovednosť za následky. Ani jazda v prašane neznamená, že zodpovednosť lyžiara na svahu či vo voľnom horskom teréne prestáva existovať. Zranení ľudia alebo ich pozostalí budú požadovať náhradu škody na zdraví a usmrtení priamo od vás.
Freeride, lavínové nebezpečenstvo a výluky
Z pohľadu poistenia je situácia pri jazde mimo zjazdoviek mimoriadne komplikovaná. Väčšina štandardných poistiek zodpovednosti k domácnosti a základných balíkov cestovného poistenia má jazdu mimo vyznačených zjazdoviek v striktných výlukách. Poisťovne považujú freeride za rizikový alebo extrémny šport, ktorý vyžaduje špeciálne pripoistenie rizikových športov.
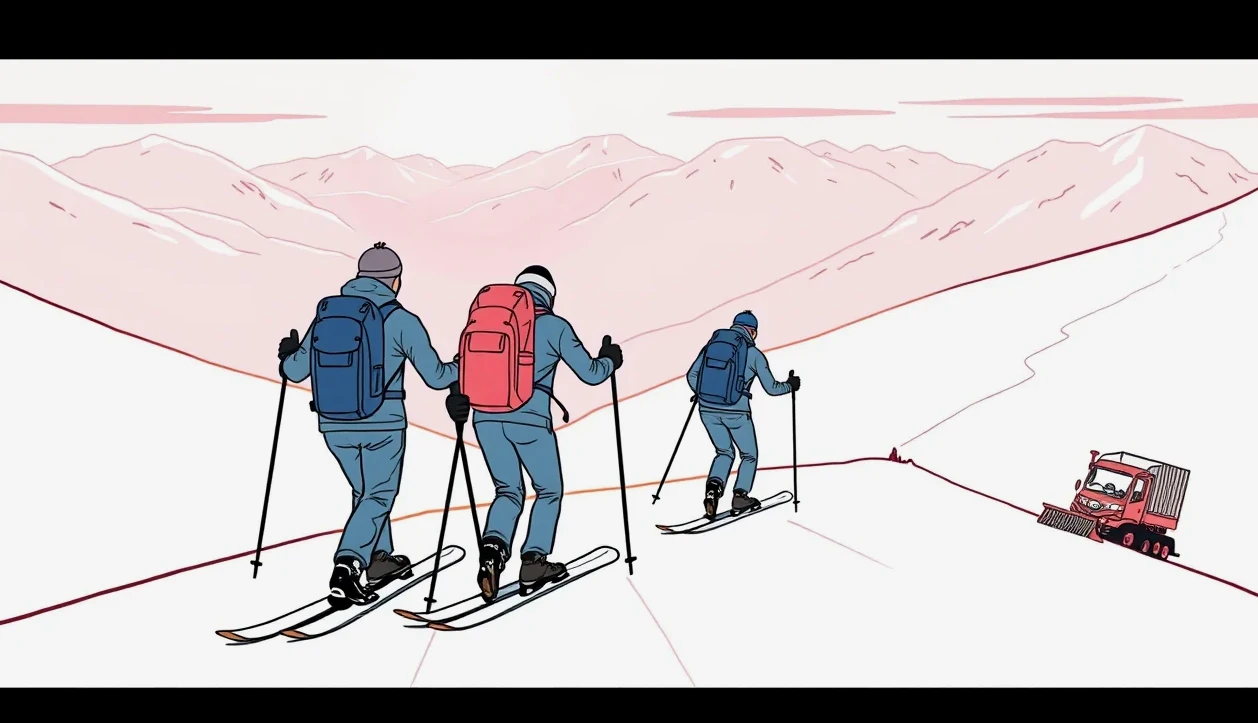
Ak spôsobíte škodu mimo oficiálnej trate bez tohto špeciálneho pripoistenia, poisťovňa poškodenému odmietne plniť a celé odškodné zostane na vašich pleciach. Pri skialpinizme zasa platia prísne pravidlá pri stúpaní po okraji zjazdovky: skialpinista musí stúpať výhradne za sebou po vyhradenom okraji trate, nikdy nie v strede svahu a nikdy nie po zotmení. Podobne prísne pravidlá a rozdiely v krytí nájdete napríklad vtedy, keď sa rieši rozdiel medzi PZP a poistením kolobežky na cestách, kde takisto platia špecifické výluky.
Rovnako ako pri iných špecifických zmluvách, napríklad keď riešite poistenie zodpovednosti za škodu z vlastníctva nehnuteľnosti alebo poistenie prenajatého bytu, aj pri zimných športoch si dôkladne prečítajte definíciu vyznačenej trate v poistných podmienkach.
Často kladené otázky o zodpovednosti na lyžiarskom svahu
Kto zaplatí škodu, keď na svahu nechtiac zrazím iného lyžiara?
Ak ste nehodu zavinili, škodu platíte vy z vlastného vrecka. Ak máte uzatvorené poistenie zodpovednosti za škodu v občianskom živote (často súčasť poistenia domácnosti) alebo pripoistenie v cestovnom poistení, škodu na zdraví, bolestné, ušlý zárobok aj zničený výstroj uhradí za vás poisťovňa až do výšky dojednaného limitu.
Musím mať pri lyžovaní na Slovensku zo zákona poistenie zodpovednosti?
Nie, na Slovensku takéto zákonné poistenie pre lyžiarov neexistuje a je čisto dobrovoľné. V Taliansku je však poistenie zodpovednosti na svahu zo zákona povinné od roku 2022 a za jeho absenciu hrozí pokuta do 150 eur a odobratie skipasu.
Platí pri zrážke vždy pravidlo, že vinný je ten, kto prichádza zhora?
Nie automaticky. Hoci Biely kódex hovorí, že lyžiar vzadu musí prispôsobiť smer jazdy jazdcovi vpredu, posudzuje sa celková situácia. Ak lyžiar vpredu náhle a nepredvídateľne skríži cestu cez celý svah, zastaví za terénnym zlomom alebo ohrozí iných bezohľadným manévrom, časť viny alebo plnú zodpovednosť ponesie on sám.
Kto platí zásah záchranného vrtuľníka pri zrážke na slovenskej zjazdovke?
Zdravotnú zložku zásahu vrtuľníka (neodkladnú zdravotnú starostlivosť) hradí zdravotná poisťovňa zraneného. Technickú časť zásahu Horskej záchrannej služby v horskom teréne však hradí zachraňovaná osoba, pokiaľ nemá uzatvorené poistenie na hory. Ak úraz zavinil iný lyžiar, zdravotná poisťovňa aj HZS môžu tieto náklady následne vymáhať priamo od vinníka.