Zrážka so zverou a PZP: Oplatí sa pripoistenie alebo kasko?
Až 4 000 eur a viac dosahuje bežná škoda po strete so zverou pri moderných vozidlách, pričom priemerné poistné plnenie sa na slovenskom trhu pohybuje na úrovni okolo 2 000 eur. Pokiaľ sa však spoliehate iba na základnú zákonnú poistku, škodu na vlastnom aute zaplatíte do posledného centa sami. Zrážka so zverou a PZP v jeho základnej podobe totiž predstavuje zásadný rozpor v očakávaniach vodičov: zákon č. 381/2001 Z. z. v § 4 jednoznačne stanovuje, že toto poistenie chráni výhradne poškodené tretie strany, nie vinníka alebo majiteľa havarovaného vozidla.
Ak vám diviak alebo lesná zver prebehne popred kapotu a spôsobí deštrukciu chladiča, svetiel či vystrelenie airbagov, zo základného balíka vám poisťovňa vyplatí presne 0 eur. Pre krytie vlastného auta existujú iba dve cesty: doplnkové pripoistenie stretu so zverou viazané k zákonnej poistke alebo komplexné havarijné poistenie. Rozhodnutie medzi nimi ovplyvňuje najmä vek vozidla, rozsah limitov a spôsob, akým trh posudzuje špecifické situácie, ako je napríklad poškodenie kabeláže hlodavcom či zrážka s hospodárskym zvieraťom.
Kedy hrozí najväčšie riziko zrážky so zverou na cestách?
Pohyb divo žijúcej zveri cez cestné komunikácie nie je náhodný, ale podlieha prísnym biologickým rytmom. Z pohľadu štatistík nehodovosti na slovenských cestách existujú presne ohraničené obdobia, kedy sa pravdepodobnosť stretu zvyšuje až trojnásobne. Vodiči, ktorí jazdia po neznámych trasách popri lesných porastoch alebo poľnohospodárskych poliach, by mali zvýšiť pozornosť predovšetkým v druhej polovici kalendárneho roka.
Kritické jesenné mesiace od septembra do novembra
Najrizikovejším obdobím celého roka sú jednoznačne mesiace september až november. V tomto čase dochádza k páreniu raticovej zveri (jelenia a srnčia ruja), kedy zvieratá úplne strácajú svoju prirodzenú plachosť, pohybujú sa na väčšie vzdialenosti a bez varovania vbiehajú priamo do jazdnej dráhy. Na jeseň navyše prebieha zber kukurice a slnečnice na poliach, čo núti lesnú zver opustiť doterajšie úkryty a migrovať cez cestné ťahy späť do hlbších lesov.
Druhým faktorom je rapídne skracovanie dňa a zhoršujúce sa počasie. Vlhké vozovky, padajúce lístie a ranné hmly predlžujú brzdnú dráhu vozidla práve v týždňoch, kedy je aktivita vysokej zveri na maxime. Ak jazdíte pravidelne mimo mesta, práve pred začiatkom jesene je najvyšší čas skontrolovať, či vám poistenie auta online poskytuje primeranú finančnú ochranu voči tomuto typu rizika.
Ranné brieždenie a večerný súmrak ako rizikové hodiny
Z hľadiska denného času je najkritickejšie okno medzi 18:00 až 21:00 večer a následne ranné hodiny od 5:00 do 7:00. Zver sa v tomto čase presúva za potravou z lesných úkrytov na polia a lúky a nadránom sa vracia späť. Práve vtedy sa biorytmus zveri pretína s najhustejšou rannou a podvečernou dopravnou špičkou ľudí dochádzajúcich do zamestnania.
Vodičov často mätie svetlo reflektorov. Zver pri osvetlení diaľkovými svetlami často neutečie, ale zostane paralyzovaná stáť uprostred jazdného pruhu. Ak zbadáte popri ceste jedno zviera, okamžite spomaľte: jelenia a diviačia zver sa pohybuje v čriedach a za prvým kusom spravidla nasleduje niekoľko ďalších.
Kryje škodu pripoistenie k PZP alebo potrebujete havarijné poistenie?
Téma zrážka so zverou a PZP vyvoláva u motoristov najviac otázok práve pri porovnávaní doplnkových pripoistení s plnohodnotným kaskom. Hoci pripoistenie k zákonnej poistke vyzerá na prvý pohľad lákavo vďaka nízkej ročnej cene, jeho limity poistného plnenia nemusia postačovať na pokrytie reálnych škôd pri novších alebo drahších vozidlách.
Ročné poistné za pripoistenie stretu so zverou sa pohybuje v rozmedzí približne 20 eur až 60 eur ročne, čo z neho robí mimoriadne dostupný doplnok pri uzatváraní zmluvy cez bežné PZP. Rozdiely v krytí a podmienkach plnenia sú však v porovnaní s havarijným poistením zásadné, čo potvrdzuje nasledujúca porovnávacia tabuľka:
| Parameter | Základné PZP | Pripoistenie k PZP | Havarijné poistenie (Kasko) |
|---|---|---|---|
| Krytie škody na vlastnom aute | 0 € (žiadne) | ✓ (do zvoleného limitu) | ✓ (do všeobecnej hodnoty vozidla) |
| Bežný limit poistného plnenia | Nerelevantné | 1 000 € až 7 500 € | Všeobecná hodnota (napr. 25 000 €) |
| Forma spoluúčasti | Bez spoluúčasti | 50 € až 200 € alebo 5 % až 20 % | Spravidla 5 % (min. 150 €) alebo fixná |
| Krytie úhybného manévru do stromu | ✗ | ✗ (vyžaduje priamy náraz) | ✓ (v rámci rizika havária) |
| Územná platnosť | Geografická Európa | Často len územie SR | Spravidla celá Európa |
| Orientačná ročná cena | Základná sadzba | +20 € až 60 € k poistke | 200 € až 800 €+ ročne |
Ako fungujú limity a spoluúčasť pri doplnkovom pripoistení
Ak sa rozhodnete pre doplnkové krytie, musíte dôkladne preskúmať limit plnenia. Na trhu sa stretnete s ponukami, kde je krytie obmedzené na od 250 eur do 7 500 eur na jednu škodovú udalosť alebo formou ročného agregátu. Symbolický limit 250 eur, ktorý niektoré poisťovne ponúkajú ako bezplatný bonus či verejný prísľub, má nulovú praktickú hodnotu, pretože nevymeníte ani rozbitý xenónový svetlomet. Najčastejšie využívané limity sú 1 000 eur až 7 500 eur.
Pozor si dajte aj na spoluúčasť. Poisťovne využívajú buď fixnú čiastku 50 eur až 200 eur, alebo percentuálny podiel 5 % až 20 % s minimálnou sumou (napr. minimálne 150 eur). Zároveň platí prísna podmienka: pri dojednaní cez internet je často vyžadovaná vstupná fotoobhliadka auta cez mobilnú aplikáciu. Pokiaľ ju v stanovenej lehote neurobíte, poisťovňa môže v prípade nehody uplatniť sankčne zvýšenú spoluúčasť až 30 % alebo 90 %.
Pre majiteľov vozidiel starších ako 8 až 10 rokov, kde by už bolo kasko nerentabilné, predstavuje takéto pripoistenie ideálnu voľbu. V téme havarijné poistenie pre staršie auto podrobne rozoberáme hranicu, kedy sa už oplatí prejsť z plného poistenia iba na cielené balíčky k PZP.
Prečo havarijné poistenie chráni vozidlo komplexnejšie
Havarijné poistenie nepracuje s umelým limitom v tisíckach eur, ale kryje škodu až do skutočnej trhovej hodnoty vozidla v čase nehody. Ak pri zrážke dôjde k deštrukcii motorového priestoru a vystreleniu predných airbagov, oprava moderného SUV poľahky presiahne 8 000 eur. Pri pripoistení s limitom 3 000 eur by ste zvyšných 5 000 eur museli doplatiť z vlastného vrecka.
Zásadný rozdiel je aj v tzv. nepriamom strete. Keď vám zver skočí pred kolesá, inštinktívne strhnete volant a narazíte do zvodidiel alebo stromu bez toho, aby došlo k fyzickému dotyku so zvieraťom, doplnkové pripoistenie škodu spravidla zamietne. Podmienkou plnenia je totiž priamy fyzický kontakt so zverou. Havarijné poistenie takúto udalosť bez problémov uhradí v rámci základného balíka havárie. Ak zvažujete komplexnú ochranu, moderný výpočet havarijného poistenia vám ukáže cenový rozdiel oproti jednoduchému pripoisteniu.
Pri nových autách sa oplatí preveriť aj to, ako je nastavená havarijné poistenie a výška spoluúčasti, prípadne aké zľavy poskytuje kombinácia zmlúv pod jednou strechou, ako to umožňuje napríklad výhodná kombinácia PZP a kaska v Union.
Ako dokázať zrážku so zverou, keď zviera po náraze utečie?
Častou situáciou na cestách je náraz, po ktorom zviera nezostane ležať na vozovke, ale zranené alebo otrasené ujde hlboko do lesa. Likvidátor poisťovne v takom momente nevidí telo zvieraťa a má pred sebou iba poškodené auto. Práve vtedy, keď sa rieši zrážka so zverou a PZP pripoistenie, nesie dôkazné bremeno v plnom rozsahu poistený vodič.
Poisťovne sa často stretávajú s pokusmi o poistný podvod, kedy sa vodiči snažia škodu spôsobenú nárazom do prekážky, stĺpa či obrubníka pri vlastnej nepozornosti nahlásiť ako stret so zverou. Bez nespochybniteľných dôkazov priamo z miesta činu vám poisťovňa poistné plnenie s vysokou pravdepodobnosťou skráti alebo úplne zamietne.
Zabezpečenie biologických stôp a fotodokumentácia miesta
Ak zviera z miesta ušlo, kľúčom k úspešnej likvidácii sú biologické stopy na karosérii. Pri náraze takmer vždy dôjde k zachyteniu zvieracích chlpov, srsti, krvi alebo drobných častí tkaniva v prasklinách nárazníka, na maske chladiča, okolo svetlometov či na podvozkových dieloch.
- Biologické stopy nezmývajte ani neodstraňujte: Nikdy nečistite auto, neumývajte zaschnutú krv a nevyťahujte chlpy zo škár karosérie pred príchodom polície alebo pred vykonaním detailnej fotodokumentácie.
- Vytvorte makro zábery poškodenia: Odfoťte srsť zachytenú v plastoch z bezprostrednej blízkosti tak, aby bolo zrejmé, na ktorom diele vozidla sa nachádza.
- Zachyťte širší kontext miesta: Zdokumentujte brzdné stopy, úlomky plastov ležiace na asfalte a zvodidlá. Urobte fotografiu celej scény vrátane okolitých lesov, poľa či kilometrovníka na ceste.
- Dopravné značenie: Ak sa v úseku nachádzala výstražná značka A 18 „Zver“, odfoťte ju ako dôkaz, že k nehode došlo v rizikovom koridore.
Záznam z palubnej kamery a výpovede svedkov
Najjednoduchšiu pozíciu majú vodiči vybavení palubnou kamerou (tzv. dashcam). Videosúbor s vysokým rozlíšením, ktorý zachytáva vbehnutie zvieraťa do jazdnej dráhy a následný náraz, predstavuje nepriestrelný dôkaz pre políciu aj likvidačné oddelenie. Pamätajte na to, že záznam musíte okamžite uzamknúť proti prepísaniu na pamäťovej karte.
Ak záznam nemáte a zver ušla bez zanechania výraznejšej srsti, zabezpečte si kontakty na prípadných svedkov nehody – napríklad vodičov idúcich za vami, ktorí zviera videli. Všetky tieto materiály budete potrebovať, keď sa bude odovzdávať oficiálne hlásenie škody na vozidle a potrebné doklady.
Kedy je privolanie polície zákonnou povinnosťou a kedy požiadavkou poisťovne?
Medzi vodičmi panuje rozšírený mýtus, že ak na aute vznikla iba drobná škoda a nikto sa nezranil, políciu privolať netreba. Pri strete so zverou však vstupujú do hry dva nezávislé právne rámce: zákon o cestnej premávke a zmluvné podmienky vašej poisťovne. Ak nastane zrážka so zverou a PZP pripoistenie má škodu preplatiť, policajný záznam je takmer bez výnimky vyžadovaný.
Zákon č. 8/2009 Z. z. o cestnej premávke rozlišuje medzi dopravnou nehodou a škodovou udalosťou. Ak je usmrtená alebo zranená poľovná zver, dochádza k vzniku vecnej škody tretej osobe – konkrétne príslušnému poľovnému združeniu, ktoré má na daný revír užívateľské právo podľa zákona č. 274/2009 Z. z. o poľovníctve. Z tohto dôvodu sa udalosť z pohľadu zákona často kvalifikuje ako dopravná nehoda, pri ktorej má vodič ohlasovaciu povinnosť.
Postup krok za krokom priamo na mieste zrážky
Správne zvládnutie prvých minút po nehode chráni vaše zdravie, zamedzuje sekundárnym kolíziám a zabezpečuje splnenie poistných podmienok. Držte sa tohto overeného postupu:
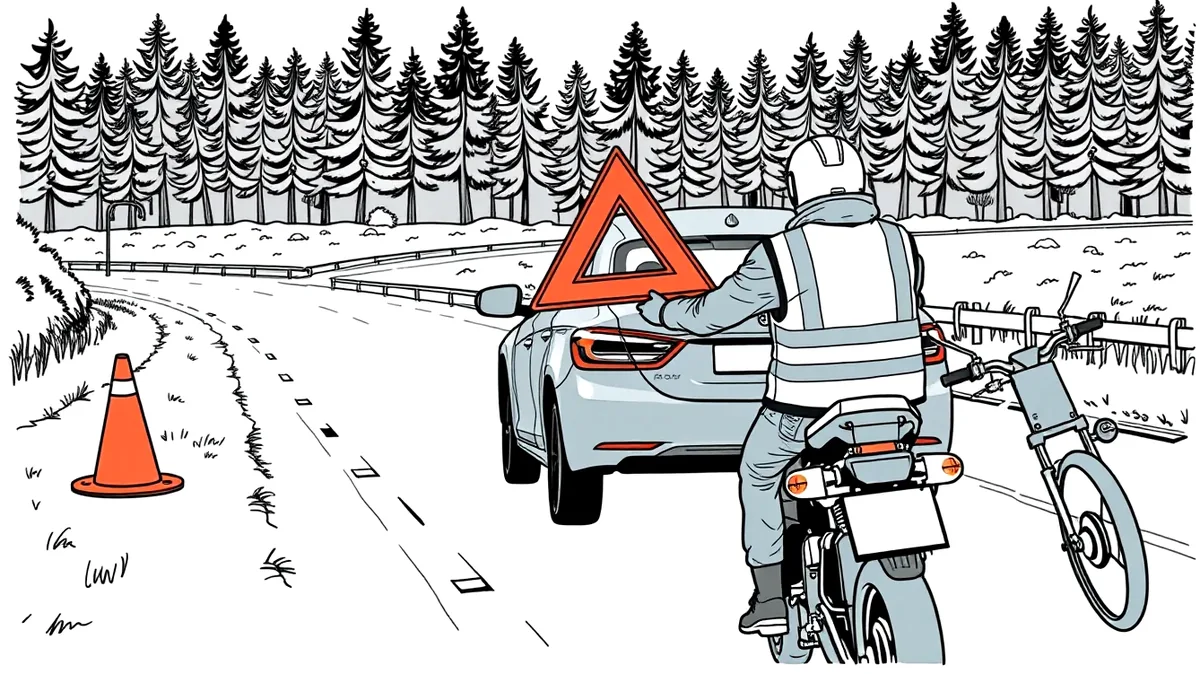
- Zabezpečte bezpečnosť na mieste: Okamžite zapnite výstražné smerovky, oblečte si reflexnú vestu ešte pred vystúpením z auta a umiestnite výstražný trojuholník (mimo obce najmenej 50 metrov, na diaľnici najmenej 100 metrov za vozidlom).
- Skontrolujte zdravotný stav posádky: V prípade akýchkoľvek zranení bezodkladne volajte tiesňovú linku 112 alebo záchrannú zdravotnú službu 155.
- Zavolajte políciu na čísle 158: Oznámte operátorovi presnú polohu a skutočnosť, že došlo k zrážke so zverou. Polícia kontaktuje miestneho hospodára poľovného revíru, ktorý je zo zákona oprávnený naložiť s uhynutým či zraneným zvieraťom.
- Nedotýkajte sa zvieraťa a nenakladajte ho: So zverou v žiadnom prípade nemanipulujte. Zranené zviera môže v šoku zaútočiť a naloženie uhynutého kusa do kufra je klasifikované ako trestný čin pytliactva s hrozbou odňatia slobody až na 2 roky podľa Trestného zákona č. 300/2005 Z. z.
- Vyhotovte vlastnú fotodokumentáciu: Kým čakáte na hliadku, podrobne nafoťte poškodenie, polohu auta na ceste a prípadné biologické stopy.
- Vyžiadajte si policajnú správu alebo číslo spisu: Trvajte na spísaní záznamu o nehode alebo si poznačte evidenčné číslo služobného zásahu a mená zasahujúcich policajtov.
- Nahláste udalosť do poisťovne: Podľa § 10 ods. 1 písm. a zákona č. 381/2001 Z. z. máte povinnosť oznámiť škodovú udalosť v tuzemsku do 15 dní od jej vzniku (pri nehode v zahraničí je lehota do 30 dní).
Ak by policajný dispečer odmietol vyslať hliadku z dôvodu nízkej škody, zapíšte si presný čas hovoru a meno službukonajúceho policajta. V poistných podmienkach väčšiny ústavov nájdete klauzulu, že ak polícia odmietne prísť, postačuje vlastná fotodokumentácia podložená záznamom o odmietnutí výjazdu.
Z ktorého poistenia sa hradí zranenie posádky pri zrážke so zverou?
Kým plechy a plasty sa dajú nahradiť, ťažké nárazy do vysokej zveri – najmä do statných jeleňov či dospelých diviakov – často končia preborením čelného skla a deformáciou strechy. V takýchto tragických prípadoch dochádza k vážnym poraneniam vodiča aj spolujazdcov. Otázka, ako sa vysporiadajú škody na zdraví, má prekvapivú právnu odpoveď.
Hoci základné zákonné poistenie nepreplatí škodu na vašom vozidle, pri incidente typu zrážka so zverou a PZP vstupuje do hry pri škodách na zdraví pre vašich spolucestujúcich. Každá zmluva PZP obsahuje obrovské zákonom garantované limity podľa § 7 ods. 2 zákona č. 381/2001 Z. z.: najmenej 6 450 000 eur pre škodu na zdraví a náklady pri usmrtení na jednu udalosť (vecná škoda má limit najmenej 1 300 000 eur).
Zákonné krytie škôd na zdraví zo základného PZP
Spolujazdci vo vašom vozidle sú z pohľadu zákona poškodenými tretími osobami. Ak sa pri náraze do zveri zraní vaša rodina, známi či kolegovia, ich liečebné náklady, bolestné, sťaženie spoločenského uplatnenia a ušlý zisk sa hradia priamo z vášho PZP. Zákon chráni posádku bez ohľadu na to, či išlo o chybu vodiča alebo neodvratnú zrážku s diviakom.
Zásadná výnimka však platí pre samotného vodiča. Vodič, ktorý viedol motorové vozidlo v čase vzniku škody, nie je z vlastného PZP krytý na ujme na zdraví. Ak sa zraní vodič, škodu na svojom zdraví z PZP nedostane. Vodič sa musí spoliehať na vlastné komerčné životné poistenie alebo doplnkové úrazové pripoistenie vodiča.
Pokiaľ dôjde k najhoršiemu a auto je po náraze neopraviteľné, likvidátor postupuje podľa prísnych pravidiel. To, akým spôsobom sa vyčísľuje zostatková hodnota vraku a trhová cena, opisuje náš článok o tom, kedy je auto na totálku. Pri starších vozidlách treba počítať aj s tým, ako do kalkulácie opráv vstupuje zrážka za opotrebenie náhradných dielov.
Kto hradí škodu, keď na cestu vbehne pes bez majiteľa alebo ujde krava?
Zásadný rozdiel, akým sa v poistnej praxi posudzuje bežná zrážka so zverou a PZP krytie domáceho zvieraťa, spočíva v definícii vlastníctva. Divá lesná zver (srna, jeleň, diviak, líška) sa považuje za prírodné bohatstvo a nikto za jej momentálny pohyb nenesie priamu právnu zodpovednosť. Akonáhle však zrazíte psa, mačku, kravu, koňa alebo ovcu, situácia sa radikálne mení.
Domáce a hospodárske zvieratá majú svojho konkrétneho majiteľa alebo chovateľa. Zákon ukladá majiteľovi prísnu povinnosť zabezpečiť zviera tak, aby neohrozovalo plynulosť a bezpečnosť cestnej premávky. Ak pes vybehne z neoploteného dvora priamo pod kolesá auta, primárnym vinníkom a platcom škody nie je vaša poisťovňa, ale jeho majiteľ.
Rozdiel medzi poľovnou divou zverou a domácim zvieraťom
Pri dojednávaní pripoistení k PZP si dôkladne prečítajte poistné podmienky. Produkty na trhu sa delia do dvoch odlišných kategórií:
- Krytie výhradne poľovnej zveri: Poistka sa vzťahuje len na voľne žijúcu zver podľa zákona o poľovníctve (rany spôsobené jeleňom, diviakom, bažantom). Zrážka so psom je v tomto variante výlukou a poisťovňa nevyplatí nič.
- Krytie stretu so zvieraťom všeobecne: Lepšie formulované balíky kryjú stret s akýmkoľvek zvieraťom – divým, hospodárskym aj domácim.
V praxi sa často stáva, že majiteľ psa z miesta nehody ujde alebo poprie, že pes patrí jemu. Ak zviera nemá čip a nepodarí sa zistiť totožnosť majiteľa, z vymáhania škody od fyzickej osoby nezostane nič. Vtedy je existencia havarijného poistenia alebo široko definovaného pripoistenia jedinou záchranou pred finančnou stratou.
Ako sa uplatňuje zodpovednosť chovateľa hospodárskeho zvieraťa?
Vážne kolízie vznikajú pri strete s hospodárskymi zvieratami, ktoré ušli z ohrady – typicky ide o stádo kráv alebo kone. Náraz do poltonového zvieraťa spravidla znamená okamžitú totálnu škodu na automobile. V takomto prípade sa uplatňuje všeobecná zodpovednosť za škodu podľa § 420 a nasl. Občianskeho zákonníka (zákon č. 40/1964 Zb.).
Chovateľ hospodárskych zvierat (farma, poľnohospodárske družstvo alebo súkromná osoba) zodpovedá za škodu spôsobenú zvieraťom, pokiaľ nepreukáže, že škode nemohol zabrániť ani pri vynaložení všetkého úsilia. Zanedbanie údržby elektrického ohradníka, chýbajúce pletivo alebo nedostatočný dozor znamenajú jednoznačné porušenie právnych povinností chovateľa.
Uplatnenie nároku z poistenia zodpovednosti chovateľa
Väčšina poľnohospodárskych podnikov má pre tieto prípady uzatvorené poistenie zodpovednosti za škodu z prevádzkovej činnosti. Postup uplatnenia nároku vyzerá nasledovne:
- Polícia na mieste jednoznačne identifikuje chovateľa: Podľa ušných známok zvierat (hospodársky register) polícia presne určí majiteľa stáda a zapíše ho do protokolu o nehode ako osobu zodpovednú za škodu.
- Škoda sa uplatňuje z jeho poistky: Opravu auta nenahlasujete zo svojej havarijnej zmluvy, ale priamo z poistky zodpovednosti poľnohospodárskeho podniku. Vďaka tomu nestrácate svoj bezškodový bonus.
- Súbežné riešenie cez vlastné kasko: Ak poľnohospodár odmieta vinu alebo komunikáciu, nechajte si auto opraviť z vlastného kaska. Vaša poisťovňa následne uplatní tzv. regresný nárok voči chovateľovi a vyplatené plnenie bude od neho súdne vymáhať. Po úspešnom regrese vám poisťovňa vráti aj strhnutú spoluúčasť a obnoví bonus.
Zároveň je dôležité vedieť, že pokiaľ premýšľate nad optimalizáciou svojich výdavkov na auto, cena PZP a kaska v združenom balíku býva často výrazne nižšia než súčet samostatných zmlúv. Tipy, ako nastaviť zmluvu bez zbytočného preplácania, zhŕňa náš návod na zníženie ceny havarijného poistenia.
Prečo poškodenie hlodavcom nie je stret so zverou a aké sú časté otázky?
Jedným z najčastejších nedorozumení pri likvidácii škôd je situácia, keď vodič ráno nenaštartuje auto, pretože mu kuna alebo potkan prehryzli zväzok káblov, palivové hadičky či odhlučnenie kapoty. Mnoho motoristov predpokladá, že keďže kuna je voľne žijúce zviera, škoda spadá pod pripoistenie stretu so zverou. V poistných podmienkach však narazia na tvrdú realitu.
Prehryznutá elektroinštalácia kunou ako samostatné poistné riziko
Poisťovne na slovenskom trhu striktne rozlišujú medzi dvoma pojmami: stret so zverou a poškodenie hlodavcom. Stret so zverou vyžaduje dynamický dej – teda pohyb vozidla po pozemnej komunikácii a následnú mechanickú kolíziu s telom zvieraťa počas jazdy. Pôsobenie kuny na zaparkovanom vozidle je statický dej, ktorý nespĺňa definíciu dopravného stretu.
Poškodenie hlodavcom či drobnými šelmami (kuny, lasice, myši) je preto na trhu ponúkané takmer výhradne ako samostatné pripoistenie alebo je súčasťou prémiových balíkov havarijného poistenia. Ak máte k PZP dojednané iba bežné krytie stretu so zverou, prehryznutú elektroinštaláciu vám poisťovňa nepreplatí. Podobne prísne posudzujú poisťovne aj ďalšie doplnkové škody, ako sú limity a spoluúčasť pri poistení skla alebo krytie vandalizmu v havarijnom poistení.
Môžem si zrazenú zver naložiť do kufra auta a odviezť?
V žiadnom prípade nie. Zrazená poľovná zver podľa zákona o poľovníctve patrí príslušnému užívateľovi poľovného revíru. Ak by ste usmrtené zviera naložili do kufra a odviezli z miesta nehody, dopúšťate sa trestného činu pytliactva podľa Trestného zákona. Hrozí vám trest odňatia slobody až na 2 roky, strata vodičského preukazu a peňažný trest. So zvieraťom smie manipulovať výhradne privolaný poľovný hospodár.
Dá sa škoda vymáhať od správcu cesty alebo poľovníkov?
Vymoženie náhrady škody od poľovného združenia alebo správcu komunikácie je v praxi takmer nemožné. Užívateľ poľovného revíru nezodpovedá za migráciu divých zvierat, pokiaľ v danom okamihu neorganizoval v blízkosti cesty poľovačku či hon bez náležitého zabezpečenia. Správcu cesty by bolo možné brať na zodpovednosť iba v prípade, ak hrubo zanedbal svoje povinnosti – napríklad na diaľnici s povinným oplotením, kde bola v plote dlhodobo nahlásená a neopravená diera, cez ktorú zver prenikla na vozovku. Pri bežných cestách bez výstražnej značky súdne spory spravidla končia neúspechom vodiča.
Preplatí poistka odťah nepojazdného auta po zrážke so zverou?
Áno, pokiaľ je vozidlo po náraze nepojazdné, vstupujú do hry asistenčné služby viazané k vášmu poisteniu. Asistenčná služba k PZP alebo kasku zabezpečí odtiahnutie vozidla do najbližšieho zmluvného servisu alebo do miesta vášho bydliska, zvyčajne do stanoveného finančného limitu (často 100 až 300 eur, pri prémiových asistenciách bez limitu). Vždy však musíte asistenčnú centrálu kontaktovať z miesta nehody a neobjednávať si náhodnú odťahovú službu bez ich súhlasu.
Prídem o bonus na PZP po nahlásení stretu so zverou?
Záleží na tom, z akej zmluvy škodu uplatňujete. Pri uplatnení škody z doplnkového pripoistenia stretu so zverou k PZP väčšina poisťovní neuplatňuje malus na základné poistenie zodpovednosti, pretože nešlo o škodu spôsobenú inému účastníkovi premávky. Pri likvidácii z plnohodnotného havarijného poistenia vám poisťovňa spravidla uplatní dohodnutú spoluúčasť a udalosť môže mierne ovplyvniť váš kasko bonus pre ďalšie poistné obdobie, pokiaľ nemáte v zmluve dojednanú garanciu zachovania bonusu.