Zosuv svahu, poistenie alebo sused: Kto uhradí škody spôsobené víchricou, krupobitím a zosuvom pôdy?
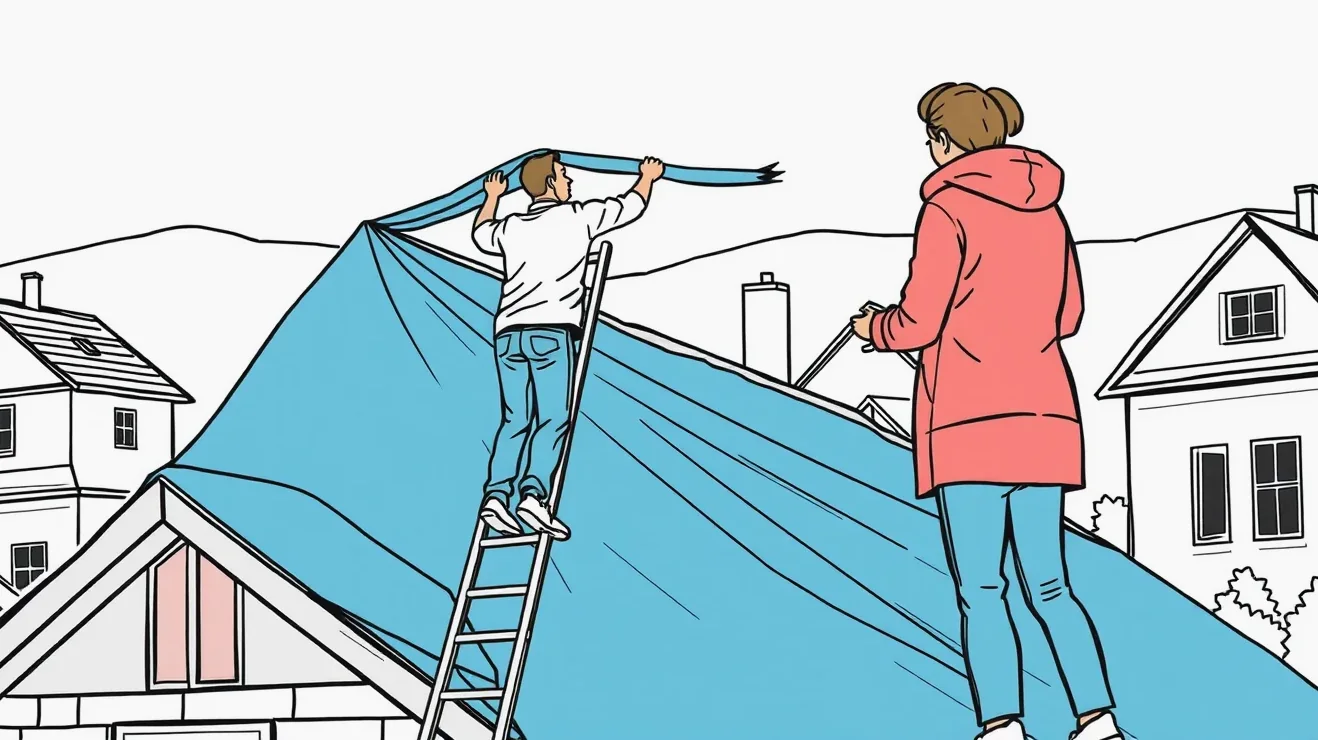
Predstavte si, že sa po polhodinovej búrke vrátite domov a namiesto bezpečia vás čaká strhnutá strešná krytina, pováľaný plot, zatečený strop v podkroví a záhrada zasypaná zeminou z premočeného svahu. Ak v takejto chvíli zistíte, že vaša poistná zmluva je zastaraná, nereflektuje reálnu hodnotu stavby alebo obsahuje prísne výluky, celá finančná ťarcha opravy padne na vaše plecia. Práve škody spôsobené víchricou, krupobitím a zosuvom pôdy patria k situáciám, kde aj drobná neznalosť poistných podmienok vedie k úplnému zamietnutiu poistného plnenia alebo k jeho drastickému skráteniu.
Mnoho majiteľov rodinných domov žije v mylnom presvedčení, že akékoľvek vyčíňanie počasia automaticky vyrieši poisťovňa. Realita poistného trhu je však omnoho prísnejšia. Každý prírodný živel má v zmluvných podmienkach presne stanovené technické a meteorologické parametre, ktoré musia byť splnené, aby išlo o likvidnú poistnú udalosť. Kto tieto pravidlá nepozná, prichádza o tisíce eur.
Prečo väčšina živelných škôd na Slovensku nie je krytá poistením?
Podľa údajov Národnej banky Slovenska nie je približne 95 percent škôd z prírodných katastrof na našom území krytých poistením. Nejde pritom len o nepoistené nehnuteľnosti. Obrovská časť tohto čísla pripadá na nehnuteľnosti, ktoré síce poistnú zmluvu majú, no v praxi zlyháva jej nastavenie. V obdobiach s mimoriadnym výskytom extrémneho počasia zaznamenávajú poisťovne medziročný nárast počtu živelných poistných udalostí až o 185 percent. Vtedy sa naplno prejavujú systémové chyby v zmluvách.
Mnohí majitelia si mylne myslia, že na škody spôsobené víchricou, krupobitím a zosuvom pôdy postačuje akákoľvek stará zmluva uzavretá pri čerpaní hypotéky pred desiatimi či pätnástimi rokmi. Vtedajšie ceny stavebných materiálov a prác však boli na zlomku dnešných nákladov. Ak dom s reálnou obnovovacou hodnotou 300 000 eur poistíte len na 150 000 eur, stavba je podpoistená o rovných 50 percent. Pri akejkoľvek škode vám poisťovňa skráti poistné plnenie v rovnakom pomere, teda na polovicu, a to bez ohľadu na to, že škoda nepresiahla celkovú poistnú sumu.
Podpoistenie a chýbajúca indexácia poistnej zmluvy
Základným nástrojom proti znehodnoteniu poistného krytia je pravidelná indexácia, teda automatické navyšovanie poistnej sumy a poistného o mieru inflácie v stavebníctve. Ak klient indexáciu pri uzatváraní zmluvy odmietne, riskuje, že pri rozsiahlej živelnej pohrome nedostane dostatok financií ani na základnú sanáciu krovu. Problémom bývajú aj omyly, pre ktoré poisťovňa vyplatí menej, pričom najčastejším je predstava, že poistná suma stanovená pri kolaudácii platí navždy.
Pokiaľ zistíte, že vaše poistné krytie je nedostatočné alebo podmienky zmluvy nezodpovedajú aktuálnym rizikám, Občiansky zákonník umožňuje podať výpoveď poistenia nehnuteľnosti najneskôr 6 týždňov pred uplynutím poistného obdobia podľa § 800 ods. 1 Občianskeho zákonníka. Pri novouzatvorených zmluvách platí lehota do dvoch mesiacov od uzavretia s osemdňovou výpovednou lehotou. Nezabúdajte ani na to, že podľa zákona č. 213/2018 Z. z. o dani z poistenia podlieha neživotné poistenie nehnuteľností sadzbe dane vo výške 8 percent z predpísaného poistného, čo tvorí bežnú súčasť kalkulácie každej poistky.
Rozdiel medzi poistením nehnuteľnosti a poistením domácnosti
Častým zdrojom sklamania býva nerozlišovanie medzi poistením samotnej stavby a poistením vnútorného vybavenia. Pre komplexnú ochranu je nevyhnutné uzavrieť kvalitné poistenie nehnuteľnosti a domácnosti, pretože tieto dve zložky kryjú úplne odlišné predmety. Poistenie nehnuteľnosti chráni pevné súčasti: obvodové múry, krov, strešnú krytinu, odkvapy, okná či zateplenú fasádu. Ak však vietor strhne časť strechy a následný dážď zničí plávajúce podlahy, vstavaný nábytok, elektroniku a šatstvo, tieto škody sa likvidujú z poistenia domácnosti.
| Parameter / Poistný ukazovateľ | Zákonná alebo zmluvná hodnota | Dopad na poistné plnenie |
|---|---|---|
| Podiel nekrytých živelných škôd na Slovensku (údaj NBS) | približne 95 % | Väčšina škôd zostáva na pleciach majiteľov |
| Minimálna rýchlosť vetra pre uznanie víchrice | 60 až 75 km/h (zriedka od 50 km/h) | Slabší vietor nie je krytý ako víchrica |
| Zákonná lehota na ukončenie šetrenia poisťovňou | do 1 mesiaca od oznámenia | Pri prekročení vzniká nárok na preddavok |
| Lehota na výplatu poistného plnenia | do 15 dní od skončenia šetrenia | Zákonná splatnosť priznanej sumy |
| Sadzba dane z poistenia nehnuteľnosti | 8 % z predpísaného poistného | Zákonný odvod zahrnutý v platbe poistného |
| Premlčacia doba práva na poistné plnenie | 3 roky (plynie 1 rok po udalosti) | Celkovo až 4 roky na vymoženie nároku |
| Zemetrasenie ako živel podľa zákona č. 150/2013 Z. z. | od 5. stupňa makroseizmickej stupnice | Menšie otrasy zákon nedefinuje ako živel |
Ako poistné podmienky definujú víchricu a veterné škody?
Pre bežného človeka je víchricou akékoľvek búrlivé počasie, pri ktorom lietajú konáre a rinčia uvoľnené plechy. Poistné zmluvy sa však neriadia subjektívnymi pocitmi, ale presnými meteorologickými definíciami. Zákon č. 150/2013 Z. z. v § 15 ods. 25 definuje živelnú udalosť ako povodeň, záplavu, víchricu, úder blesku, požiar, krupobitie, zosuv pôdy, zrútenie skaly alebo zemín, zosuv lavíny a zemetrasenie od 5. stupňa. Presnú hranicu prúdenia vzduchu pre vznik nároku na poistné plnenie si však určuje každá poisťovňa vo svojich poistných podmienkach.
Ak likvidátor vyhodnocuje škody spôsobené víchricou, krupobitím a zosuvom pôdy, v poistných podmienkach hľadá predovšetkým údaj o minimálnej rýchlosti vetra. Štandardná zmluvná hranica na slovenskom trhu je 60 až 75 km/h (teda minimálne 17 až 20,8 m/s, čo zodpovedá 8. stupňu Beaufortovej stupnice). Iba minimum poisťovní akceptuje limit začínajúci na hodnote 50 km/h. Ak vietor s rýchlosťou 55 km/h strhne starší plech zo strechy, no vaša zmluva vyžaduje minimálne 65 km/h, nárok na plnenie z rizika víchrice nevzniká.
Hranica 60 až 75 km/h v poistných zmluvách
Poisťovne pri likvidácii primárne vychádzajú z údajov Slovenského hydrometeorologického ústavu (SHMÚ) z najpoužívanejšej stanice v okolí miesta poistenia. Skúma sa nielen priemerná rýchlosť vetra, ale predovšetkým rýchlosť nárazov (takzvaný poryv vetra). Ak stanica zaznamená náraz vetra 78 km/h, podmienka uznania víchrice je splnená. Pozor si však treba dať na dohodnutú spoluúčasť. Ak máte v zmluve dojednanú spoluúčasť vo výške 100 eur a vietor poškodí hrebenáče za 90 eur, poisťovňa nevyplatí vôbec nič, pretože škody nižšie alebo rovné spoluúčasti sú z plnenia vylúčené.
Osobitnú pozornosť vyžaduje ochrana vedľajších objektov na pozemku. Klasická poistka stavby totiž nemusí automaticky a v plnej výške kryť vonkajšie prvky. Pre oplotenie a vjazdové systémy bývajú stanovené prísne limity, preto je vhodné preveriť sublimity na vedľajšie stavby, ktoré určujú maximálne sumy pre ploty, prístrešky či altánky. Rovnako špecifické je technické vybavenie domu: moderná fotovoltika či vonkajšia jednotka tepelného čerpadla vyžadujú správne nastavenie poistnej sumy. Prečítajte si, ako poistiť fotovoltiku na dome, aby poryv vetra nezničil panely bez nároku na odškodnenie.
Lokálny mikroburst a škody spôsobené víchricou bez záznamu zo stanice
Extrémne letné búrky so sebou čoraz častejšie prinášajú meteorologický jav nazývaný mikroburst (downburst). Ide o mohutný, vysoko lokalizovaný prepad studeného vzduchu z búrkového oblaku k zemi, ktorý sa po náraze na povrch šíri všetkými smermi obrovskou rýchlosťou. Mikroburst dokáže v páse širokom niekoľko stoviek metrov lámať storočné stromy, odnášať celé strechy a zdemolovať hospodárske budovy. Problém nastáva v momente, keď je najbližšia oficiálna meteorologická stanica SHMÚ vzdialená 15 či 25 kilometrov a zaznamenala len mierny vietor s rýchlosťou 40 km/h.
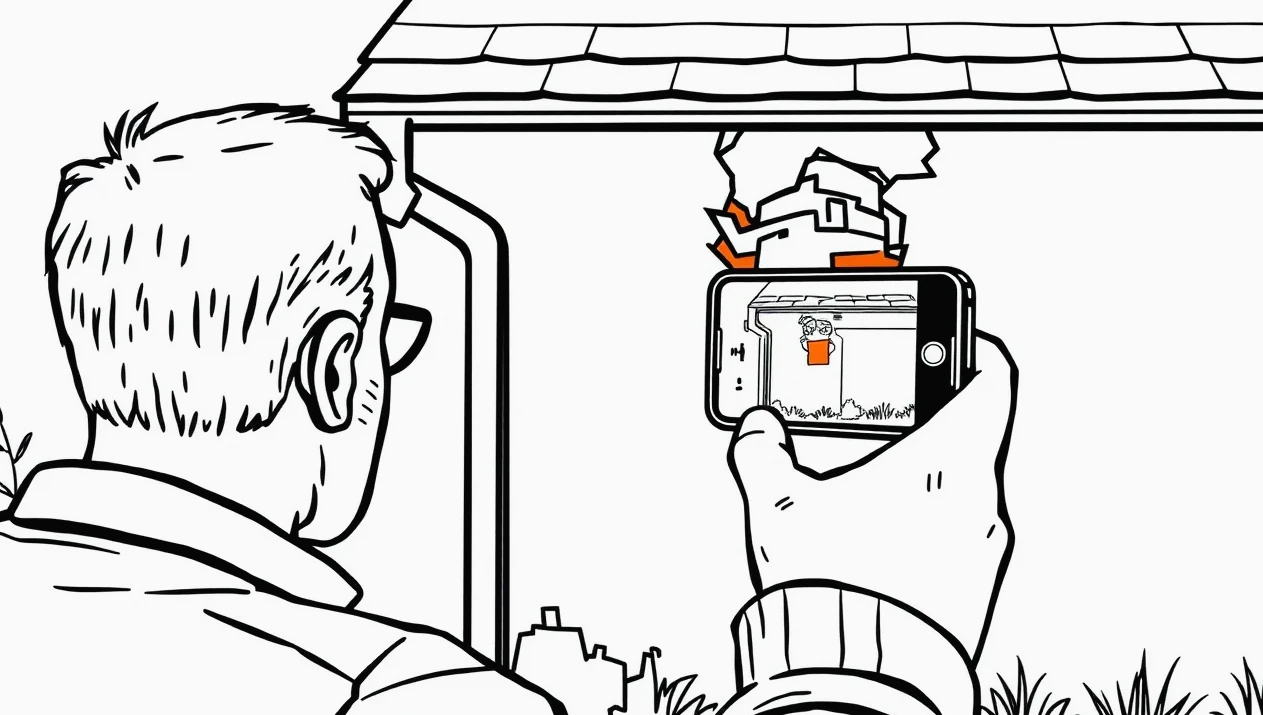
Pri dokazovaní, že za strhnutý krov môžu skutočne škody spôsobené víchricou, krupobitím a zosuvom pôdy, často rozhodujú svedectvá a nezvratné dôkazy z priameho okolia. Poisťovne majú vo svojich podmienkach klauzulu: ak rýchlosť vetra nie je možné overiť z merania stanice, berie sa do úvahy stav, či vietor spôsobil škody na bezchybne udržiavaných budovách alebo vyvrátil zdravé stromy v bezprostrednom susedstve. Ak v obci odfúklo päť striech a polámalo stožiare, ide o preukázateľný dôkaz lokálnej veternej smršte.
Postup dokazovania sily vetra krok za krokom
- Zdokumentujte rozsah poškodenia ihneď po udalosti: Vyhotovte podrobné fotografie a videozáznamy zničenej nehnuteľnosti zblízka aj z celkového pohľadu. Zachyťte detaily lomov materiálu, strhnuté kotvenie a smer, odkiaľ poryv prišiel.
- Zabráňte zväčšovaniu vzniknutej škody: Podľa § 799 ods. 1 Občianskeho zákonníka ste povinní vykonať opatrenia na zmiernenie následkov. Zakryte odhalený krov nepremokavou plachtou a zaistite uvoľnené prvky. Poškodený materiál nevyhadzujte do kontajnera pred vykonaním obhliadky likvidátorom.
- Zmapujte spúšť v bezprostrednom susedstve: Odfotografujte vyvrátené zdravé stromy, poškodené susedné strechy, dopravné značky či stĺpy elektrického vedenia v okruhu stoviek metrov. Tieto zábery slúžia ako priamy dôkaz lokálneho fenoménu.
- Zabezpečte si odborné stanovisko: Požiadajte obecný úrad o potvrdenie o živelnej pohrome v katastri alebo si vyžiadajte mimoriadnu odbornú správu od SHMÚ pre konkrétne súradnice a čas búrky.
- Nahláste udalosť bez zbytočného odkladu: Oznámte škodu poisťovni online alebo telefonicky. Ak šetrenie trvá dlhšie ako 1 mesiac, podľa § 797 ods. 3 Občianskeho zákonníka písomne požiadajte o primeraný preddavok na poistné plnenie.
Pozornosť venujte aj situáciám, kedy k poškodeniu dôjde počas prebiehajúcich stavebných prác. Otvorená strecha pri rekonštrukcii je voči vetru mimoriadne zraniteľná, preto je nevyhnutné mať uzatvorené špecializované poistenie počas výstavby domu. Ak by v dôsledku vetrom rozbitého okna prasklo aj potrubie alebo dažďová voda zaplavila pivnicu, likvidácia sa môže prelínať s inými rizikami, akými sú klasické vodovodné škody.
Nová cena verzus časová cena: Ako sa počíta amortizácia strechy a fasády?
Najväčším šokom pre poškodených býva výška priznanej sumy na účte. Očakávajú kompletnú úhradu novej strechy alebo fasády, no poisťovňa im vyplatí len zlomok. Dôvodom je princíp odškodňovania v časových cenách a uplatnenie technickej amortizácie. Finančný dopad na rodinu závisí od toho, či zmluva kryje škody spôsobené víchricou, krupobitím a zosuvom pôdy v nových, alebo v časových cenách.
Nová cena predstavuje finančnú čiastku, ktorú je potrebné vynaložiť na nadobudnutie novej veci rovnakého druhu, kvality a parametrov v danom čase a mieste, vrátane nákladov na dopravu a montáž. Časová cena je nová cena znížená o mieru opotrebenia (amortizáciu) zodpovedajúcu veku, intenzite používania a technickému stavu materiálu pred poistnou udalosťou. Ak máte zmluvu dojednanú na časovú cenu a krupobitie rozbije 30-ročnú azbestocementovú alebo plechovú krytinu, poisťovňa zohľadní jej životnosť a preplatí napríklad len 30 či 40 percent z ceny nového materiálu.
Kedy poisťovňa uplatní opotrebenie materiálu
Pri krupobití sa často rieši poškodenie kontaktného zatepľovacieho systému (ETICS). Krúpy s priemerom niekoľkých centimetrov dokážu prebiť vrchnú omietku a vytvoriť stovky priehlbín. Poisťovne skúmajú, či došlo len k estetickému poškodeniu omietky, alebo k funkčnému prerazeniu armovacej sklotextilnej mriežky. Ak je fasáda funkčne poškodená, vzniká nárok na opravu armovacej vrstvy a novú omietku. Ak však bola fasáda zanedbaná, popraskaná či napadnutá plesňami už pred búrkou, likvidátor uplatní zrážku za opotrebenie.
Rovnaké pravidlá platia aj pre vnútorné zariadenie. Ak voda cez poškodenú strechu zatečie do bytu, podrobný rozsah náhrad nájdete v prehľade, čo je a čo nie je kryté poistením domácnosti. Vlastníci moderných ekologických stavieb musia brať ohľad na konštrukčné špecifiká, ktoré detailne rozoberá poistenie montovaného drevodomu, kde akékoľvek zatečenie do drevených nosných panelov vyžaduje okamžitý zásah. Ak bývate v bytovom dome, škody na streche sa neriešia z individuálnych poistiek bytov, ale je potrebné uplatniť spoločné poistenie spoločných priestorov bytového domu.
Zosuv svahu, poistenie alebo sused: Kedy vzniká nárok na poistné plnenie?
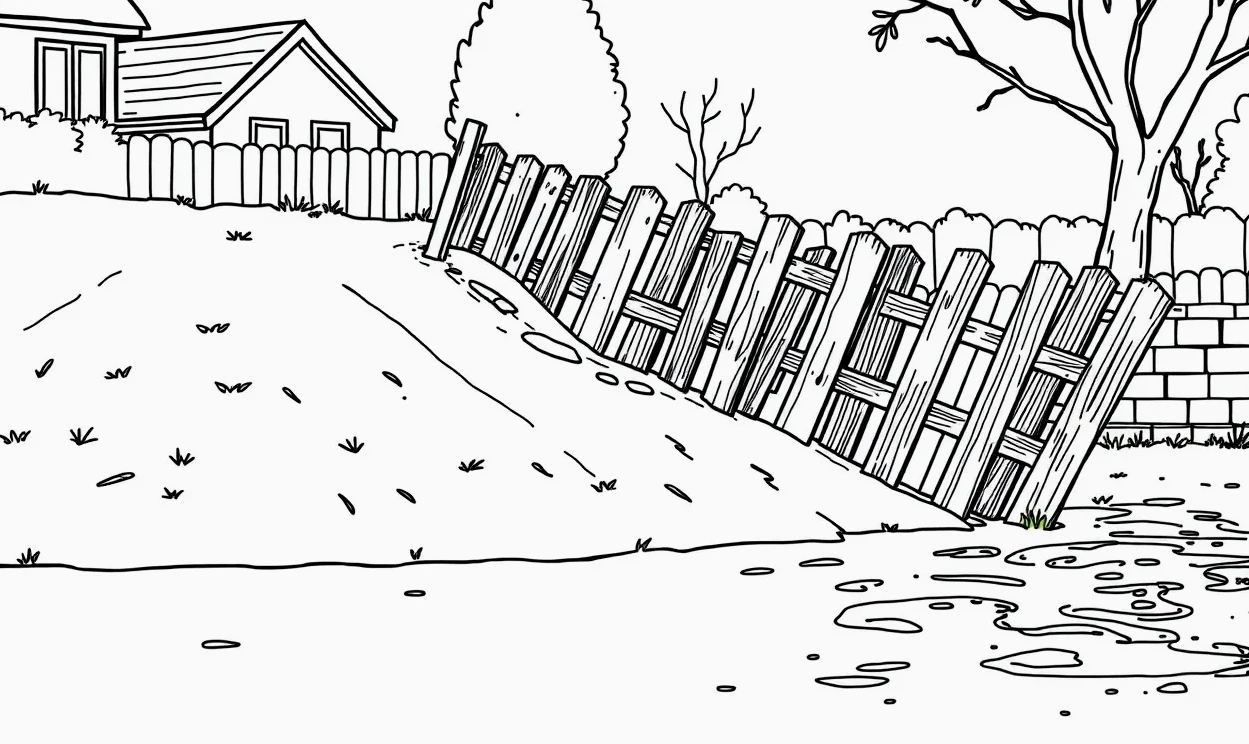
Zosuv pôdy patrí k najničivejším živelným udalostiam. Na rozdiel od víchrice, ktorá zvyčajne poškodí len krytinu, masa rozmočenej zeminy dokáže narušiť statiku celého domu alebo stavbu kompletne zrovnať so zemou. Z pohľadu poistného práva je však zásadné rozlišovať, či išlo o prirodzený jav spôsobený prírodnými silami, alebo o následok ľudskej činnosti. Špecifickým prípadom sú škody spôsobené víchricou, krupobitím a zosuvom pôdy na starších či neobývaných nehnuteľnostiach, kde poisťovne skúmajú technický stav ešte pred vznikom zosuvu.
Poistné podmienky jednoznačne definujú zosuv pôdy ako pohyb svahu vyvolaný prírodnými vplyvmi – napríklad dlhotrvajúcimi dažďami, náhlym topením snehu alebo porušením rovnováhy podložia v dôsledku erózie. Ak sa však svah zosunie preto, že sused pod vaším pozemkom vykopal hlboké základy pre garáž, odrezal pätu svahu alebo zanedbal odvodnenie, poisťovňa plnenie z rizika zosuvu pôdy zamietne. Dôvodom je výluka ľudskej činnosti.
Prirodzený zosuv pôdy verzus výkopové práce suseda
Ak svah zosunul stavebný zásah suseda, škodu nie je možné likvidovať z vášho živelného poistenia. V takom prípade ide o občianskoprávnu zodpovednosť za škodu podľa Občianskeho zákonníka. Škodu musíte vymáhať priamo od suseda, prípadne od stavebnej firmy, ktorá výkop realizovala, a to z ich poistenia zodpovednosti za škodu. Časté sú aj spory pri páde stromov. Ak vietor vyvráti zdravý strom a ten poškodí susedov plot, ide o nepredvídateľnú vyššiu moc (vis maior) a škoda sa hradí z poistky poškodeného suseda. Ak však spadol prehnitý, suchý strom, ktorého výrub majiteľ dlhodobo ignoroval, nesie plnú zodpovednosť vlastník stromu.
Krátenie plnenia hrozí aj pri neudržiavaných stavbách. Ak máte starší dom, rizikom býva nielen zanedbaná strecha, ale aj poistenie nehnuteľnosti a stará elektroinštalácia, kde chýbajúce revízie vedú k problémom pri skrate po zatečení. Pri rekreačných nehnuteľnostiach, ktoré nie sú celoročne obývané, platia prísne pravidlá pre zabezpečenie a kontroly, čo podrobne upravuje poistenie rekreačného objektu.
| Situácia pri škode | Právny a poistný stav | Čo presne robiť v praxi |
|---|---|---|
| Zosuv premočeného svahu po týždňových lejakoch | Krytá živelná udalosť (prirodzená príčina) | Hlásiť vlastnej poisťovni, privolať statika na posúdenie bezpečnosti |
| Zosuv pôdy po výkope základov na susednom pozemku | Výluka z poistenia (škoda spôsobená človekom) | Uplatniť náhradu škody voči susedovi alebo zhotoviteľovi stavby |
| Krupobitie rozbilo okná a dážď premočil podkrovie | Kombinovaná škoda na stavbe a zariadení | Stavbu hlásiť z poistenia nehnuteľnosti, nábytok z poistenia domácnosti |
| Vyvrátenie prehnitého stromu poryvom vetra na susedov dom | Zodpovednosť vlastníka za zanedbanú údržbu | Škoda sa hradí z poistenia zodpovednosti majiteľa stromu |
| Zrútenie neohláseného svojpomocného oporného múru | Výluka čiernej stavby alebo prekročenie sublimitov | Poisťovňa plnenie zamietne, ak múr nespĺňal technické a stavebné normy |
Často kladené otázky k živelným škodám
Uzná poisťovňa zosuv pôdy, ak sused robil výkopové práce bez povolenia?
Poisťovňa takúto škodu z vášho živelného poistenia s najväčšou pravdepodobnosťou zamietne s odkazom na výluku ľudskej činnosti. Celú škodu musíte vymáhať priamo od suseda titulom všeobecnej zodpovednosti za spôsobenú škodu.
Môžem začať s opravou strechy pred príchodom likvidátora?
Áno, ale len v rozsahu nevyhnutnom na zabránenie ďalším škodám (napríklad provizórne prekrytie fóliou). Pred akýmkoľvek zásahom všetko detailne odfoťte a nafilmujte. Trvalé opravy a výmenu krovu realizujte až po vykonaní obhliadky alebo po písomnom súhlase poisťovne.
Dokedy musí poisťovňa poslať peniaze po ukončení šetrenia?
Podľa § 797 ods. 3 Občianskeho zákonníka je poistné plnenie splatné do 15 dní po skončení šetrenia poistnej udalosti. Samotné šetrenie musí poisťovňa uzavrieť do jedného mesiaca od oznámenia udalosti, inak je povinná poskytnúť primeraný preddavok.
Kto uhradí škody spôsobené víchricou, krupobitím a zosuvom pôdy, ak k nim došlo v čase platnosti výstrahy meteorológov?
Pokiaľ bola zmluva platne uzavretá v minulosti, výstraha nemá vplyv na výplatu plnenia. Ak by ste sa však pokúsili uzavrieť novú poistku v momente, keď už meteorológovia vydali výstrahu tretieho stupňa a búrka postupuje k vášmu domu, poisťovňa udalosť neuzná, pretože poistné riziko v čase dojednania zmluvy už bezprostredne hrozilo.
Aká je premlčacia doba na vyplatenie poistného plnenia?
Podľa § 101 a § 104 Občianskeho zákonníka je všeobecná premlčacia doba práva na poistné plnenie 3 roky. Táto lehota však začína plynúť až rok po vzniku poistnej udalosti, čo znamená, že poškodený má na uplatnenie a vymoženie svojho nároku celkovo až štyri roky.