Poistenie zodpovednosti pre prekladateľov a lektorov: Prečo limit 3 319 eur nestačí
Suma 3 319 eur je zákonný minimálny limit poistného plnenia, ktorý musí mať uzatvorený každý úradný prekladateľ zapísaný v zozname Ministerstva spravodlivosti SR. Hoci táto suma vznikla mechanickým prepočtom pôvodných stotisíc korún pri prechode na euro, pre modernú prekladateľskú prax predstavuje kriticky nízku ochranu. Ak prekladateľská agentúra, samostatný odborník alebo jazyková škola urobí chybu v medzinárodnej zmluve, spôsobená čistá finančná škoda sa môže vyšplhať na desiatky tisíc eur v priebehu jediného dňa. Práve preto je profesionálne nastavené poistenie zodpovednosti pre prekladateľov a lektorov základným pilierom bezpečného podnikania v jazykových službách.
Mnoho podnikateľov a agentúr žije v omyle, že bežná živnosť na voľné prekladateľské či vzdelávacie služby žiadnu poistku nepotrebuje, pretože zákon ju explicitne neprikazuje. Podľa Občianskeho i Obchodného zákonníka však každá fyzická i právnická osoba zodpovedá za škodu spôsobenú porušením svojich povinností alebo vadným plnením. Živnostník pritom ručí celým svojím osobným majetkom bez obmedzenia. Ak zamestnávate ďalších lektorov či zadávate texty externým prekladateľom, riziká sa násobia s každou odovzdanou normostranou a každou odučenou hodinou.
Zákonný limit 3 319 eur a poistenie profesijnej zodpovednosti prekladateľa v praxi
Podľa zákona č. 382/2004 Z. z. o znalcoch, tlmočníkoch a prekladateľoch môže úradný prekladateľ vykonávať svoju činnosť výlučne vtedy, ak má dojednané poistenie zodpovednosti za škodu s limitom najmenej 3 319 eur na každú poistnú udalosť. Toto poistenie musí trvať nepretržite počas celého výkonu funkcie, s výnimkou obdobia, kedy má činnosť oficiálne prerušenú. Ak poistné nezaplatíte a poistenie zanikne, ministerstvo vám môže pozastaviť činnosť alebo vás vymazať zo zoznamu. Skutočným problémom však nie je samotná byrokracia, ale finančná realita tohto limitu.
Reálna hodnota zákonného minima a nebezpečenstvo osobného ručenia
V čase, keď vyhláška stanovuje tarifnú odmenu za preklad listín medzi slovenčinou a cudzím európskym jazykom na 19,92 eura za stranu (alebo 13,28 eura pri češtine), sa hodnota prekladaných transakcií pohybuje v státisícoch eur. Ak prekladáte kúpnu zmluvu na priemyselnú halu, tender na dodávku IT systémov či farmaceutickú dokumentáciu, suma 3 319 eur nepokryje v prípade sporu často ani základné trovy právneho zastúpenia, nieto samotnú náhradu škody. Pri škode vo výške 50 000 eur vyplatí poisťovňa zákonné minimum a zvyšných 46 681 eur vymáha poškodený priamo od vás.
Preto sa dnes v praxi bežne dojednávajú limity krytia od 10 000 eur do 100 000 eur, pričom pri práci pre nadnárodné korporácie a zahraničné prekladateľské agentúry býva štandardnou podmienkou zmluvy krytie až do výšky 250 000 či 500 000 eur. Ročné poistné pri základnom krytí pre fyzickú osobu pritom štartuje na dostupných sumách okolo 50 až 150 eur ročne, čo z neho robí zanedbateľný náklad v porovnaní s hrozbou exekúcie osobného majetku.
Claims made princíp a časové pasce pri uplatňovaní nároku
Profesijné poistenie prekladateľov sa spravidla uzatvára na princípe claims made. To znamená, že poistná udalosť nastáva až vtedy, keď klient voči vám nárok na náhradu škody prvýkrát písomne uplatní a vy ho v stanovenej lehote nahlásite poisťovni. Aby však poisťovňa plnila, musia byť splnené dve podmienky súčasne: pochybenie muselo nastať počas trvania zmluvy (alebo v dohodnutom retroaktívnom období) a nárok musí byť uplatnený taktiež počas platnosti poistky.
Ak prekladateľ ukončí podnikanie alebo zmení poisťovňu bez toho, aby si dojednal takzvané dobiehajúce krytie (následné hlásenie nárokov), ocitá sa v pasci. Ak klient objaví závažnú chybu v technickom manuáli po dvoch rokoch od odovzdania diela a zmluva už neexistuje, poisťovňa odmietne plnenie. Nezabúdajte ani na zákonné lehoty: ak nezaplatíte prvé poistné do 3 mesiacov od splatnosti, poistenie zo zákona zaniká od začiatku a vy ostávate úplne nechránení.
Chybný preklad tendrovej dokumentácie a vylúčenie klienta zo súťaže
Predstavme si modelovú situáciu z firemnej praxe. Slovenská strojárska firma sa uchádza o verejnú zákazku na dodávku technologických celkov v Nemecku v celkovej hodnote 500 000 eur. Prekladateľská agentúra poverí prekladom súťažných podkladov a bankových záruk externého prekladateľa. V dôsledku terminologickej nepozornosti dôjde k zámene pojmov týkajúcich sa splatnosti záručnej lehoty a sankčných mechanizmov, čo vyhodnotí obstarávateľ ako nesplnenie záväzných podmienok tendra. Klient je zo súťaže okamžite vyradený bez možnosti nápravy.
Klientovi vzniká škoda, ktorá nespočíva vo fyzickom poškodení veci, ale ide o takzvanú čistú finančnú škodu. Žiada preplatiť priame náklady na prípravu ponuky, poplatky za účasť v tendri a ušlý zisk vo výške 45 000 eur. Práve v takýchto momentoch kvalitné poistenie zodpovednosti pre prekladateľov a lektorov chráni agentúru aj samotného dodávateľa pred likvidačnými nárokmi. Bežná poistka majetku či prevádzky čisté finančné škody striktne vylučuje, preto je nutné špecializované profesijné krytie.
Ako postupovať pri vzniku škody krok za krokom
Ak zistíte, že klient reklamuje preklad alebo hrozí uplatnením náhrady škody, nesmiete konať unáhlene. Správny postup je kľúčový pre to, aby poisťovňa nezamietla poistné plnenie:
- Prijmite reklamáciu bez uznania viny: Klientovi písomne potvrďte prevzatie jeho námietky či sťažnosti, no v žiadnom prípade bez predchádzajúceho súhlasu poisťovne neuznávajte zodpovednosť za škodu ani nesľubujte finančnú kompenzáciu.
- Zabezpečte kompletnú dokumentáciu: Okamžite archivujte pôvodný zdrojový text, odovzdaný preklad, všetku e-mailovú komunikáciu, zadávacie pokyny, klientom odsúhlasený glosár a prekladovú pamäť.
- Bezodkladne kontaktujte poisťovňu: Oznámte hroziaci nárok poisťovateľovi. Väčšina zmlúv vyžaduje nahlásenie do 15 dní od chvíle, kedy sa poistený o nároku dozvedel. Podobne formálny prístup je dôležitý pri každej zmluve, rovnako ako keď riešite postup, ako nahlásiť škodu na dome krok za krokom.
- Využite právnu obranu z poistky: Profesijné poistenie kryje nielen samotnú škodu, ale aj trovy právneho zastúpenia a súdnych znalcov. Poisťovňa preverí, či je požadovaná suma právne opodstatnená a či klient neporušil svoju povinnosť predchádzať škodám.
- Zdržte sa mimosúdnych dohôd: Akúkoľvek dohodu o urovnaní alebo splátkovom kalendári musí vopred písomne schváliť likvidátor poistnej udalosti.
Post-editácia strojového prekladu a otázka odbornej starostlivosti
Využívanie neurónového strojového prekladu (MT) a nástrojov umelej inteligencie je dnes štandardnou súčasťou odvetvia. Mnoho agentúr ponúka klientom lacnejšiu službu MTPE (Machine Translation Post-Editing), teda jazykovú korektúru surového strojového výstupu. Tu však vzniká zásadná právna otázka odbornej starostlivosti. Ak prekladateľ prehliadne halucináciu umelej inteligencie alebo vynechanú vetu v technickom návode, nesie za finálny text plnú právnu zodpovednosť, akoby text vytvoril sám.
Poisťovne pri likvidácii skúmajú, či poistený nepostupoval s vedomou nedbanlivosťou. Ak agentúra predá klientovi neupravený strojový preklad ako plnohodnotný odborný preklad, poisťovňa môže plnenie krátiť alebo úplne odmietnuť z dôvodu hrubého porušenia profesijných štandardov. Preto moderné poistenie zodpovednosti pre prekladateľov a lektorov vyžaduje, aby mala firma presne zmluvne definované, aký rozsah kontroly si klient objednal (ľahká post-editácia verzus plná odborná revízia).
S digitalizáciou navyše úzko súvisí bezpečnosť klientskych dát. Prekladatelia často pracujú z domáceho prostredia s dôvernými finančnými výkazmi a citlivými osobnými údajmi podliehajúcimi GDPR. Ak dôjde k úniku informácií cez nezabezpečený CAT nástroj, bežná poistka nepomôže. V domácom zázemí sa oplatí poznať, ako funguje kyberpoistenie pre domácnosť, no pre firemné zákazky je nutné dojednať komerčné kybernetické pripoistenie a krytie porušenia mlčanlivosti.
Čo si musí prekladateľ a agentúra pripraviť pri škodovej udalosti
Aby likvidátor poisťovne uznal nárok na poistné plnenie bez prieťahov, musíte predložiť ucelený spis. Pripravte si najmä tieto podklady:
- Platnú zmluvu o dielo alebo objednávku: Vrátane presnej špecifikácie rozsahu služieb, dohodnutých obchodných podmienok a doložky o obmedzení zodpovednosti.
- Zdrojové a cieľové texty: Presné znenie podkladov odovzdaných klientom a konečnú verziu prekladu dodanú prekladateľom s časovou pečiatkou.
- Revízne záznamy a auditné stopy: Záznamy z CAT nástroja potvrdzujúce, kto a kedy text spracoval, revidoval alebo post-editoval.
- Písomné uplatnenie nároku na náhradu škody: Oficiálny list od klienta s presným vyčíslením, v čom spočíva vzniknutá finančná ujma a ako bola vypočítaná.
- Doklad o odbornom vzdelaní: Pri úradných prekladateľoch dekrét o vymenovaní, doklad o absolvovaní odborného minima v rozsahu najmenej 30 hodín a doklad o zaplatení poistného na dané obdobie.
Výluka nákladov na opravu a prepracovanie vlastného chybného prekladu
Jedným z najčastejších nedorozumení medzi prekladateľmi a poisťovňami je predpoklad, že poistka preplatí čas strávený opravou chybného textu. Platí zásadné pravidlo: náklady na opravu, úpravu alebo prepracovanie vlastného vadného diela sú štandardnou výlukou zo všetkých poistných zmlúv. Poistenie kryje následnú škodu, ktorú vadné dielo spôsobilo tretej osobe, no nekryje samotné odstránenie vady.
Ak v preklade vynecháte odsek a klient vás vyzve na bezplatnú opravu, ide o vašu zmluvnú povinnosť z titulu zodpovednosti za vady. Rovnako sú z krytia spravidla vylúčené zmluvné pokuty za omeškanie s dodaním zákazky, pokiaľ neboli výslovne dojednané špeciálnym pripoistením. Ak uzatvárate poistenie zodpovednosti pre prekladateľov a lektorov, musíte presne poznať hranicu medzi vadou tovaru/služby a reálnou škodou.
Rovnako dôležité je pamätať na limity na prevzaté veci. Ak vám klient zverí historickú listinu, technický preukaz alebo originál zmluvy a dôjde k ich zničeniu, uplatňuje sa sublimit (často napríklad 5 000 eur). Pre prácu z domu je užitočné overiť, čo je a čo nie je kryté poistením domácnosti, a v prípade fyzického odcudzenia prenosného počítača s dátami zasa skontrolovať limity plnenia pri vlámaní.
Prehľad situácií v praxi a ich riešenie z poistky
Nasledujúca tabuľka porovnáva typické situácie, s ktorými sa jazykové agentúry a prekladatelia stretávajú, a vymedzuje, čo poistenie reálne kryje.
| Modelová situácia | Druh poistného krytia | Čo platí / Čo robiť |
|---|---|---|
| Zlá cifra v preklade zmluvy spôsobí finančnú stratu pri nákupe tovaru | Profesijná zodpovednosť (čistá finančná škoda) | Kryté do výšky dojednaného limitu po odpočte spoluúčasti. Zabezpečte pôvodnú objednávku. |
| Klient žiada preplatiť hodiny práce interného tímu na oprave nekvalitného prekladu | Výluka z poistenia (náklady na odstránenie vady diela) | Nekryté. Náklady na opravu vlastnej práce znáša zhotoviteľ na vlastné náklady. |
| Zámena postupu v návode na obsluhu spôsobí zadretie výrobného stroja | Profesijná zodpovednosť za vecnú škodu | Kryté. Poisťovňa preplatí opravu stroja aj ušlý zisk z prerušenia prevádzky. |
| Omeškanie odovzdania prekladu o 3 dni a uplatnenie zmluvnej pokuty klientom | Zmluvné pokuty a sankcie (spravidla výluka) | Nekryté, ak nebolo dojednané osobitné pripoistenie zmluvných pokút. |
| Zničenie požiarom originálu archívnej listiny prevzatej na úradný preklad | Pripoistenie prevzatých vecí a písomností | Kryté do výšky dojednaného sublimitu (napr. 5 000 eur) na reštaurovanie či vystavenie duplikátu. |
Úraz účastníka kurzu a poistenie zodpovednosti pre lektorov
Jazykové školy a vzdelávacie inštitúcie často spájajú prekladateľskú divíziu s lektorskou činnosťou. Pri lektoroch, školiteľoch a tréneroch však vzniká odlišné riziko, ktoré si vyžaduje kombináciu profesijného poistenia a všeobecnej zodpovednosti z prevádzky. Kým pri preklade hrozí čistá finančná škoda, pri lektorovaní ide najčastejšie o škody na zdraví a vecné škody priamo v učebni.
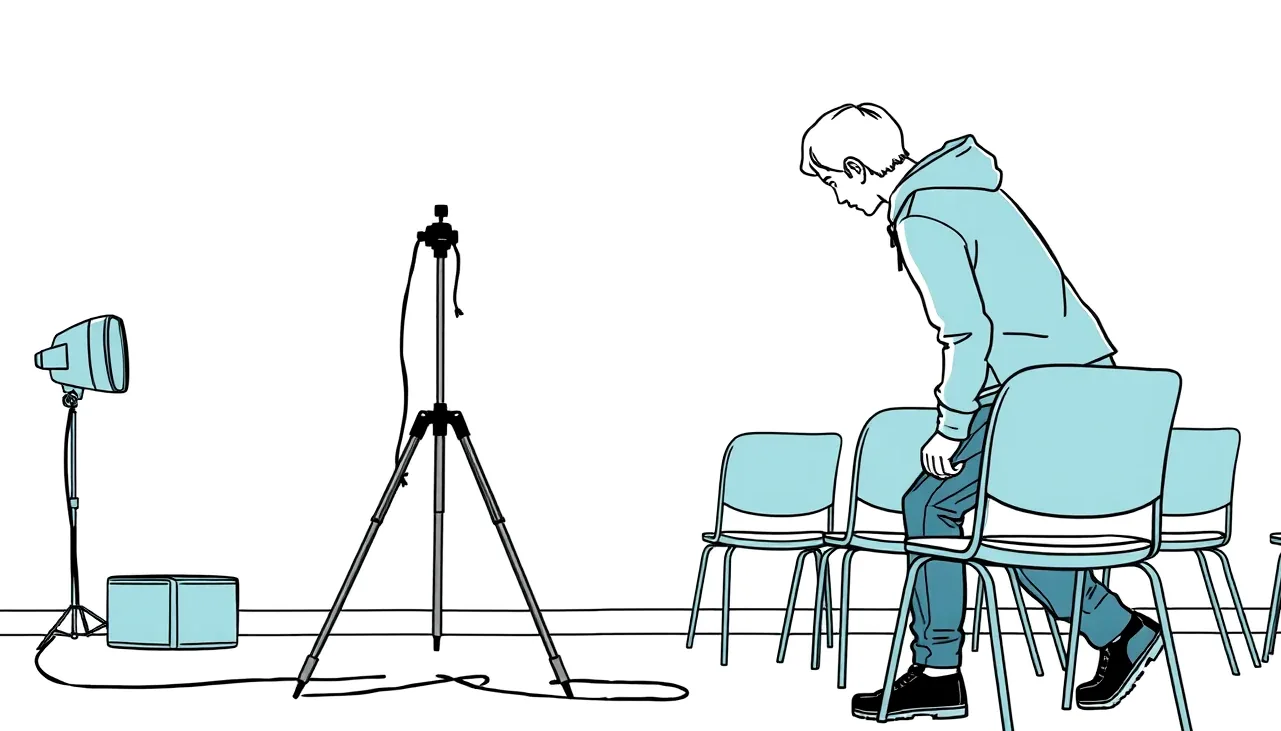
Predstavte si situáciu, kedy lektor vedie večerný kurz obchodnej angličtiny v prenajatých priestoroch. Účastník kurzu sa potkne o voľne vedený napájací kábel projektora, spadne a utrpí komplikovanú zlomeninu ruky s trvalými následkami. Sociálna i zdravotná poisťovňa budú regresne vymáhať náklady na liečbu a práceneschopnosť, pričom poškodený žiada bolestné a náhradu za sťaženie spoločenského uplatnenia. Za túto udalosť zodpovedá prevádzkovateľ kurzu, ktorý priestor užíval a nezabezpečil bezpečnosť osôb.
Rozdiel medzi profesijnou a prevádzkovou zodpovednosťou
Je nevyhnutné striktne rozlišovať dva typy rizík: profesijnú chybu (napríklad lektor odovzdá nesprávne vzdelávacie materiály, v dôsledku čoho študent neuspeje pri odbornej certifikácii) a všeobecnú zodpovednosť z prevádzky činnosti. Všeobecná prevádzková zodpovednosť kryje práve pošmyknutia na mokrej podlahe, úrazy na schodoch či prevrhnutie drahej prezentačnej techniky.
Ak lektori vyučujú v cudzích priestoroch, nezabúdajte, že bežné poistenie prenajatého bytu či nebytového priestoru chráni primárne prenajímateľa a jeho majetok. Ak účastník kurzu poškodí výťah alebo zábradlie v administratívnej budove, do hry vstupuje poistenie spoločných priestorov, no správca budovy bude škodu okamžite regresovať voči vašej vzdelávacej agentúre. Pri prenájme priestorov je preto rozumné urobiť si dôkladné porovnanie poistenia nehnuteľnosti a preveriť, ako má prenajímateľ ošetrené poistné zmluvy.
Druhým aspektom je personálna štruktúra. Ak máte lektorov na trvalý pracovný pomer, ich zodpovednosť je podľa Zákonníka práce limitovaná štvornásobkom priemerného platu a pomôže im poistenie zamestnanca proti škodám v zamestnaní. Ak však pracujete s lektormi na živnosť, tí zodpovedajú v plnom rozsahu a vaša firemná zmluva musí pamätať na to, aby kryla aj činnosť subdodávateľov. Dobre vyskladané poistenie zodpovednosti pre prekladateľov a lektorov chráni firmu bez ohľadu na právnu formu lektora.
Časté otázky o poistení prekladateľov a lektorov
Nasledujúce odpovede pokrývajú najčastejšie nejasnosti z prekladateľskej a lektorskej praxe:
Musí mať bežný prekladateľ na voľnú živnosť poistenie zo zákona?
Nie, zákonná povinnosť podľa zákona č. 382/2004 Z. z. sa vzťahuje výlučne na úradných (súdnych) prekladateľov a tlmočníkov zapísaných v zozname Ministerstva spravodlivosti SR. Prekladateľ na voľnú živnosť sa poisťuje dobrovoľne, avšak v plnom rozsahu zodpovedá za škodu podľa Občianskeho a Obchodného zákonníka celým svojím majetkom.
Platí poistenie uzatvorené na Slovensku aj pre zákazky z Nemecka či Rakúska?
Závisí to od dojednanej územnej platnosti. Základné balíky často pokrývajú iba územie Slovenskej republiky alebo strednú Európu. Ak prekladáte pre agentúry z celej Európskej únie, Veľkej Británie alebo USA, musíte si v zmluve výslovne dohodnúť celoeurópsku alebo celosvetovú platnosť (s prípadnou výlukou práva USA a Kanady).
Môže agentúra vymáhať náhradu škody od externého dodávateľa?
Áno. Ak klient uplatní nárok voči agentúre a tá škodu vyplatí, agentúra uplatní voči externému prekladateľovi regresný nárok. Ak externista nemá vlastné profesijné poistenie, musí celú sumu uhradiť z vlastného vrecka.
Ako je to s poistením pri prerušení živnosti alebo úradnej činnosti?
Počas oficiálneho prerušenia výkonu činnosti úradného prekladateľa zákon poistenie nevyžaduje a nemusíte ho platiť. Pozor však na claims made princíp: ak klient vznesie nárok za starší preklad v čase prerušenia, bez dojednaného dobiehajúceho krytia vám poisťovňa škodu nepreplatí. Po obnovení činnosti musíte poistenie opäť bezodkladne aktivovať.