Nehoda pri predchádzaní a riešenie škody z PZP
Podcenenie situácie pri predbiehaní patrí k najdrahším a najnebezpečnejším chybám na cestách. Stačí nesprávny odhad vzdialenosti, neprehľadný úsek alebo náhle odbočenie predchádzaného vozidla a čelný či bočný stret je otázkou sekundy. Nehoda pri predchádzaní často vyústi do situácie, keď sa vodič ocitne nielen s ťažko poškodeným automobilom, ale aj v dlhom spore s poisťovňou o to, kto haváriu skutočne zavinil. Ak sa dopustíte procedurálnej chyby pri dokumentácii, poistná zmluva vám nemusí zabezpečiť očakávanú ochranu a úhrada škody vo výške tisícov eur zostane na vašich pleciach.
Mnoho motoristov sa mylne domnieva, že ak platia zákonné poistenie, poisťovňa automaticky uhradí všetky vzniknuté škody bez ohľadu na priebeh udalosti. Realita likvidácie poistných udalostí je však neúprosná. Povinné zmluvné poistenie chráni poškodeného, nie vinníka, a pri nejednoznačnom priebehu manévru dochádza k zložitému prešetrovaniu. Aby ste sa vyhli strate financií, je nevyhnutné presne poznať zákonné pravidlá, dôkazné postupy aj limity, ktoré stanovuje platná legislatíva.
Prečo vzniká nehoda pri predchádzaní najčastejšie pri odbočovaní vľavo?
Jednou z najspornejších kolízií v cestnej premávke je zrážka predchádzajúceho vozidla s autom, ktoré pred ním odbočuje doľava – či už na vedľajšiu cestu, na pole alebo k nehnuteľnosti. Vodič vzadu začne predchádzať, zatiaľ čo pred ním idúci automobil náhle zmení smer jazdy. Výsledkom býva prudký náraz do ľavého boku odbočujúceho vozidla. Pri vyšetrovaní takejto udalosti sa takmer vždy stretávajú dve protichodné tvrdenia účastníkov.
Zákon č. 8/2009 Z. z. o cestnej premávke v § 15 ods. 5 písm. d) jednoznačne stanovuje, že vodič nesmie predchádzať, ak vodič pred ním idúceho vozidla dáva znamenie o zmene smeru jazdy vľavo a ak ho nemožno obísť vpravo. Na druhej strane, odbočujúci vodič je podľa rovnakého zákona povinný dbať na zvýšenú opatrnosť a nesmie ohroziť vodičov idúcich za ním. Vzniká tak otázka, ktorý z vodičov porušil svoju povinnosť ako prvý.
Kedy rozhoduje okamih zapnutia smerovky
Kľúčovým faktorom pre určenie miery zavinenia je presné časové určenie, kedy odbočujúci vodič zapol smerové svetlo. Ak vodič pred ním idúceho auta zapol znamenie o zmene smeru jazdy vľavo s dostatočným predstihom, vodič za ním už nesmel manéver predchádzania začať. Pokiaľ ho napriek tomu začal, nesie plnú zodpovednosť za vzniknutú škodu.
Situácia sa však zásadne mení, ak predchádzajúci automobil už bol vybočený v protismernom jazdnom pruhu v momente, keď pred ním idúce vozidlo len začalo signalizovať odbočenie alebo odbočovať bez smerovky. V takom prípade odbočujúci vodič zlyhal v povinnosti skontrolovať spätné zrkadlá a zistiť, či už nie je predchádzaný. Poisťovňa v takýchto prípadoch často skúma, či neexistujú dôvody zníženia poistného plnenia pre oboch účastníkov.
Zákaz predchádzania pred križovatkou
Častou chybou býva predchádzanie v blízkosti križovatiek. Podľa § 15 ods. 5 písm. g) zákona o cestnej premávke vodič nesmie predchádzať pri jazde cez križovatku a v takej vzdialenosti pred ňou, ktorá nestačí na bezpečné dokončenie predchádzania. Ak dôjde k zrážke na križovatke, predchádzajúci vodič sa vystavuje riziku, že polícia aj likvidátor označia za hlavnú príčinu nehody práve jeho konanie, a to bez ohľadu na spôsob odbočovania druhého auta.
Pokiaľ účastníci nehody riadne nezdokumentujú situáciu, nastupuje inštitút spoluzavinenia podľa § 441 Občianskeho zákonníka. Ten určuje, že ak bola škoda spôsobená aj zavinením poškodeného, znáša škodu pomerne. Ak vám vznikne majetková ujma, správne vyplnené hlásenie škody na vozidle a potrebné doklady rozhodnú o tom, či uvidíte plnú sumu, alebo len jej zlomok.
Ako preukázať bránenie v predchádzaní podľa zákona bez svedkov a kamery?
Zákon č. 8/2009 Z. z. v § 15 ods. 4 ukladá vodičovi predchádzaného vozidla prísny zákaz: nesmie zvyšovať rýchlosť jazdy ani inak brániť predchádzaniu. V praxi sa však stáva, že pomalšie idúci automobil začne po vybočení predchádzajúceho vozidla zrýchľovať. Predchádzajúci vodič uviazne v protismere dlhšie, než plánoval, čo môže vyústiť do vytlačenia z cesty alebo zrážky s protiidúcim autom. Preukázanie tohto konania bez objektívnych záznamov patrí k najzložitejším úlohám.
Ak na mieste chýbajú nezávislí svedkovia aj videozáznam, likvidácia škody sa opiera o nepriame dôkazy. Polícia a znalci z odboru dopravy vyhodnocujú postavenie vozidiel po zrážke, deformácie karosérie a dĺžku brzdných dráh. Ak predchádzaný vodič prudko zrýchlil, telemetrické dáta z riadiacich jednotiek moderných vozidiel dokážu spätne odhaliť zmenu rýchlosti a polohu plynového pedála v sekundách pred kolíziou.
Postup na mieste kolízie: ako postupovať krok za krokom
Ak sa stanete účastníkom incidentu, kde zohralo rolu bránenie v manévri, nesmiete zaváhať. Správne vykonané kroky bezprostredne po zrážke ochránia vaše nároky na poistné plnenie:
- Zabezpečte miesto nehody a skontrolujte zranenia: Bezodkladne zapnite výstražné svetlá, oblečte si reflexnú vestu a umiestnite výstražný trojuholník v predpísanej vzdialenosti (50 metrov mimo obce, 100 metrov na diaľnici).
- Privolajte políciu: Ak druhý vodič odmieta uznať bránenie v jazde, vznikla škoda presahujúca odhadom bežnú škodovú udalosť alebo došlo k zraneniu, privolanie polície je nevyhnutné. Ak účastníci nemajú zhodný názor na vinu, vec sa predkladá na objasňovanie správnemu orgánu a nerieši sa na mieste v blokovom konaní.
- Vyhotovte podrobnú fotodokumentáciu: Odfoťte postavenie oboch vozidiel voči stredovej čiare, brzdné stopy na asfalte, úlomky plastov a celkovú situáciu na vozovke z viacerých uhlov skôr, než sa autá pohnú.
- Zaistite kontakty na svedkov: Zastavte vodičov, ktorí išli za vami alebo oproti, a zaznamenajte si ich mená, adresy a telefónne čísla. Výpoveď nestranného svedka má pre poisťovňu zásadnú váhu.
- Dôsledne vyplňte správu o nehode: Do tlačiva zaznamenajte presné správanie predchádzaného vozidla vrátane údaju, že zvyšovalo rýchlosť. Ak s tým druhý vodič nesúhlasí, uveďte to do poznámky a nákresu.
- Nahláste škodu svojej aj odporcovej poisťovni: Zákon ukladá povinnosť oznámiť škodovú udalosť poisťovni do 15 dní pri vzniku na území Slovenskej republiky a do 30 dní, ak k nej došlo v zahraničí.
Ak sa pri vyšetrovaní zistí, že vodičovi chýba platné povinné zmluvné poistenie, hrozí mu od okresného úradu sankcia od 50 EUR do 5 000 EUR. Zároveň škodu poškodenému uhradí Slovenská kancelária poisťovateľov, ktorá ju bude následne v plnej výške vymáhať od nepoisteného vinníka.
Palubná kamera ako dôkaz pri spornom predchádzaní: Čo na to likvidátor?
V situáciách, kde stojí tvrdenie jedného vodiča proti tvrdeniu druhého, predstavuje palubná kamera najúčinnejší nástroj na objasnenie skutočného priebehu deja. Pri predchádzaní zaznamenáva nielen smerovú signalizáciu vozidiel pred vami, ale aj ich bočný odstup, plynulosť jazdy a prípadné nečakané manévre. Likvidátori komerčných poisťovní dnes videozáznamy bežne prijímajú ako podporný či priamy dôkazový materiál.
Ak nehoda pri predchádzaní skončí správnym konaním, policajný orgán aj súdny znalec môžu záznam z kamery použiť na exaktný výpočet rýchlosti oboch vozidiel v čase nárazu. Rozhodujúce býva najmä to, či kamera zachytila presný okamih, kedy odbočujúce auto zaplo smerovku, alebo či zachytila náhly nárast otáčok a zrýchlenie predchádzaného vozidla.
Podmienky použiteľnosti záznamu
Aby likvidátor poistnej udalosti videozáznam akceptoval, musí byť záznam kontinuálny, čitateľný a nesmie vykazovať známky dodatočnej manipulácie alebo strihu. Dôležité je zabezpečiť, aby kamera nezaznamenávala iba výsek cesty, ale aj dátum a reálny čas. Pri nehode ihneď vyberte pamäťovú kartu z kamery, aby nedošlo k jej automatickému prepísaniu v slučke.
Vodiči sa často obávajú legislatívy o ochrane osobných údajov. Z hľadiska slovenského práva platí, že použitie záznamu na ochranu vlastných práv a preukázanie priebehu dopravnej nehody pred orgánmi činnými v trestnom konaní, správnym orgánom alebo poisťovňou je plne oprávnené. Zverejňovanie takýchto videí na sociálnych sieťach bez rozmazania tvárí a evidenčných čísel je však v rozpore s predpismi.
| Výhody použitia palubnej kamery | Nevýhody a riziká záznamu |
|---|---|
| Jednoznačný dôkaz o včasnosti či absencii zapnutej smerovky druhého vozidla. | Záznam môže preukázať vaše vlastné prekročenie povolenej rýchlosti. |
| Ochrana pred krivým obvinením zo strany nepoctivého vodiča či svedkov. | Možné zlyhanie techniky, prepísanie záznamu v slučke alebo poškodenie karty pri náraze. |
| Urýchlenie likvidácie poistnej udalosti v poisťovni bez nutnosti čakať mesiace na políciu. | Riziko právnych sporov pri neoprávnenom zverejnení záznamu na internete. |
| Preukázanie bezohľadného zrýchľovania predchádzaného vodiča pri manévri. | Kamera nemusí zachytiť mŕtvy uhol alebo dianie priamo za vozidlom (ak chýba zadná kamera). |
Pri riešení poistných udalostí je kľúčové predložiť záznam hneď pri prvotnom nahlásení škody. Ak poisťovňa získa videozáznam až po niekoľkých týždňoch vyšetrovania, môže ho podrobiť podrobnejšiemu skúmaniu pravosti, čím sa predĺžia lehoty poisťovne pri likvidácii škody.
Kedy poisťovňa pristúpi ku kráteniu plnenia z PZP za výrazné prekročenie rýchlosti?
Medzi vodičmi panuje rozšírený mýtus, že pri predchádzaní je dovolené krátkodobo prekročiť maximálnu povolenú rýchlosť, aby sa manéver čo najrýchlejšie ukončil. Slovenský zákon o cestnej premávke žiadnu takúto výnimku nepozná. Najvyššia dovolená rýchlosť platí za každých okolností, a to aj v momente, keď sa nachádzate v protismernom jazdnom pruhu.
Ak dôjde k stretu vozidiel a vyšetrovanie preukáže, že predchádzajúci vodič išiel rýchlosťou výrazne prevyšujúcou limit (napríklad 120 km/h na úseku s maximálnou povolenou rýchlosťou 90 km/h), likvidátor pristúpi ku kráteniu poistného plnenia. Dôvodom je príčinná súvislosť: ak by vodič dodržal predpísanú rýchlosť, odbočujúci vodič by mal viac času zareagovať alebo by brzdná dráha bola podstatne kratšia a k zrážke by vôbec nedošlo.
V takom prípade sa na poškodeného uplatní spoluzavinenie podľa spomínaného § 441 Občianskeho zákonníka. Aj keď hlavnú vinu nesie napríklad vodič, ktorý nedal prednosť pri odbočovaní, predchádzajúci vodič ponesie časť škody sám z dôvodu vlastného protiprávneho konania. Každá takáto závažná nehoda pri predchádzaní vedie k posúdeniu technickej prijateľnosti rýchlosti znalcom.
Modelový výpočet krátenia poistného plnenia pri spoluvine
Predstavme si konkrétnu situáciu z praxe. Vodič osobného vozidla predchádzal mimo obce na rovnom úseku, kde bola povolená rýchlosť 90 km/h. V mieste mierneho horizontu začal predchádzať kolónu troch vozidiel rýchlosťou 115 km/h. Prvé vozidlo v kolóne začalo odbočovať vľavo na účelovú komunikáciu. Došlo k zrážke, pri ktorej na predchádzajúcom vozidle vznikla škoda na karosérii a náprave vo výške 8 000 EUR.
Znalec z odboru cestnej dopravy preukázal, že ak by predchádzajúci vodič išiel predpísanou rýchlosťou 90 km/h, dokázal by pred prekážkou bezpečne zastaviť. Poisťovňa vinníka (odbočujúceho vozidla) preto vyhodnotila udalosť nasledovne:
- Celková vyčíslená škoda na vozidle poškodeného: 8 000 EUR
- Miera zavinenia odbočujúceho vodiča (nedanie prednosti pri odbočovaní): 70 %
- Miera spoluzavinenia predchádzajúceho vodiča (vysoká rýchlosť): 30 %
- Poistné plnenie vyplatené z PZP vinníka (70 % z 8 000 EUR): 5 600 EUR
- Finančná strata poškodeného, ktorú musí znášať sám: 2 400 EUR
V tomto modelovom prípade prišiel poškodený vodič o 2 400 EUR len preto, že prekročil povolenú rýchlosť. Ak by malo vozidlo uzatvorené vlastné havarijné poistenie, zvyšnú časť škody by bolo možné dočerpať z kaska, avšak s odpočítaním dojednanej spoluúčasti a s negatívnym vplyvom na systém bonus a malus. Pokiaľ by bola škoda natoľko rozsiahla, že by oprava prevýšila trhovú hodnotu auta, nastala by likvidácia totálnej škody z PZP, kde sa kalkulácia riadi hodnotou použiteľných zvyškov vozidla.
Čo sa stane s poškodeným nákladom a osobnými vecami vo vozidle vinníka?
Mnohí motoristi predpokladajú, že zákonná poistka kryje všetky veci, ktoré sa počas nehody nachádzali v zúčastnených automobiloch. Zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení však stanovuje prísne pravidlá a výluky. Zákonné limity poistného plnenia na Slovensku predstavujú minimálne 6 450 000 EUR pre škody na zdraví a usmrtení a 1 300 000 EUR pre škody na majetku a ušlý zisk na jednu škodovú udalosť bez ohľadu na počet poškodených.
Tieto rozsiahle limity však chránia výhradne poškodené tretie strany. Zásadným pravidlom je, že z PZP sa nikdy nehradí škoda na vlastnom vozidle vinníka ani škoda na veciach, ktoré vinník v čase nehody prepravoval vo svojom vlastnom aute. Ak vinník nehody prevážal v kufri drahú elektroniku, stavebný materiál alebo náradie a pri náraze došlo k ich zničeniu, jeho poistná zmluva PZP túto škodu nepreplatí.
Veci prepravované v poškodenom vozidle
Úplne odlišná situácia nastáva pri veciach, ktoré sa nachádzali vo vozidle poškodeného vodiča, ktorý nehodu nezavinil. Ak došlo k poškodeniu prepravovaného nákladu, osobných vecí, mobilných telefónov či detských autosedačiek v aute poškodeného, táto majetková ujma sa v plnom rozsahu uplatňuje zo zákonnej poistky vinníka nehody. Podmienkou je okamžité zdokumentovanie poškodených vecí pri obhliadke a predloženie dokladov o ich nadobudnutí.
Špecifickým prípadom sú škody spôsobené rodinným príslušníkom. Ak vinník nehody poškodí majetok osobám, ktoré s ním žijú v spoločnej domácnosti, zákon o PZP obsahuje pri vecných škodách výluku. Táto výluka sa však nevzťahuje na škody na zdraví – zranený spolujazdec má nárok na bolestné a náhradu liečebných nákladov vždy, a to aj vtedy, ak vozidlo šoféroval jeho blízky príbuzný. Pre lepšiu ochranu pasažierov sa často uzatvára doplnkové úrazové pripoistenie sedadiel k PZP.
| Typ škody pri nehode | Krytie z PZP vinníka | Krytie z havarijného poistenia |
|---|---|---|
| Vlastné auto vodiča, ktorý nehodu zavinil | Nie (vylúčené zo zákona) | Áno (po odpočítaní spoluúčasti) |
| Prepravovaný náklad a osobné veci vo vozidle vinníka | Nie (výluka z poistenia) | Len ak je dojednané pripoistenie batožiny |
| Vozidlo nevinného poškodeného účastníka | Áno (do limitu 1 300 000 EUR) | Áno (možnosť likvidácie a následného regresu) |
| Osobné veci a náklad vo vozidle poškodeného | Áno (nutné preukázať dokladmi) | Áno (z pripoistenia batožiny poškodeného) |
| Zdravie spolujazdcov vo vozidle vinníka | Áno (aj pre blízke osoby do 6 450 000 EUR) | Áno (ak je dojednané úrazové poistenie) |
Ak vodič zistí, že jeho vlastné vozidlo po zrážke zostalo nepojazdné, škodu na ňom nepokryje žiadne zákonné poistenie. V takýchto chvíľach pomáha len kvalitné komerčné krytie. Pre komplexnú ochranu sa odporúča sledovať, aká je výhodná cena PZP a kaska v balíku, prípadne zvážiť havarijné poistenie pre staršie auto, ak má vozidlo stále relevantnú zostatkovú hodnotu.
Ako sa brániť, keď poisťovňa uplatní amortizáciu náhradných dielov?
Dlhoročným problémom pri odškodňovaní z povinného zmluvného poistenia je takzvaná amortizácia, teda zrážka za vek a opotrebenie náhradných dielov. Poisťovne v minulosti bežne postupovali tak, že ak bolo staršie vozidlo opravené novými originálnymi dielmi, vyplatili len časť ich ceny. Argumentovali tým, že montážou nových súčiastok došlo k „zhodnoteniu“ vozidla a poškodený by sa inak bezdôvodne obohatil.
Tento postup je však v rozpore s ustálenou judikatúrou súdov Slovenskej republiky aj Českej republiky. Súdy opakovane judikovali, že cieľom náhrady škody je uviesť vec do stavu pred poškodením. Ak poškodený musel pri oprave použiť nové diely, pretože použité staršie diely neboli bezpečné alebo dostupné na trhu, nemožno hovoriť o skutočnom zhodnotení auta na trhu. Naopak, vozidlo po havárii má na trhu spravidla nižšiu predajnú cenu.
Rozdiel medzi skutočnou škodou a účtovným zhodnotením
Ak vám likvidátor skráti poistné plnenie s odvolaním sa na amortizáciu, nemusíte sa s tým zmieriť. Poškodený vodič má nárok na náhradu skutočne vynaložených a účelných nákladov na opravu. Odpočítanie amortizácie je opodstatnené len vtedy, ak by opravou preukázateľne stúpla všeobecná hodnota celého vozidla – napríklad ak by sa starý motor pred kolíziou nahradil úplne novým agregátom.
Pri bežných dieloch karosérie, blatníkoch, svetlometoch či nárazníkoch výmena opotrebovaného dielu za nový hodnotu ojazdeného vozidla nezvyšuje. V prípade neoprávneného krátenia je potrebné zaslať poisťovni písomný nesúhlas s likvidáciou. Ak poisťovňa odmietne doplatiť rozdiel, riešením je nezávislé znalecké dokazovanie výšky škody, ktorým autorizovaný znalec vyčísli skutočné náklady na uvedenie auta do prevádzkyschopného stavu. Pri novších vozidlách je možné požadovať aj kompenzáciu za obchodné znehodnotenie opraveného auta.
Poisťovňa má podľa zákona o PZP povinnosť ukončiť prešetrenie škodovej udalosti do 3 mesiacov odo dňa jej oznámenia poškodeným. Ak v tejto lehote neposkytne plnenie alebo písomné vysvetlenie dôvodov, porušuje zákon a poškodený sa môže obrátiť na Národnú banku Slovenska ako orgán dohľadu.
Kľúčové ponaučenia a prehľad najčastejších chýb vodičov
Predchádzanie patrí k manévrom, ktoré neodpúšťajú zaváhanie ani neznalosť predpisov. Každá nehoda pri predchádzaní nesie so sebou riziko vážnych zdravotných a majetkových škôd. V štatistikách nehodovosti na Slovensku patrí nesprávne predchádzanie dlhodobo k príčinám s najvyššou mierou úmrtnosti – napríklad v roku 2019 bolo nesprávne predchádzanie príčinou 258 nehôd a 10 usmrtených osôb.
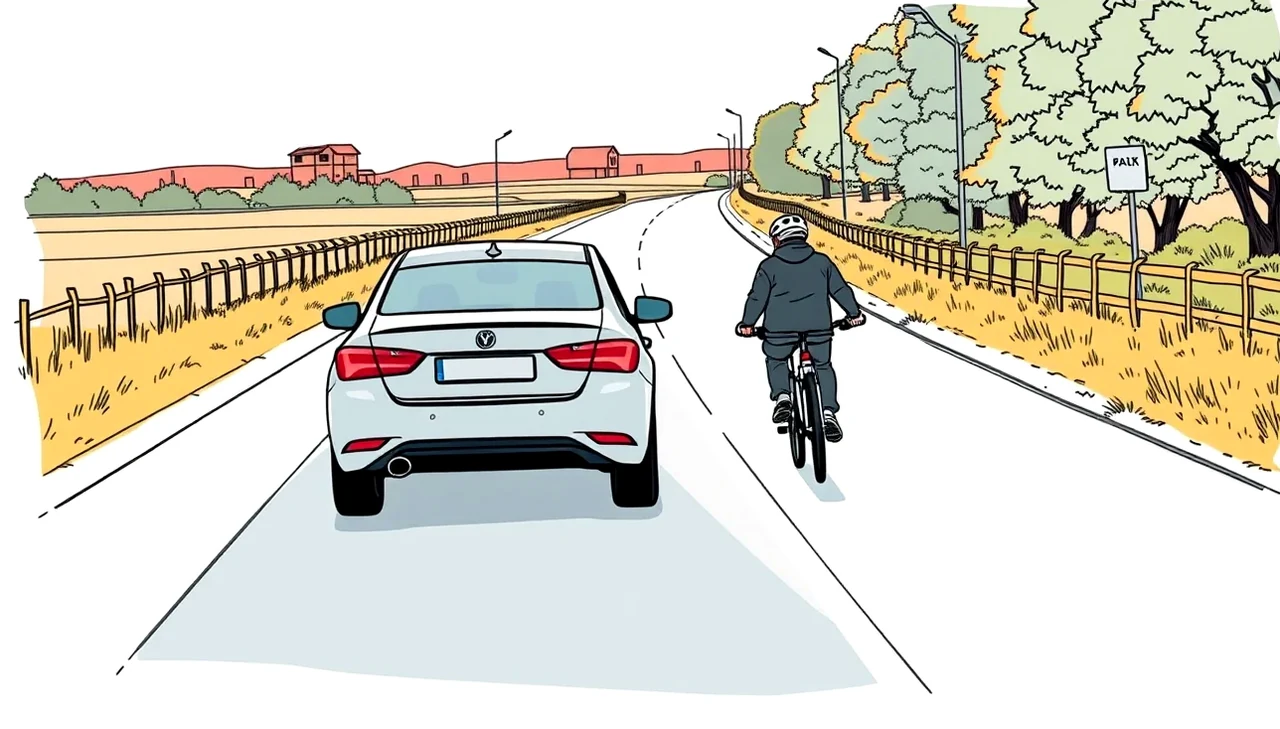
Pri predchádzaní zraniteľných účastníkov premávky nezabúdajte na zákonný bočný odstup: pri predchádzaní cyklistu, chodca alebo vodiča malého motocykla musíte dodržať odstup najmenej 1 meter pri rýchlosti do 50 km/h a najmenej 1,5 metra pri vyšších rýchlostiach. Ignorovanie tohto pravidla je častou príčinou zachytenia cyklistu spätným zrkadlom.
Za porušenie zákazu predchádzania hrozí v blokovom konaní pokuta 100 EUR, a ak dôjde k obmedzeniu alebo ohrozeniu iného účastníka cestnej premávky, pokuta stúpa na 150 EUR. Rovnaká sankcia 100 EUR hrozí za jazdu v protismernej časti vozovky. Ak však dôjde k dopravnej nehode, vec sa neuzatvára blokovou pokutou na mieste, ale postupuje sa na priestupkové konanie.
Zhrnutie hlavných zásad ochrany pred finančnou stratou:
- Nepredchádzajte pred križovatkami: Manéver v blízkosti odbočiek a križovatiek takmer vždy znamená spoluvinu alebo plnú vinu pri zrážke s odbočujúcim vozidlom.
- Zaistite si nezávislý dôkaz: Kvalitná palubná kamera chráni pred krivým obvinením z nevhodného začatia manévru a dokazuje činnosť smeroviek.
- Dodržujte lehoty: Oznámte škodu poisťovni do 15 dní na Slovensku a do 30 dní pri nehode v cudzine, aby ste neohrozili poistné plnenie.
- Pozor na alkohol a návykové látky: Ak vodič spôsobí nehodu pod vplyvom alkoholu, poisťovňa síce vyplatí poškodenému peniaze, no následne ich bude od vinníka v plnej sume vymáhať prostredníctvom zákonného regresu.
- Nespoliehajte sa len na PZP: Zákonné poistenie nechráni vaše vlastné vozidlo. Správne nastavenie havarijného poistenia podľa rezervy chráni vašu peňaženku pred neočakávanými výdavkami.
Pre zodpovedného vodiča je dôležité mať poistnú zmluvu uzatvorenú s dostatočným predstihom. Hoci mnohí hľadajú výlučne najlacnejšie PZP na trhu, pri rizikových manévroch zavážia najmä asistenčné služby a právna ochrana, ktoré vám pomôžu v sporných momentoch. Pre majiteľov áut, ktorí chcú optimalizovať svoje výdavky, existuje komplexný sprievodca, ako získať výhodnejšie autopoistenie s primeraným krytím.
Časté otázky o nehodách pri predchádzaní
Kto nesie vinu, ak predbieham a auto predo mnou začne odbočovať vľavo?
Vina závisí od toho, kto začal manéver skôr. Ak odbočujúce vozidlo zaplo smerovku s dostatočným predstihom a začalo odbočovať, vodič za ním nesmel predchádzať a nesie vinu. Ak však predchádzajúce auto už išlo v ľavom pruhu a odbočujúci vodič sa nepozrel do spätného zrkadla a nedal včas smerovku, vinu alebo podstatnú mieru spoluzavinenia nesie odbočujúci vodič.
Preplatí mi PZP škodu na mojom aute, keď som nehodu zavinil ja?
Nie. Povinné zmluvné poistenie zo zákona kryje iba škody, ktoré spôsobíte iným účastníkom premávky. Škodu na vlastnom aute si môžete nechať preplatiť iba z vlastného havarijného poistenia, ak ho máte dojednané.
Môže poisťovňa odmietnuť plnenie, ak k nehode došlo cez plnú čiaru?
Poisťovňa nemôže poškodenému odmietnuť plnenie len preto, že vodič porušil dopravné predpisy. Prekročenie plnej čiary je závažným priestupkom, ktorý ovplyvní mieru zavinenia, no poškodená strana má stále nárok na náhradu škody v takom rozsahu, v akom nehodu nezavinila.
Čo robiť, ak predchádzané auto zrýchľovalo a vytlačilo ma do priekopy bez kontaktu?
Ide o nehodu bez priameho dotyku vozidiel. Ak druhé vozidlo z miesta odišlo, hovoríme o incidente, kde vám pomôže vyšetrovanie polície a záznam z kamery. Škody tohto druhu sa bez zistenia vinníka dajú z PZP vymôcť len výnimočne, preto je dôležité získať kontakty na svedkov, ktorí správanie neohľaduplného vodiča potvrdia. Situácie, kedy došlo k úteku z miesta nehody, rieši špecifický postup pri hit and run a poistnom plnení.
V akej lehote musí poisťovňa uzavrieť prešetrenie škodovej udalosti?
Zákon ukladá poisťovni lehotu 3 mesiace od nahlásenia škodovej udalosti. Do tejto lehoty musí buď vyplatiť poistné plnenie, alebo poškodenému písomne oznámiť dôvody, prečo šetrenie nebolo ukončené.
Ako postupovať, ak druhý vodič odmieta podpísať správu o nehode?
Ak sa účastníci nevedia dohodnúť na priebehu deja alebo jeden z nich odmieta podpísať tlačivo správy o nehode, privolajte políciu. V takom prípade nejde o obyčajnú škodovú udalosť, ale o dopravnú nehodu, ktorú musí zdokumentovať policajný orgán.